


阿斯麦(ASML)股票11月11日盘中上涨3.30%:投资者必看的核心信息


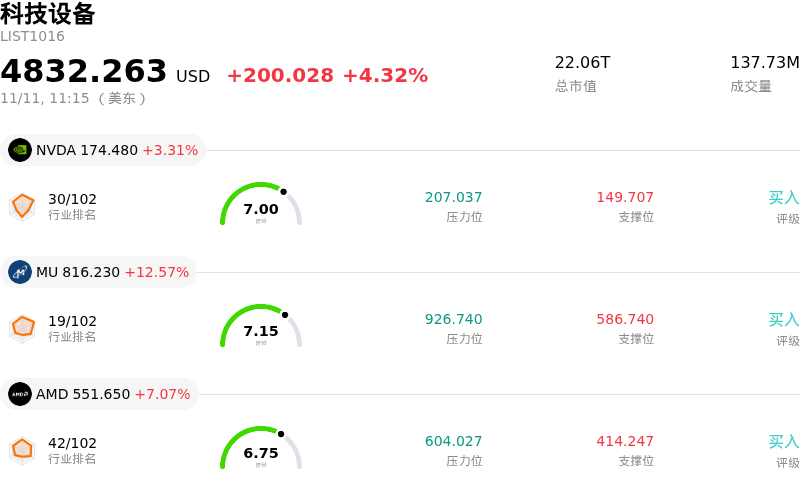
阿斯麦 (ASML) 盘中上涨3.30%, 所属行业科技设备上涨4.32% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 上涨 3.83%;美光科技 (MU) 上涨 12.57%;超威半导体 (AMD) 上涨 7.07%。
今日是什么导致了阿斯麦(ASML)股价上涨?
在半导体设备板块整体风险偏好回暖,以及市场对先进制程扩产信心重燃的共同推动下,阿斯麦股价走高。积极的渠道调研显示先进光刻设备订单需求稳健,投资者对此反应积极;尤其是一线晶圆代工厂及头部存储芯片制造商正在加快设备安装,以支持高性能计算及下一代制程节点的迁移。
行业动态依然是关键的结构性利好,极紫外(EUV)光刻系统的持续强劲动能尤为凸显。人工智能加速器与先进逻辑架构的普及持续对更严苛的设计规则提出要求,巩固了客户对标准型及High-NA系统的多年期采购承诺。半导体供应链同业的乐观表态进一步缓解了此前市场对周期性资本支出暂缓的担忧,强化了晶圆代工和逻辑客户正优先投资先进图形化技术以确保良率竞争力的预期。
机构资金流入与分析师情绪同时对该股构成了有力支撑。近期券商研报强调了阿斯麦充沛的在手订单和无可比拟的技术护城河,并预计随着设备生产率升级以及高毛利服务合同规模扩大,毛利率将走向正常化。此外,市场参与者对跨境设备出货相关监管显露稳定迹象表示欢迎,这有助于削减此前拖累估值倍数的地缘政治折价因素。
展望未来,作为2纳米以下制程路线图的基石赋能者,阿斯麦依然处于极为有利的地位。尽管投资者仍需持续关注全球贸易政策、区域出口合规动向以及存储芯片资本开支节奏,但当前股价的上涨行情反映了机构对半导体设备长期需求韧性的坚定信心。
阿斯麦(ASML)技术分析
阿斯麦 (ASML) 技术面来看,MACD(12,26,9)数值-4.647,处于卖出状态,RSI数值47.047处于中性状态,Williams%R数值39.618处于买入状态,注意关注。
阿斯麦(ASML)基本面分析
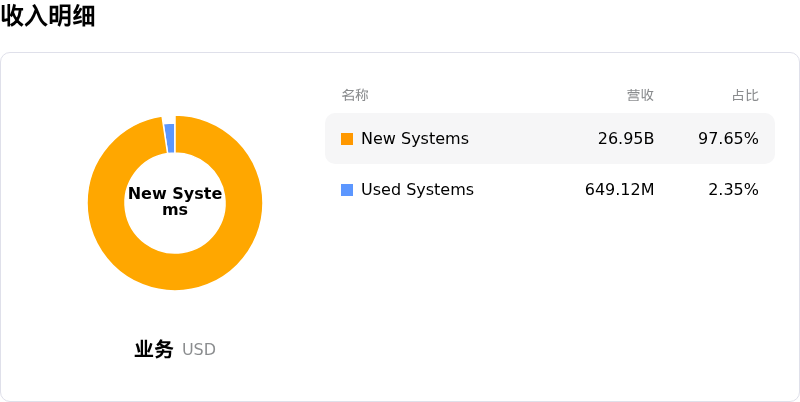
阿斯麦 (ASML) 处于科技设备行业,最新年度营业收入$36.83B,处于行业8,净利润$10.83B,处于行业7。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$2203.99,最高价为$2858.00,最低价为$1450.00。
关于阿斯麦(ASML)的更多详情
公司特有风险:
- 对华出口及维保限制升级:美欧监管机构施加的监管压力日益收紧,意图扩大对深紫外(DUV)光刻机出货的贸易限制,加之拟提议禁止针对中国半导体晶圆厂提供售后维护和备件维保服务,恐将加速阿斯麦在华销售额的萎缩,并危及其高利润率的装机基础经常性收入。
- 一线晶圆代工厂削减资本开支:关键先进制程客户(尤其是英特尔和三星)持续面临执行挑战、产能推迟并削减资本支出,持续削弱新增订单能见度,并延缓高价值极紫外(EUV)积压订单的转化。
- 非AI应用领域需求分化:非AI半导体终端市场(特别是汽车、工业和消费移动端领域)持续呈现周期性疲软且库存高企,促使芯片制造商推迟主流晶圆厂扩产计划,并压低了基础光刻机设备的产能利用率。
- High-NA EUV执行挑战与成本通胀:下一代高数值孔径High-NA(0.55 NA)系统在商用部署中面临运营阻碍且客户认证周期延长,带来了利润率承压风险,前期集成、现场服务支持及供应链产能爬坡开支均对近期毛利率构成拖累。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。









