


甲骨文(ORCL)股票11月11日开盘上涨6.54%:关键驱动因素揭晓


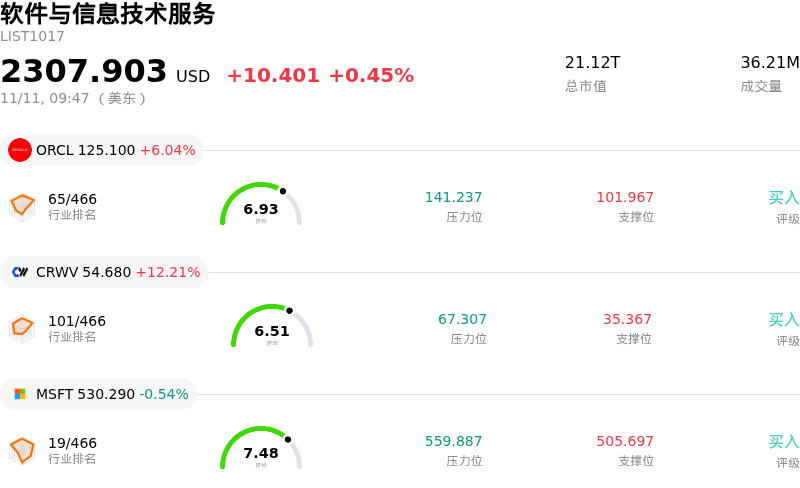
甲骨文 (ORCL) 开盘上涨6.54%, 所属行业软件与信息技术服务上涨0.45% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 甲骨文 (ORCL) 上涨 6.16%;CoreWeave Inc (CRWV) 上涨 13.32%;微软 (MSFT) 下跌 0.41%。
今日是什么导致了甲骨文(ORCL)股价上涨?
甲骨文公司在交易时段展现出强劲的上行动能,主要得益于机构对其云基础设施扩张重燃乐观情绪,以及企业端对人工智能工作负载需求的加速增长。此次上涨反映出市场情绪的显著逆转,市场焦点已从对近期资本支出的担忧,重新转向该公司创纪录的在手订单储备以及未来数年的营收确定性。
本次上涨的核心在于甲骨文云基础设施(OCI)的持续增长势头。凭借专用的集群架构、与主要超大规模云服务商的战略性多云集成,以及与头部芯片制造商的深度合作,甲骨文在高性能计算领域日益脱颖而出。当前,模型训练与推理端的算力需求已超出整个行业的供给水平,进一步巩固了甲骨文作为顶级AI开发者以及正从传统本地数据库向混合云环境迁移的企业客户不可或缺的服务商地位。
市场对合同执行与现金流管理的信心不断增强,进一步提振了投资者情绪。尽管激进的数据中心建设与高额资本支出此前曾引发估值承压和对资产负债表的担忧,但近期显现的客户预付款安排以及“自带硬件”(BYOH)合同结构迹象,缓解了市场对资本无序稀释的恐慌。机构投资者将这些机制视为公司资本效率卓越的证明,使市场确信其庞大的已签约剩余履约义务正切实开始转化为高利润率的已确认收入和经营杠杆。
更广泛的行业动态也提供了积极的支撑背景。趋于平稳的宏观经济环境以及企业软件和云计算领域向好的风险偏好,促使空头回补,并推动机构配置资金在调仓转向基础设施领跑标的时展开净买入。多位分析师重申了对其长期增长轨迹的积极预期,并强调相较于预期的两位数营收增速,甲骨文当前的估值极具吸引力,从而催化了新增资金的持续流入。
尽管盘中涨幅积极,但机构参与者对潜在的运营风险仍保持警惕。能否延续这一上行势头,将取决于甲骨文是否有能力接入已签约的电力负荷、妥善管理日益增加的债务负担,并在摆脱供应链瓶颈的情况下顺利推进数据中心交付。然而就当前交易日而言,云基础设施的结构性顺风以及企业对人工智能的坚定投入,显然在市场情绪中占据了绝对主导地位。
甲骨文(ORCL)技术分析
甲骨文 (ORCL) 技术面来看,MACD(12,26,9)数值-0.768,处于卖出状态,RSI数值46.984处于中性状态,Williams%R数值59.562处于卖出状态,注意关注。
甲骨文(ORCL)媒体舆情
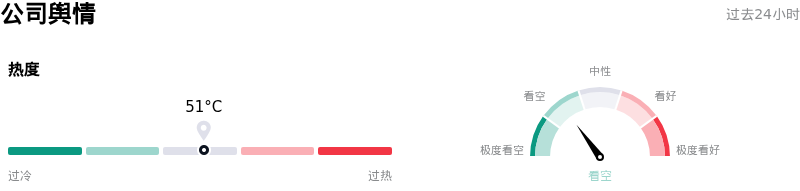
甲骨文 (ORCL) 公司舆情热度来看,当前热度51,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看空状态。
甲骨文(ORCL)基本面分析
甲骨文 (ORCL) 处于软件与信息技术服务行业,最新年度营业收入$67.36B,处于行业8,净利润$16.98B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$238.51,最高价为$330.00,最低价为$110.00。
关于甲骨文(ORCL)的更多详情
公司特有风险:
- 主要AI算力合同流失:有报道显示,由于硬件需求转变,微软正在逐步缩减对甲骨文云基础设施算力容量的租赁,加之有报道称涉及腾讯的一笔70亿美元芯片租赁交易告吹,这对近期云业务收入构成威胁,并加剧了旧款GPU基础设施因利用率不足而导致利润率被稀释的风险。
- 资本支出持续攀升与自由现金流赤字期延长:大举建设五个大型美国数据中心枢纽以及耗资45亿美元的纳什维尔园区,导致公司严重依赖近期筹措的200亿美元债务和具有稀释效应的股票增发,而针对持续至2028财年的自由现金流为负的预期,也引发了机构分析师下调其评级。
- 在手订单严重集中于AI超大规模客户:业务过度集中于少数生成式AI客户——分析师指出,OpenAI等实体在甲骨文云业务在手订单中占据了相当大的份额——使得一旦客户融资或模型部署进度受阻,公司极易面临严重的收入损失和算力承诺取消风险。
- 地方审批与电力监管阻力:近期选举结果出炉后,分析师的最新评估指出,围绕甲骨文美国本土核心数据中心选址的市政、环保以及电网接入障碍正不断加剧,从而增加了基础设施部署过程中出现项目延期和成本攀升的可能性。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。









