


汇丰控股(HSBC)股票11月4日盘中上涨4.54%:关键驱动因素揭晓


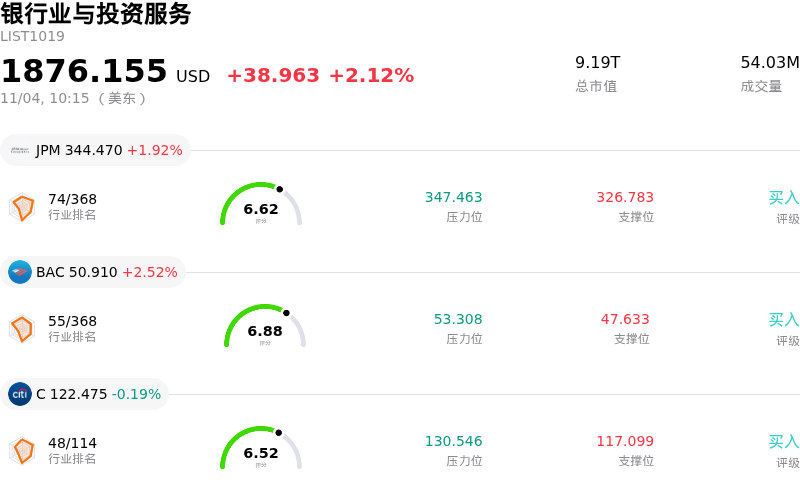
汇丰控股 (HSBC) 盘中上涨4.54%, 所属行业银行业与投资服务上涨2.12% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 摩根大通 (JPM) 上涨 1.77%;美国银行 (BAC) 上涨 2.37%;花旗集团 (C) 下跌 0.19%。
今日是什么导致了汇丰控股(HSBC)股价上涨?
汇丰股价的上涨动能反映了在近期面临抛售压力后的强劲技术性反弹,同时也得益于机构投资者对其积极的资本回报计划加速关注。在该行公布第三季度财报后,由于短期营收和盈利指标未能达到市场普遍预期,股价一度承压下行,并陷入技术性超卖区域。这一技术性折价为全球价值型金融板块投资者创造了极具吸引力的入场时机。随着市场参与者对该行10月下旬启动的持续股票回购计划以及即将到来的季度分红除息日作出积极反应,上涨势头得到进一步放大。在各大全球主要交易所系统性实施的回购行动,有效吸收了抛售压力并增强了市场流动性。
从基本面来看,投资者情绪受到了汇丰核心战略支柱(尤其是其亚洲财富管理业务)强劲动能的支撑。尽管宏观经济存在不确定性且利率动态不断变化,该行第三季度亚洲财富管理部门仍录得高达380亿美元的新增资金净流入,推动今年以来的累计流入资金突破950亿美元。关键区域枢纽跨境财富管理服务费收入的增长,为应对利率波动提供了关键缓冲。加上严格的内部费用管控以及组织精简举措将年度成本增长维持在目标水平附近,潜在的运营效率进一步增强了市场对其到2028年实现至少17%的有形股本回报率目标的信心。
展望未来,监管资本轨迹和资产负债表管理仍是机构看涨逻辑的核心。管理层针对即将实施的“巴塞尔协议3.1”资本框架标准给出的最新指导意见表明,从2027年开始,有望实现40至50个基点的风险加权资产缓解。这一预期的资本灵活性缓解了资产负债表约束,并提供了结构性资金支持,使其能够在维持50%股息支付率目标的同时,持续推进多年期股票回购。尽管主要运营地区的宏观经济逆风和存款重新定价风险仍需持续监控,但积极的资本回报行动、结构性财富管理资金流入以及技术面超卖支撑的共同作用,已推动该股迎来强劲的正向重估。
汇丰控股(HSBC)技术分析
汇丰控股 (HSBC) 技术面来看,MACD(12,26,9)数值-0.415,处于卖出状态,RSI数值39.798处于中性状态,Williams%R数值66.951处于卖出状态,注意关注。
汇丰控股(HSBC)基本面分析
汇丰控股 (HSBC) 处于银行业与投资服务行业,最新年度营业收入$69.62B,处于行业4,净利润$21.10B,处于行业3。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$101.03,最高价为$112.05,最低价为$90.00。
关于汇丰控股(HSBC)的更多详情
公司特有风险:
- 第三季度盈利与营收未达预期:汇丰在近期发布的2026年第三季度财报中未达市场一致预期,公布的每股收益(EPS)为2.10美元,低于预期的2.20美元,营收为186.8亿美元,低于预期的189.8亿美元,引发其ADR股票连续多个交易日面临抛售压力。
- 财富管理部门业绩逆转:汇丰战略性财富管理部门的营收环比收缩3%,导致该部门税前利润下降14%至11亿美元,引发了将亚洲财富管理视为该行核心增长引擎的机构分析师的担忧。
- 资本缓冲恶化并低于目标区间:受风险加权资产增加及债务证券估值调整影响,集团的普通股一级资本(CET1)充足率从14.1%下滑至13.9%,跌破管理层设定的14.0%–14.5%的官方目标区间,引发了对资本配置及股息可持续性的担忧。
- 存款定价压力与息差风险:客户存款利率竞争加剧正在推高融资成本,对净息差(NIM)轨迹带来下行风险;若低成本存款流失加速,还将威胁到净利息收入目标的实现。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







