


家得宝(HD)股票11月4日盘中上涨3.32%:关键驱动因素揭晓


家得宝 (HD) 盘中上涨3.32%, 所属行业零售商上涨5.82% ,公司涨幅跑输行业涨幅,行业成交额前三股票 亚马逊 (AMZN) 上涨 7.74%;家得宝 (HD) 上涨 3.33%;Carvana Co (CVNA) 上涨 7.60%。
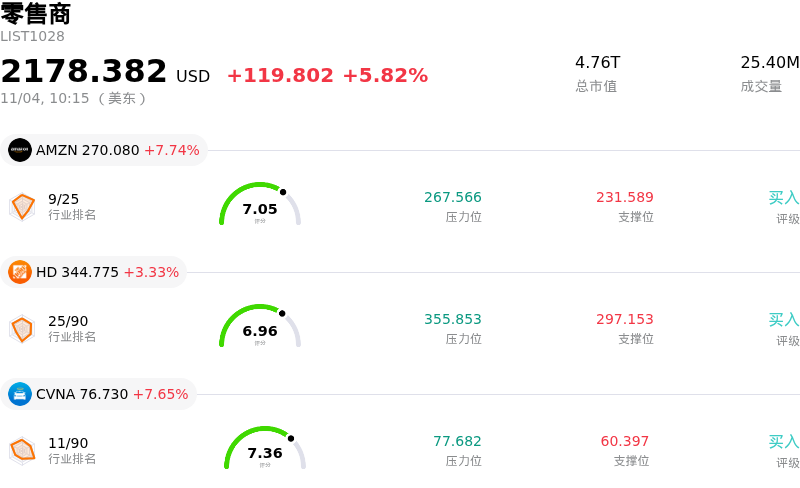
今日是什么导致了家得宝(HD)股价上涨?
家得宝(Home Depot)股价的上涨走势反映出更广泛的市场资金正在向利率敏感型可选消费板块轮动。对央行货币政策预期的转变以及美债收益率趋稳,为宏观经济情绪提供了支撑。鉴于家得宝对抵押贷款利率趋势及房地产市场流动性具有直接敏感性,借贷成本的任何阶段性缓解都能提振投资者对房屋成交量和装修支出的信心,从而推动资金重新流入零售龙头股。
市场参与者也在该公司即将发布第三季度财报前积极布局。尽管房地产市场环境低迷,但管理层专注于运营执行力、成本控制和维持市场份额,这为投资者的乐观情绪提供了支撑。提前的节日促销举措和“黑色星期五”促销活动进一步提升了近期营收能见度,支撑了市场预期,即季节性品类的客流量可以缓冲大额非必要家居翻新项目的疲软表现。
机构投资组合调整进一步支撑了交易活跃度,大型资产管理公司纷纷将资金转向高质量、高股息的行业龙头股。在大众DIY(自行动手)消费者保持谨慎的背景下,家得宝对其专业承包商业务的战略聚焦继续成为销售额的重要稳定器。同时,盘中股价波动凸显了利用积极动能的短期技术面买家与在基本面估值倍数和持续存在的宏观逆风之间权衡的谨慎投资者之间的持续博弈。
家得宝(HD)技术分析
家得宝 (HD) 技术面来看,MACD(12,26,9)数值6.879,处于买入状态,RSI数值70.752处于买入状态,Williams%R数值14.874处于超买状态,注意关注。
家得宝(HD)基本面分析
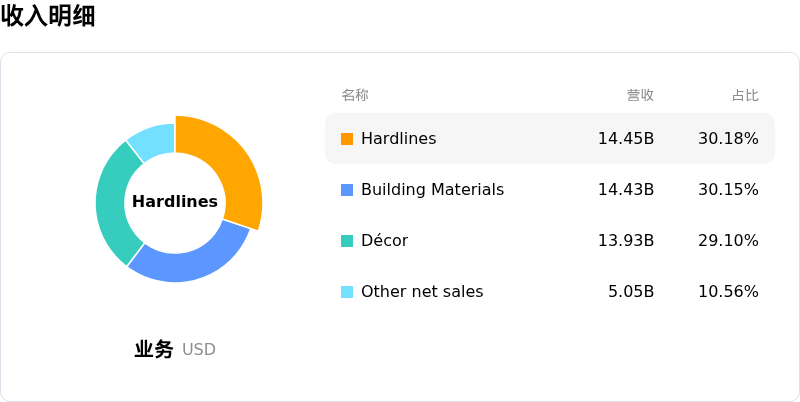
近一月多位分析师给出公司评级为买入。目标价预测平均价为$372.86,最高价为$425.00,最低价为$255.00。
关于家得宝(HD)的更多详情
公司特定风险:
- 宏观经济对住房市场的拖累及翻新项目推迟:持续居高不下的房贷利率继续压制美国成屋销售和住房周转率,导致消费者推迟大额可选翻新项目,并抑制了核心DIY产品类别的销量增长。
- 毛利率收缩与收购带来的结构性压力:通过收购 SRS Distribution 等公司向批发供应领域进行战略扩张,加剧了低毛利业务结构的压力,结合持续的供应链支出,管理层预计第三季度毛利率将下降50至60个基点。
- 向专业客户转型中的执行与利润率稀释风险:公司为争取大型专业承包商和商业建筑商而采取的激进转型,增加了运营复杂性和整合风险,引发了机构分析师对潜在利润率稀释和长期盈利波动的担忧。
- 估值倍数偏高与板块调仓:该股远期市盈率约为22.7倍,PEG比率为2.43(相比零售批发行业的历史平均水平存在溢价),这使得该股在即将公布第三季度财报前,容易遭受盘中机构获利回吐和板块轮动的影响。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







