


西斯科(SYY)股票11月3日盘中下跌9.80%:原因全解读


• 希斯科第一季度营收低于预期,主要是受食品成本通缩和餐馆客流疲软影响。
• 受重组费用及收购 Jetro 的交易成本拖累,GAAP 营业利润有所下滑。
• 管理层将全年销售额增长预期收窄至此前目标区间的下限。
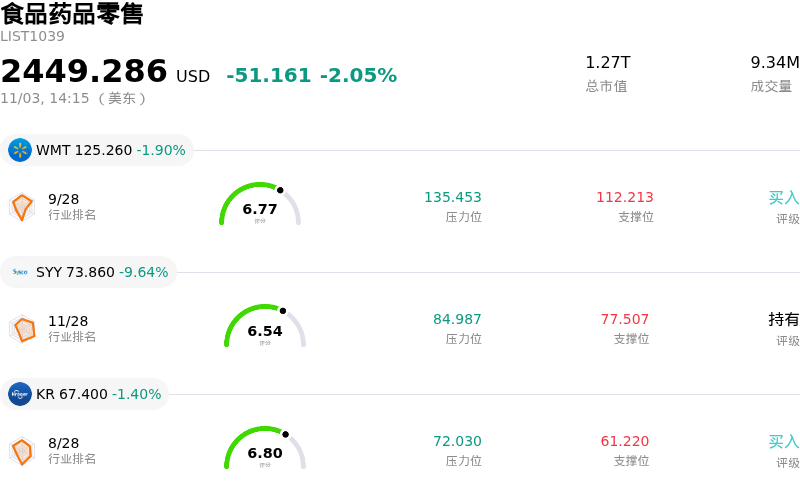
今日是什么导致了西斯科(SYY)股价下跌?
在公布2027财年第一季度财报后,西斯科公司(Sysco Corporation)面临巨大的下行压力。尽管调整后每股收益符合华尔街一致预期,但总营收不及分析师预测。营收未达预期的主要原因是食品成本通胀低于预期,其中乳制品和禽肉等关键产品类别意外出现价格通缩,拖累了已公布的销售数据。由于餐饮服务分销商依赖成本转嫁定价来推动营收扩张,因此尽管基础本地销量有所增长,低通胀环境依然抑制了营收增速。此外,整体餐厅客流量的持续疲软进一步限制了营收扩张。
与重大战略举措相关的利润率受挤压和杠杆率担忧,也拖累了市场情绪。由于与正在推进的对 Jetro Restaurant Depot 的收购相关的重组费用和交易成本,通用会计准则(GAAP)营业利润同比下降。鉴于为资助该笔收购筹集了巨额债务,投资者对该交易对资产负债表的影响及整合风险表示出高度警惕。此外,高于预期的燃料成本加剧了运营费用阻力,引发了市场对公司分销网络利润率短期可持续性的担忧。
虽然管理层重申了全年调整后每股收益指引并强调了成本效益举措,但将其全年销售额增长预期收窄至此前目标范围的下限。营收不及预期、销售前景被下调、大规模并购活动导致债务杠杆指标上升,以及外出就餐行业持续存在的宏观逆风,共同促使投资者重新评估对该公司的短期增长预期。
西斯科(SYY)技术分析
西斯科 (SYY) 技术面来看,MACD(12,26,9)数值-0.983,处于中性状态,RSI数值30.529处于中性状态,Williams%R数值100.000处于超卖状态,注意关注。
西斯科(SYY)基本面分析
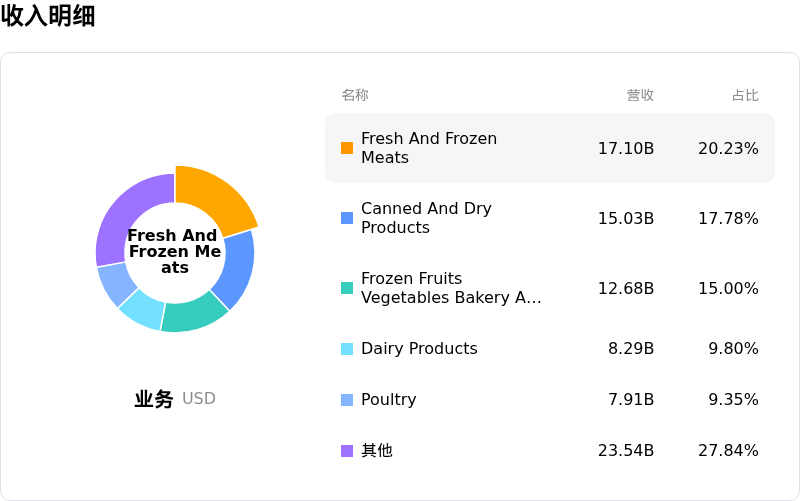
近一月多位分析师给出公司评级为持有。目标价预测平均价为$92.61,最高价为$102.00,最低价为$85.00。
关于西斯科(SYY)的更多详情
公司特定风险:
- 2027财年第一季度营收与EBITDA不及预期: Sysco报告2027财年第一季度销售额为217.4亿美元,调整后EBITDA为11.0亿美元,分别低于分析师普遍预期的220.2亿美元和11.5亿美元,引发股价盘中跌幅超过4%。
- GAAP营业利润收缩与成本压力: GAAP营业利润同比下降10.4%至7.17亿美元,主因餐厅客流量持续疲软、食品成本通胀传导不足以及燃料成本高企对配送利润率造成严重拖累。
- 巨额并购杠杆与监管审查: 针对尚待完成的以291亿美元收购Jetro Restaurant Depot事宜,其融资需求预计将把Sysco的净杠杆率推高至约4.5倍,同时招致国会议员的政治与监管审查。
- 资产负债表债务与股权稀释担忧: Sysco的负债权益比率高达4.62,而最近的第一季度财务披露显示大量发行普通股导致总股数增加,在承担高额偿债义务的同时增加了股权稀释风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。
免责声明:本网站提供的信息仅供教育和参考之用,不应视为财务或投资建议。
点赞





