希捷科技公司(STX)股票11月2日盘中下跌4.28%:背后推手曝光


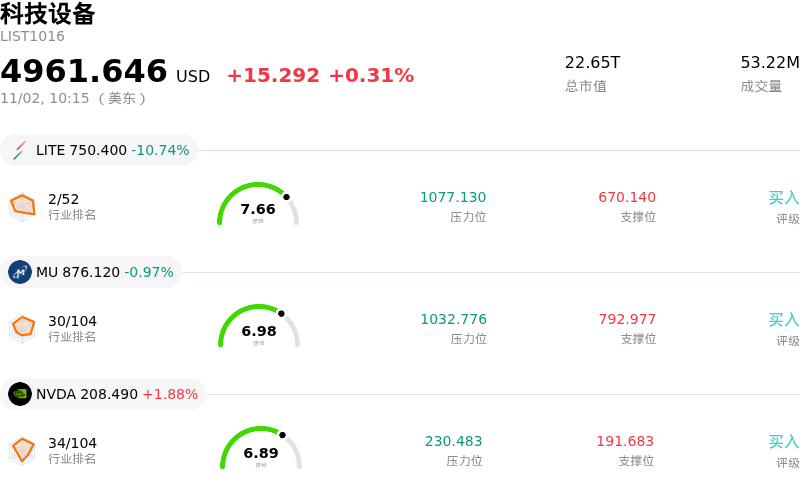
希捷科技公司 (STX) 盘中下跌4.28%, 所属行业科技设备上涨0.31% ,公司涨幅跑输行业涨幅,行业成交额前三股票 Lumentum Holdings Inc (LITE) 下跌 10.44%;美光科技 (MU) 下跌 0.78%;英伟达 (NVDA) 上涨 1.96%。
今日是什么导致了希捷科技公司(STX)股价下跌?
希捷科技(Seagate Technology Holdings)面临下行压力,原因是市场对人工智能基础设施支出可持续性的普遍担忧冲击了科技硬件领域。尽管在超大规模云数据中心强劲的近线硬盘需求支撑下,希捷近期公布的2027财年第一季度财报表现强劲,营收和净利润均超出市场普遍预期,但该股仍陷入了整个板块的回调之中。在AI存储动能推动股票连续多个季度上涨后,投资者似乎正在获利了结,利用高估值在更广泛的宏观经济不确定性中重新平衡风险敞口。
加剧这种谨慎情绪的是,最新财报中的底层运营细节引发了机构投资者的战术性质疑。尽管希捷专有的热辅助磁记录(HAMR)技术和Mozaic架构继续支撑着长期的毛利率扩张,但近期指标显示,与前几季度相比,EB级(艾字节)出货量增长和每比特成本降幅略有放缓。此外,分析师点评强调了新出现的行业风险,包括东芝(Toshiba)潜在的产能扩张,以及市场预期同行西部数据(Western Digital)将在大容量硬盘领域缩小技术差距。这些竞争因素,再加上对云数据中心建设可能出现阶段性暂停的担忧,导致部分机构选择性下调了评级,并调低了对近期定价能力的预期。
从估值角度来看,相较于历史交易均值,希捷目前的远期估值倍数偏高,如果硬件需求周期出现波动,容错空间将极其有限。尽管截至12月季度的前瞻性指引提示营收和盈利将实现环比增长,但买方的高预期导致了暂时的脱节。尽管如此,随着大容量存储周期的成熟,希捷持续进行的资产负债表优化——其特点是大量偿还债务、强劲的自由现金流生成以及加大股票回购力度——继续为资产负债表提供结构性支撑。
希捷科技公司(STX)技术分析
希捷科技公司 (STX) 技术面来看,MACD(12,26,9)数值-1.325,处于卖出状态,RSI数值34.796处于中性状态,Williams%R数值91.946处于超卖状态,注意关注。
希捷科技公司(STX)媒体舆情
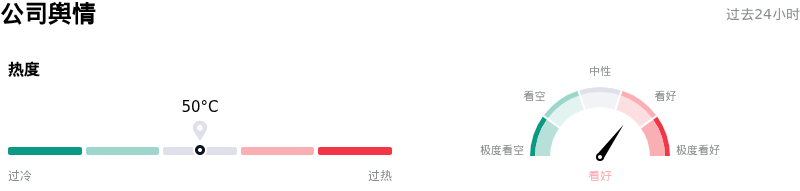
希捷科技公司 (STX) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
希捷科技公司(STX)基本面分析
希捷科技公司 (STX) 处于科技设备行业,最新年度营业收入$12.20B,处于行业10,净利润$3.18B,处于行业5。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1034.78,最高价为$1588.00,最低价为$714.00。
关于希捷科技公司(STX)的更多详情
公司特有风险:
- 分析师下调评级与目标价:华尔街情绪发生转变,Summit Insights 将希捷评级下调至“持有”,同时包括伯恩斯坦法兴、花旗集团和海纳国际在内的主要机构纷纷大幅下调其目标价,理由是估值倍数面临压缩以及迈向2027年的行业背景趋于不利。
- 竞争对手产能扩张削弱定价权:瑞银和高盛的机构分析师警告称,随着主要竞争对手西部数据完成向热辅助磁记录(HAMR)技术的转型,供给侧风险正在上升,这可能会增加硬盘市场的总体供应,并削弱希捷的定价约束力。
- EB级出货量增长放缓与利润率扩张减速:摩根士丹利和 Wedbush 的财报后分析强调,EB级出货量增长弱于预期,并指出隐含的毛利率指引表明,在达到近期周期性高点后,利润率扩张正在放缓。
- 对AI资本支出的疑虑与板块联动抛售:市场对超大规模企业巨额 AI 资本支出能否产生相应收入回报的疑虑再次浮现,引发了数据存储板块更广泛的抛售,给 STX 及其同行带来了盘中下行压力。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。