


雷神技术(RTX)股票10月26日盘中上涨3.23%:真相来了



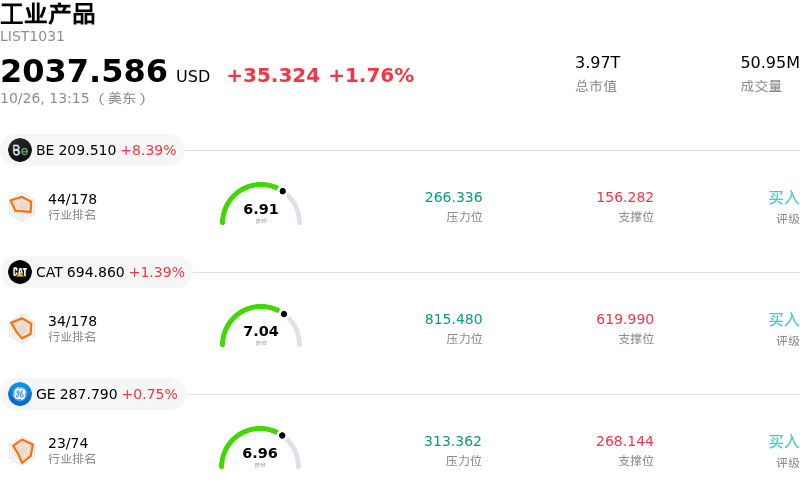
雷神技术 (RTX) 盘中上涨3.23%, 所属行业工业产品上涨1.76% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 Bloom Energy Corp (BE) 上涨 8.39%;Caterpillar Inc (CAT) 上涨 1.39%;GE航天航空 (GE) 上涨 0.75%。
今日是什么导致了雷神技术(RTX)股价上涨?
RTX公司股价迎来上涨势头,这主要得益于市场对其近期公布的第三季度财报以及上调的全年业绩预期的强烈积极反应。该公司在民用航空和国防两大业务部门均实现了强劲的两位数有机营收增长,其总营收和调整后每股收益轻松超越华尔街分析师的一致预期。受有利的产品组合、运营生产率提升以及国际紧急情况框架条款下的成本回收所支撑,营业利润实现显著增长。鉴于持续强劲的需求和出色的运营执行力,管理层全面上调了全年调整后销售额、调整后每股收益和自由现金流的预期指引,进一步增强了机构投资者对该公司多年期运营增长轨迹的信心。
不断扩大并创下历史新高的高企在手订单,为公司提供了极佳的长期营收确定性,进一步巩固了投资者的积极情绪。随着多个关键导弹系统获得重大多年期合同,国防业务新签订单量骤增,包括AMRAAM空对空导弹、“战斧”巡航导弹以及用于海军防御项目的“标准”拦截导弹。与此同时,民用航空业务部门继续受益于原始设备制造交付量的扩大,以及普惠和柯林斯航空在商用售后维护、维修和大修服务方面的强劲需求,这有助于消化局部重组成本和历史遗留的供应链调整。
更广泛的板块动态与机构资金流入也为该股票提供了强有力支撑。地缘政治紧张局势加剧以及全球盟友国防预算的增加,继续成为顶级国防主承包商的核心结构性利好。财报发布后积极的动能指标促使机构投资组合经理和行业聚焦基金重新加仓。尽管市场参与者仍在关注履约时间表和原材料供应链限制,但创纪录的多年期合同储备、强劲的商用机队使用率以及上调的现金流指引,继续共同推动该股保持上涨动能。
雷神技术(RTX)技术分析
雷神技术 (RTX) 技术面来看,MACD(12,26,9)数值3.420,处于中性状态,RSI数值58.665处于中性状态,Williams%R数值0.055处于超买状态,注意关注。
雷神技术(RTX)媒体舆情
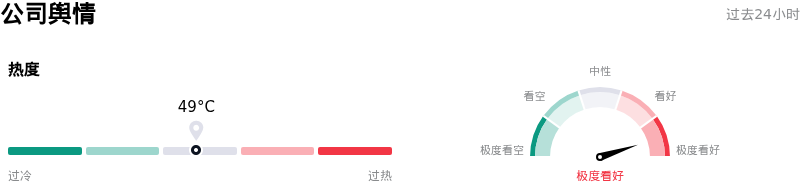
雷神技术 (RTX) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
雷神技术(RTX)基本面分析
雷神技术 (RTX) 处于工业产品行业,最新年度营业收入$88.60B,处于行业2,净利润$6.73B,处于行业2。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$223.70,最高价为$250.00,最低价为$164.00。
关于雷神技术(RTX)的更多详情
公司特有风险:
- 一次性关税追回与自由现金流下滑: RTX第三季度调整后每股收益受到0.25美元非经常性IEEPA关税成本追回的虚增推动,而单季自由现金流因营运资金扩大及时间差逆转同比下滑47%,引发机构分析师对盈利质量的担忧。
- 普惠部门客户破产计提费用: 普惠(Pratt & Whitney)部门确认了一笔与客户破产相关的3.63亿美元计提费用,凸显出该部门在应对运营供应链压力以扩大齿轮涡轮风扇(GTF)发动机大修规模之际,所面临的信用风险和营运资金拖累。
- 巨额资本支出拖累与暂停股票回购: 2026年用于开发与资本支出的100亿至105亿美元资本承诺,若产能转化停滞,将带来显著的营业利润率风险;同时在政府合同审查和紧绷的营运资金要求下,股票回购仍处于暂停状态。
- 估值倍数偏高与分析师下调目标价: RTX当前的远期市盈率约为26倍,比保守的公允价值估计高出23%以上。在德意志银行(Deutsche Bank)和TD Cowen等机构近期下调评级及目标价后,RTX面临估值压缩风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







