


安进(AMGN)股票10月7日盘中上涨3.06%:真相来了



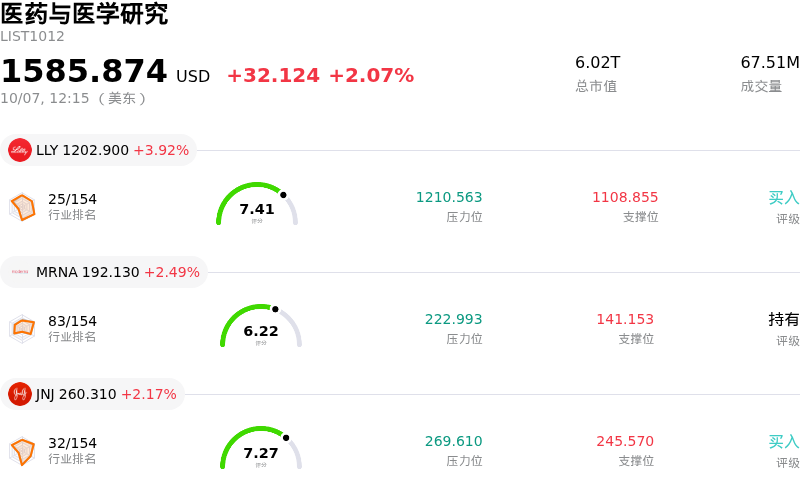
安进 (AMGN) 盘中上涨3.06%, 所属行业医药与医学研究上涨2.07% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 礼来 (LLY) 上涨 3.95%;Moderna Inc (MRNA) 上涨 2.49%;强生 (JNJ) 上涨 2.17%。
今日是什么导致了安进(AMGN)股价上涨?
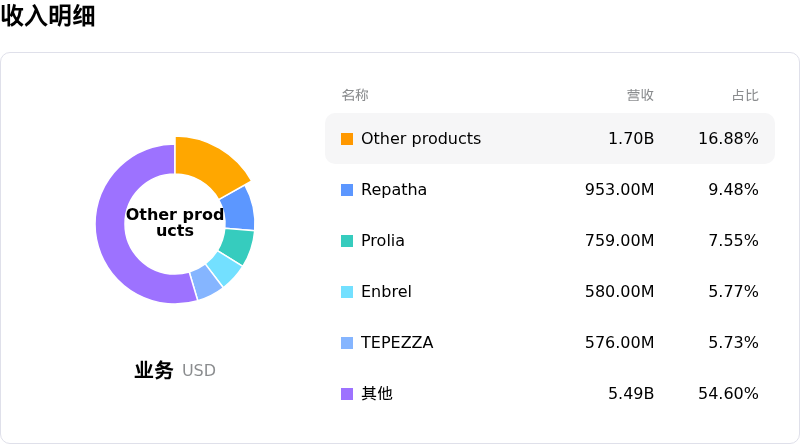
安进股价展现出显著的上行动能,这主要得益于分析师的正面评论以及乐观的第三季度业绩预测。包括 Truist Securities 在内的股票研究机构在上调目标价的同时,预计该公司第三季度营收和调整后每股收益将轻松超越华尔街一致预期。分析师指出,Tezspire、Tepezza 和 Repatha 等核心增长产品强劲的商业化执行力,以及肿瘤疗法 Imdelltra 不断拓宽的生命周期潜力,是驱动其营收表现亮眼的核心因素。
支撑分析师这一热情的背后,是安进临床研发管线加速推进的势头。最近,dazodalibep 治疗系统性干燥综合征的 3 期临床试验取得积极结果,进一步增强了投资者对该公司后期研发能力的信心。与此同时,市场参与者也在密切关注 MariTide 的进展,这是安进正在推进广泛 3 期临床试验的一款每月给药一次的减重候选疗法。此外,包括缩短 Imdelltra 监测时间在内的监管进展,也进一步凸显了其新型疗法组合的商业效率。
股价的积极走势同样反映了公司的战略举措与良好的行业动态。安进为其核心疗法推出了直达患者的获取计划,旨在简化分销渠道并提升患者留存率。在资金向具备防御属性和强劲现金流创造能力的生物医药龙头板块轮动的宏观背景下,安进稳定的股息派发和坚实的资产负债表持续吸引着机构资金流入,有助于缓冲成熟产品所面临的生物类似药竞争压力。
安进(AMGN)技术分析
安进 (AMGN) 技术面来看,MACD(12,26,9)数值1.524,处于买入状态,RSI数值54.953处于中性状态,Williams%R数值25.156处于买入状态,注意关注。
安进(AMGN)基本面分析
近一月多位分析师给出公司评级为持有。目标价预测平均价为$392.30,最高价为$500.00,最低价为$225.00。
关于安进(AMGN)的更多详情
公司特定风险:
- 分析师下调目标价与谨慎情绪:摩根士丹利将安进的目标价下调至359美元,意味着较当前股价水平存在超过13%的潜在下跌空间。此前汇丰银行和BMO Capital Markets因近期估值上行空间有限而下调了评级,摩根士丹利此举进一步加剧了券商的谨慎情绪。
- 心血管管线波及与临床解读风险:在同类降低Lp(a)疗法遭遇备受瞩目的晚期试验失败后,围绕安进在OCEAN(a)-Outcomes试验中处于3期临床的心血管候选药物olpasiran,市场情绪持续面临逆风,这推高了该公司未来主要增长催化剂之一的执行风险。
- 专营权丧失与生物类似药竞争压力:由于即将到来的专利悬崖以及Prolia和XGEVA等成熟重磅药物面临竞争导致的利润率挤压,安进面临日益扩大的长期收入侵蚀风险,从而推高了对新商业化产品的依赖度。
- 资产负债表杠杆率偏高及偿债义务:在进行重大战略收购后,安进保持着约4.44倍的高负债权益比,限制了公司资产负债表在外部业务拓展上的灵活性,同时也增加了在高资本成本环境下的脆弱性。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








