拉姆研究(LRCX)股票10月1日盘中上涨3.01%:释放什么信号?



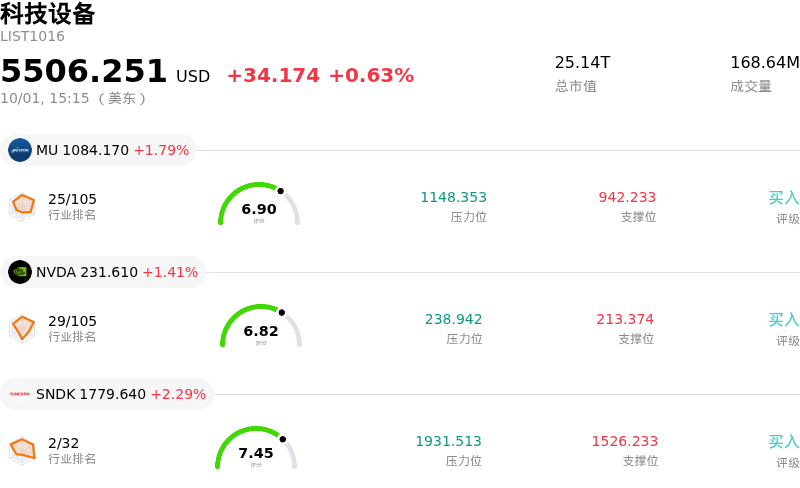
拉姆研究 (LRCX) 盘中上涨3.01%, 所属行业科技设备上涨0.62% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 1.79%;英伟达 (NVDA) 上涨 1.40%;闪迪 (SNDK) 上涨 2.13%。
今日是什么导致了拉姆研究(LRCX)股价上涨?
受行业利好因素以及市场对存储芯片相关资本支出日益乐观的情绪支撑,泛林集团(Lam Research)股价出现上涨。一个主要的催化剂来自于主要存储芯片制造商制定了积极的资本支出计划,并就高带宽内存(HBM)和先进存储节点达成了强劲的客户预付款承诺。作为存储芯片制造关键刻蚀与沉积设备的主导供应商,泛林集团是整个半导体供应链资本支出扩大过程中的主要受益者。
华尔街投行发表的积极研报观点进一步提振了市场情绪,包括投资机构基于与人工智能基础设施挂钩的持久设备需求上调了目标价。此外,公司在运营方面取得的成就(例如扩大国内物流基础设施以支持先进晶圆制造设备的生产和大规模部署)进一步增强了投资者对该公司在全球订单量增长的同时高效扩展运营规模能力的信心。
尽管盘中波动凸显了市场对设备交付时机及更广泛的宏观利率不确定性的持续分歧,但中期基本面依然受到结构性人工智能硬件需求的支撑。高带宽内存需求以及全环绕栅极(GAA)架构转型继续推动高毛利设备的使用率提升。机构投资者仍重点关注即将公布的季度新接订单数据和客户资本支出的交付时间表,以验证当前存储设备需求能否维持又一个漫长的扩张周期。
拉姆研究(LRCX)技术分析
拉姆研究 (LRCX) 技术面来看,MACD(12,26,9)数值11.334,处于中性状态,RSI数值64.893处于中性状态,Williams%R数值3.288处于超买状态,注意关注。
拉姆研究(LRCX)基本面分析
拉姆研究 (LRCX) 处于科技设备行业,最新年度营业收入$23.23B,处于行业12,净利润$7.27B,处于行业7。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$368.88,最高价为$500.00,最低价为$213.00。
关于拉姆研究(LRCX)的更多详情
公司特有风险:
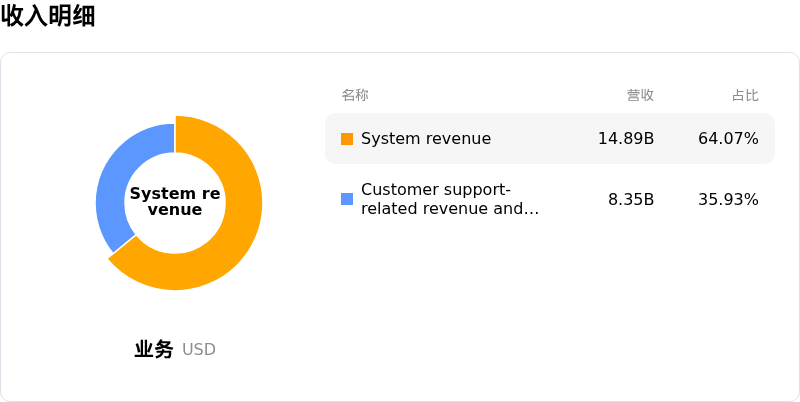
- 中国市场收入集中度与地缘政治贸易管制:对中国市场的高度依赖(约占系统总收入的三分之一)使该公司持续面临因美国执行出口限制以及中国本土竞争对手进行设备国产替代所带来的地缘政治下行风险。
- 毛利率压力与关税影响:近期的业绩指引和分析师评论指出了短期毛利率风险,这些风险源于不利的客户结构转变、工厂运营费用上升以及关税相关支出的增加。
- 估值高企及对AI支出速度的敏感性:相比同行业竞品,该股存在明显的估值溢价,这使得每当市场对AI基础设施资本支出的节奏和时机情绪降温时,该股更容易遭遇剧烈的日内抛售。
- 内部人士减持与机构减仓:美国证监会(SEC)监管文件(Form 4和Form 144)及机构披露显示,内部人士持续净套现,同时机构投资基金也在减持股份,这给近期交易情绪带来了沉重负担。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。