Fair Isaac Corp(FICO)股票9月29日盘中下跌25.97%:真相来了



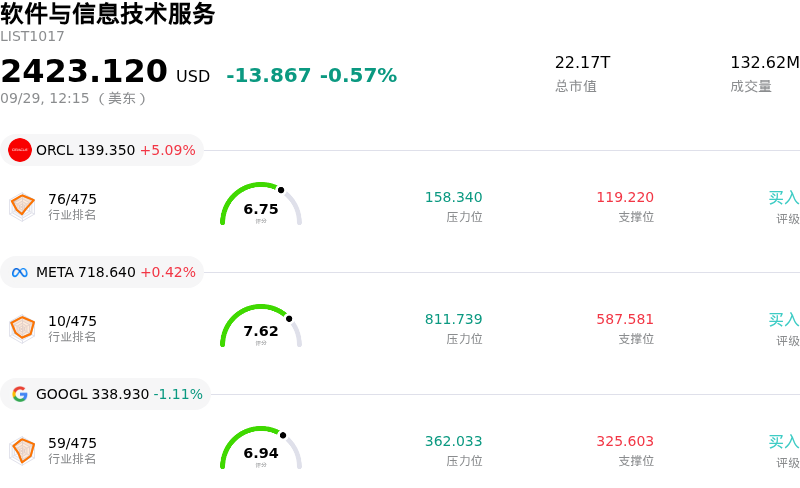
Fair Isaac Corp (FICO) 盘中下跌25.97%, 所属行业软件与信息技术服务下跌0.57% ,公司涨幅跑输行业涨幅,行业成交额前三股票 甲骨文 (ORCL) 上涨 5.14%;Meta Platforms Inc (META) 上涨 0.44%;谷歌-A (GOOGL) 下跌 1.18%。
今日是什么导致了Fair Isaac Corp(FICO)股价下跌?
费埃哲公司(Fair Isaac Corporation)在出现直接威胁其在抵押贷款信用评分市场长期主导地位的重大监管进展后,遭受了剧烈的下行压力。美国联邦住房金融局宣布,政府赞助企业房利美和房地美将采用涵盖 FICO 和 VantageScore 的单一贷款级定价调整表。这一决定消除了先前迫使抵押贷款机构几乎完全依赖 FICO 评分以获得常规贷款批准的定价框架。通过将 VantageScore 放在同等地位,该机构消除了一个主要的结构性障碍,允许贷款机构使用替代评分模型来评估借款人,而无需承担更高的基于风险的费用。
信用行业内部激进的竞争举措进一步放大了市场反应。传拓(TransUnion)将其针对 VantageScore 的折扣定价策略延长至2028年底,大幅削减了相对于 FICO 的收费标准。与此同时,包括 Rocket Mortgage 在内的主要抵押贷款发放机构暗示,正转向将 VantageScore 作为符合条件贷款的首选信用评分模型。这些进展加剧了投资者对“评分挑选”(score shopping,即贷款机构选择能为借款人带来更低利率的评分模型)的担忧。分析师评论指出,这种动态可能会严重削弱 FICO 的定价能力,并缩小其在高利润抵押贷款发放领域的市场份额。
从战略角度来看,FICO 监管护城河的瓦解从根本上改变了其长期增长逻辑。尽管该公司继续通过其软件和企业分析部门产生稳定的现金流,但其评分部门历来受益于近乎垄断的定价能力。分析师警告称,费埃哲可能被迫重组其按次查询收费模式以保护其经济效益,从而导致华尔街急剧重新评估该股的估值倍数。从根深蒂固的垄断突然转变为直接的价格竞争引发了广泛的避险情绪,促使机构投资组合削减风险敞口。
Fair Isaac Corp(FICO)技术分析
Fair Isaac Corp (FICO) 技术面来看,MACD(12,26,9)数值-47.312,处于卖出状态,RSI数值16.666处于超卖状态,Williams%R数值93.479处于超卖状态,注意关注。
Fair Isaac Corp(FICO)基本面分析
Fair Isaac Corp (FICO) 处于软件与信息技术服务行业,最新年度营业收入$1.99B,处于行业127,净利润$651.95M,处于行业59。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1458.68,最高价为$1750.00,最低价为$696.00。
关于Fair Isaac Corp(FICO)的更多详情
公司特有风险:
- FHFA监管指令与房贷主导地位丧失: 美国联邦住房金融局的政策更新和贷款层级价格调整表变更,使竞争对手 VantageScore 4.0 获得了与 Classic FICO 同等的地位,促使 Rocket Mortgage 等主要贷款机构迅速采用,打破了 FICO 在符合政府机构标准的房贷评分领域长期以来的准垄断地位。
- 竞争对手激进定价与利润率受压: 传拓(TransUnion)将 VantageScore 4.0 的 99 美分优惠定价延长至 2028 年 12 月,直接削弱了 FICO 费用较高的单次查询收费优势,对单量增长带来严重阻力,并侵蚀了 FICO 利润率最高的 B2B 评分业务板块的定价权。
- 分析师下调评级与商业模式受阻: 包括 Autonomous Research 将目标价下调至 600 美元在内的华尔街分析师警告称,贷款机构普遍存在的“评分择优”行为可能会迫使 FICO 提前放弃其传统的按次放贷收费模式,从而带来运营执行风险和收入的不稳定性。
- 收入前景面临风险之际资产负债表杠杆上升: FICO 提取了 15 亿美元的定期贷款额度以实施激进的股票回购,这增加了固定财务债务和资产负债表杠杆率,恰逢核心评分收入面临日益加剧的竞争压力,进一步放大了财务下行风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。