阿斯麦(ASML)股票9月29日盘中上涨3.24%:释放什么信号?



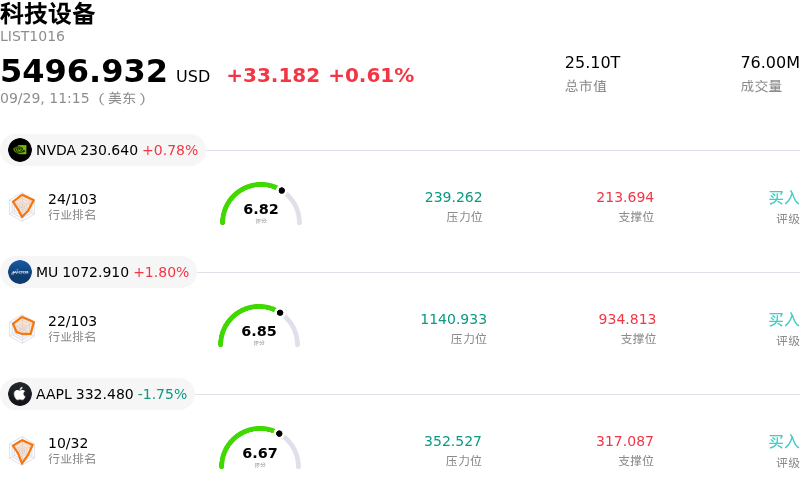
阿斯麦 (ASML) 盘中上涨3.24%, 所属行业科技设备上涨0.61% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 上涨 0.73%;美光科技 (MU) 上涨 1.77%;苹果 (AAPL) 下跌 1.93%。
今日是什么导致了阿斯麦(ASML)股价上涨?
在即将发布季度财报之际,受机构信心大增以及分析师正面评级的提振,阿斯麦股价展现出上涨势头,日内波动有所加剧,整体表现跑赢大盘。
推动股价走强的一个关键催化剂是瑞银最新发布的看多研报,该机构重申了对阿斯麦的“买入”评级。分析师强调,作为全球唯一的极紫外光刻系统供应商,阿斯麦具备结构性护城河,并突出了其与人工智能基础设施投资扩张紧密相连的长期增长轨迹。此前,包括美国银行和巴克莱在内的其他大型金融机构近期也给出了正面评级,形成强有力的机构背书。
整个半导体设备板块在财报发布前日益高涨的乐观情绪,进一步提振了投资者信心。主要云服务提供商的资本支出继续快速扩大,推动了台积电、三星和英特尔等主要晶圆代工厂对先进制程芯片生产的持续需求。由于这些代工厂高度依赖阿斯麦的先进系统来生产高性能芯片,市场参与者正提前布局,预期该公司将展现出稳健的运营执行力与健康的积压订单指标。
此外,阿斯麦持续执行资本回报计划,在其现有的股票回购计划下积极回购股份,这也为股价提供了额外支撑。尽管宏观经济不确定性和地缘政治贸易讨论仍是次要考量因素,但近期的需求驱动因素和该公司独特的竞争地位继续吸引资金净流入。
阿斯麦(ASML)技术分析
阿斯麦 (ASML) 技术面来看,MACD(12,26,9)数值36.618,处于中性状态,RSI数值62.827处于中性状态,Williams%R数值4.246处于超买状态,注意关注。
阿斯麦(ASML)基本面分析
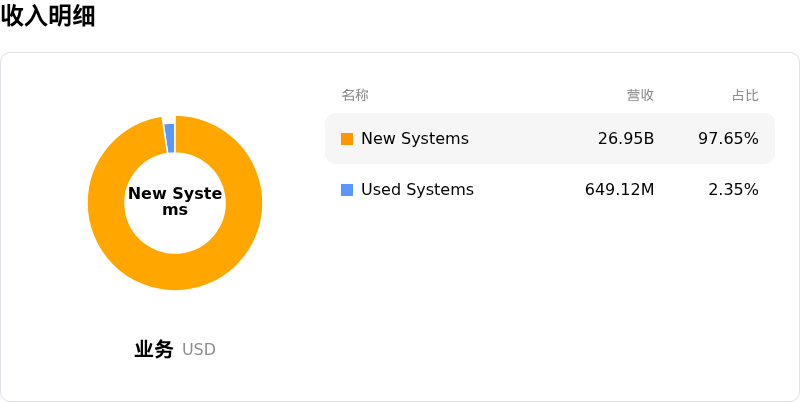
阿斯麦 (ASML) 处于科技设备行业,最新年度营业收入$36.83B,处于行业8,净利润$10.83B,处于行业5。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$2204.11,最高价为$2845.76,最低价为$1450.00。
关于阿斯麦(ASML)的更多详情
公司特定风险:
- 对华出口管制压力升级: 管理层公开警告称,随着中国占其净系统销售额的比重从36%大幅收缩至19%,美荷两国监管限制的收紧——例如拟议立法禁止对此前已交付设备进行维护——将对其重大收入构成威胁。
- 中国本土竞争对手加速崛起: 对深紫外(DUV)光刻机过于广泛的出口限制,已迫使华为等中国实体加速本土设备的研发,进而威胁到阿斯麦在该地区的长期市场主导地位及服务收入。
- 高估值溢价与重新定价脆弱性: 该股滚动市盈率接近55倍,远高于其5年历史中位数。每当机构分析师对AI驱动的晶圆代工资本支出节奏提出质疑时,该股都会面临盘中估值倍数的剧烈压缩和目标价下调。
- 供应链瓶颈与产能刚性: 制造极紫外(EUV)系统需要来自2000家供应商的10万多个专用零部件,这造成了限制产能扩张的运营瓶颈,并使产量极易受到零部件供应商中断的影响。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。