帕兰提尔(PLTR)股票9月23日开盘上涨3.58%:原因全解读



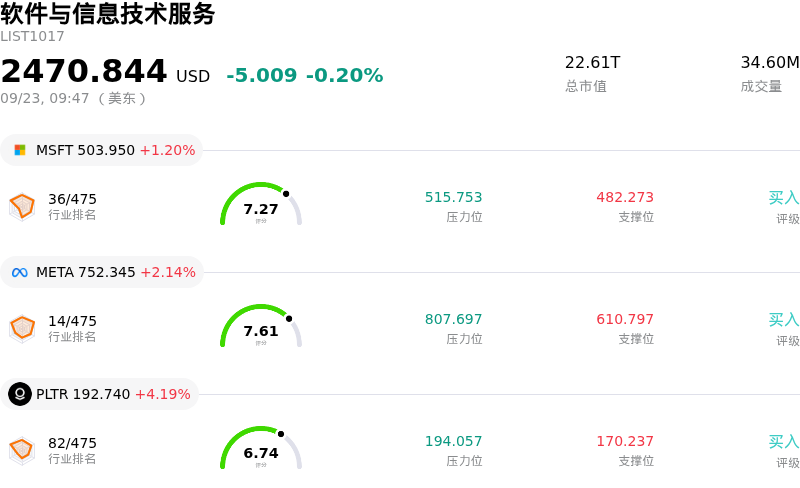
帕兰提尔 (PLTR) 开盘上涨3.58%, 所属行业软件与信息技术服务下跌0.20% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 微软 (MSFT) 上涨 1.08%;Meta Platforms Inc (META) 上涨 1.59%;帕兰提尔 (PLTR) 上涨 3.58%。
今日是什么导致了帕兰提尔(PLTR)股价上涨?
在一系列备受瞩目的战略公告及商业联盟扩大的推动下,Palantir Technologies迎来了显著的上行动力。推动股价上涨的主要催化剂是该公司披露了与英伟达(Nvidia)、富士通(Fujitsu)和Method Security达成的重大合作伙伴关系。其中,与英伟达的合作旨在面向关键行业和政府部门的复杂供应链运营,打造主权人工智能系统。同时,富士通扩大了协议范围,将在日本及全球市场的企业网络中部署Palantir的AI平台;而Method Security则通过Palantir软件为关键基础设施启动了全国性的自主网络安全测试。这些协议进一步巩固了Palantir作为企业级AI和主权基础设施核心协调层的定位。
华尔街分析师对这些业务里程碑以及该公司在AIPCon大会上发布的最新战略更新做出了积极回应。包括D.A. Davidson和瑞银(UBS)在内的知名研究机构大幅调高了其目标价,指出人工智能平台(AIP)的采纳率大幅飙升以及美国商业需求正在加速。此外,政府部门的顺风因素也提供了基本面支撑,具体体现在美国联邦航空管理局(FAA)推出的新空域管理系统,以及与美国国防部合作的Maven智能系统合同的持续扩大。强劲的多年期国防现代化预算和稳健的企业合同斩获,持续增强了该公司长期营收的可预见性。
尽管呈现强劲的上行趋势,该股盘中仍表现出明显的波动性,反映出更广泛的市场动向以及围绕其估值的持续争议。相较于软件行业同行,该股远期市盈率处于较高水平,随着市场参与者在快速的商业增长、估值约束以及机构投资组合再平衡之间权衡利弊,该股对盘中动量波动依然敏感。包括债券收益率波动和科技板块整体情绪在内的更广泛宏观环境,进一步放大了盘中的价格波动。尽管如此,持续的业务执行力与看涨的分析师举措最终维持了买方的优势地位。
帕兰提尔(PLTR)技术分析
帕兰提尔 (PLTR) 技术面来看,MACD(12,26,9)数值1.242,处于买入状态,RSI数值66.859处于中性状态,Williams%R数值5.457处于超买状态,注意关注。
帕兰提尔(PLTR)媒体舆情
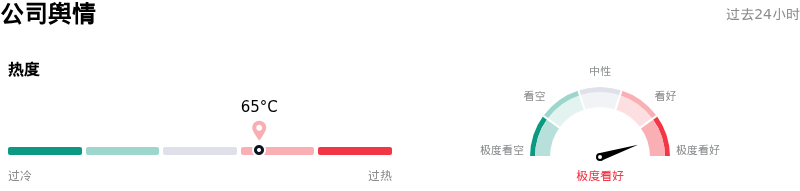
帕兰提尔 (PLTR) 公司舆情热度来看,当前热度65,处于很热状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
帕兰提尔(PLTR)基本面分析
帕兰提尔 (PLTR) 处于软件与信息技术服务行业,最新年度营业收入$4.48B,处于行业72,净利润$1.63B,处于行业31。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$200.83,最高价为$255.00,最低价为$80.00。
关于帕兰提尔(PLTR)的更多详情
公司特定风险:
- 极端估值溢价与估值下修风险:Palantir 当前估值倍数极高,远期市盈率超过 100 倍,滚动市销率近 70 倍,这几乎没有为执行失误留下任何安全边际;机构分析师警告称,企业 AI 资本支出的任何放缓或宏观收益率的变化,都可能引发即刻且剧烈的估值倍数压缩。
- 欧洲主权 AI 的抵制与地域差异:Palantir 的商业模式日益集中于美国(占总营收的 81%),而欧洲商业营收增速已大幅放缓至 26%;法国和德国等欧洲国家的国防与企业实体正积极抵制以美国为中心的 AI 系统,转而支持本土化替代方案,这为其国际扩张带来了结构性天花板。
- 高管与内部人士持续套现:核心高管及公司内部人士(包括 CEO 亚历克斯·卡普、彼得·蒂尔以及多位核心董事)已根据 10b5-1 交易计划持续进行大规模股票抛售,总额超过 8 亿美元;内部人士买入的完全缺失构成了持续的上方抛压,并表明管理层对当前股价水平持谨慎态度。
- 客户集中度与云基础设施依赖:近期的运营文件凸显了显著的财务风险敞口,单一客户占应收账款的比例高达 27%;此外,不断扩大的企业部署日益依赖英伟达和 Nebius 等第三方主权云算力合作伙伴,这带来了利润率结构改变及潜在算力瓶颈的风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。