高通(QCOM)股票9月15日开盘上涨4.71%:原因全解读



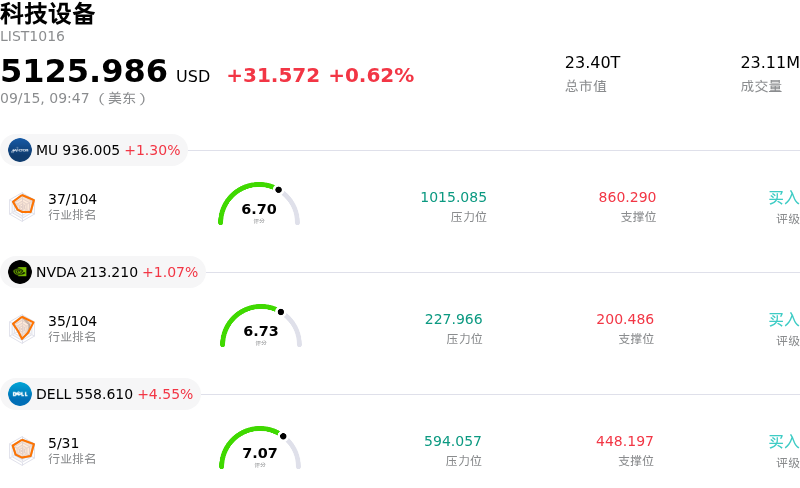
高通 (QCOM) 开盘上涨4.71%, 所属行业科技设备上涨0.62% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 1.15%;英伟达 (NVDA) 上涨 1.27%;Dell Technologies Inc (DELL) 上涨 4.67%。
今日是什么导致了高通(QCOM)股价上涨?
高通今日获得强劲的向上买盘支撑,因机构投资者继续消化该公司向数据中心人工智能硬件领域的积极扩张。市场的高度热情主要源于其与亚马逊云科技(Amazon Web Services)达成的多代合作关系,双方将联合开发定制化 AI 推理处理器及高带宽光连接解决方案。这一里程碑标志着高通跨越了其核心移动通信业务范畴,实现战略转型,并在云基础设施领域建立起切实可行的第二增长引擎。通过锁定一家顶级超大规模云服务商的合作承诺,高通展示了其捕获企业级基础设施支出的能力,进而引发盈利上调,并推动机构资金连续多个交易日持续加仓。
随着本月晚些时候该公司年度骁龙峰会(Snapdragon Summit)的临近,市场预期不断升温,进一步巩固了市场情绪。投资者对即将亮相的旗舰移动平台寄予厚望,该平台针对其 Hexagon 神经网络处理器(NPU)进行了重大架构升级,专为具备情境感知能力的端侧 AI 智能体量身打造。随着原始设备制造商(OEM)加速推出具备 AI 功能的智能手机、个人电脑及汽车座舱,高通在低功耗边缘计算领域的领先地位使其能够捕获更高的单机价值。此外,分析师认为,最近高通对其高端硬件品类进行的合同定价调整,将成为推动其进入下一财年利润率扩张的关键驱动力。
从战术投资组合配置的角度来看,资金正在轮动流向兼具高增长 AI 敞口与合理估值指标的半导体股票,高通正从中受益。尽管此前与手机市场周期挂钩的集中度风险压制了其估值倍数,但高通向云端推理和边缘 AI 基础设施领域的实质性拓展正在改变市场认知。在强劲的企业科技支出支撑整体半导体板块情绪的背景下,高通在边缘与云端计算双轮驱动下的强劲势头,将继续吸引机构资金的持续买入。
高通(QCOM)技术分析
高通 (QCOM) 技术面来看,MACD(12,26,9)数值5.278,处于买入状态,RSI数值70.819处于买入状态,Williams%R数值0.842处于超买状态,注意关注。
高通(QCOM)媒体舆情
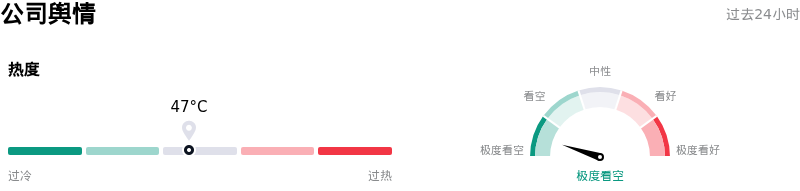
高通 (QCOM) 公司舆情热度来看,当前热度47,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看空状态。
高通(QCOM)基本面分析
近一月多位分析师给出公司评级为持有。目标价预测平均价为$194.40,最高价为$400.00,最低价为$100.00。
关于高通(QCOM)的更多详情
公司特有风险:
- 供应链成本上升与定价阻力:高通近期被迫宣布两位数的芯片涨价,以转嫁飙升的代工及零部件费用。在 AI 基础设施需求严重挤占制造产能的背景下,这使公司面临客户抵触与订单取消的风险。
- 核心智能手机市场持续疲软:分析师报告警告称,管理层并不预期智能手机领域会出现全面复苏,中国安卓需求疲软以及客户垂直整合(如苹果的基带芯片研发)将在直至2027年的期间内持续对营收造成压力。
- AI 变现不确定性与估值风险:尽管围绕其与亚马逊 AI 芯片合作的消息频出,但该交易依赖于认股权证归属的业绩里程碑,而非保证的预付收入。由于预计要到 2028 财年才会出现 AI 驱动的实质性盈利拐点,高通高企的估值因而易受冲击。
- 半导体关税政策悬而未决风险:美国针对芯片和 AI 硬件悬而未决的关税提案,可能推高高通整个生态系统的成本结构,为其骁龙 X AI PC 的发布与国际拓展带来逆风风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。