


奈飞(NFLX)股票9月14日盘中上涨3.75%:原因全解读



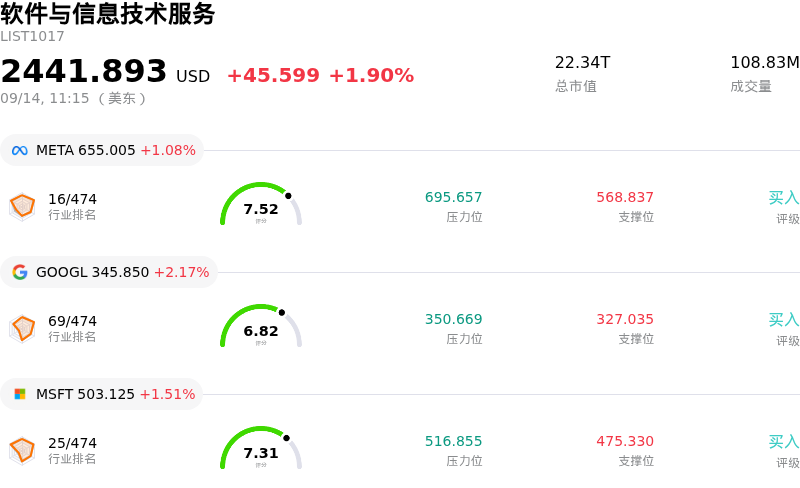
奈飞 (NFLX) 盘中上涨3.75%, 所属行业软件与信息技术服务上涨1.90% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 Meta Platforms Inc (META) 上涨 1.05%;谷歌-A (GOOGL) 上涨 2.09%;微软 (MSFT) 上涨 1.53%。
今日是什么导致了奈飞(NFLX)股价上涨?
随着华尔街的正面点评和积极的调查数据提振了投资者对这家流媒体巨头长期增长轨迹的信心,奈飞股价出现显著上涨势头。当日股价上涨的一个关键催化剂是 Evercore ISI 上调了其目标价,该机构在重申“跑赢大盘”评级的同时,强调在主要核心市场中消费者采用率正在加速,订阅用户指标也在持续改善。分析师的调查结果指出,美国市场的渗透率已升至多年高点,日本等主要国际市场的用户参与度也创下新高,这表明公司拥有持久的竞争优势。
积极的股价走势反映出市场对奈飞多层次变现策略及不断拓展的内容组合的认可度日益提升。独家调查数据表明,标准含广告套餐继续发挥着有效的用户留存机制作用,在防止价格敏感型消费者取消订阅的同时,也打通了利润丰厚的广告收入渠道。此外,公司向现场活动、高关注度体育节目以及短视频流的战略拓展,正在推动平台参与度和客户满意度进一步提升,从而有效保护平台免受更广泛的媒体退订潮趋势影响。
从机构研究的角度来看,营业利润率的扩大和严格自律的内容支出为奈飞的基本面逻辑提供了坚实支撑。随着管理层继续专注于高利润率的广告产品、区域定价优化,并在强劲的自由现金流支持下择机回购股票,相对于其中期盈利能力而言,该股具吸引力的估值持续吸引着机构买家,尽管近期整个板块出现波动,仍推动股价盘中走强。
奈飞(NFLX)技术分析
奈飞 (NFLX) 技术面来看,MACD(12,26,9)数值-0.960,处于中性状态,RSI数值55.843处于中性状态,Williams%R数值38.506处于买入状态,注意关注。
奈飞(NFLX)媒体舆情
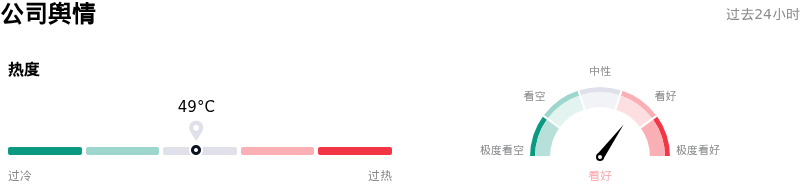
奈飞 (NFLX) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
奈飞(NFLX)基本面分析
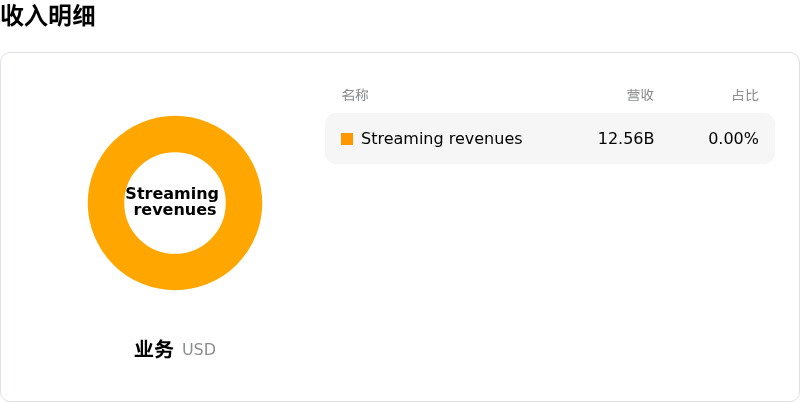
近一月多位分析师给出公司评级为买入。目标价预测平均价为$95.32,最高价为$135.00,最低价为$70.00。
关于奈飞(NFLX)的更多详情
公司特有风险:
- 营收增速放缓与订阅用户趋于饱和:预计营收增速将放缓至低双位数,同时单会员观看时长参与度有所下滑,这推高了长期订阅用户流失的风险,并预示着核心市场趋于饱和。
- 体育直播版权费用攀升挤压利润率:年度内容支出正攀升至接近200亿美元——由于NFL版权等重大多年期体育直播合作而大幅增加——在广告变现完全落地之前,这正在挤压营业利润率。
- 估值溢价与华尔街下调目标价:其远期市盈率达到可选消费行业平均水平的两倍以上,使该股票极易受到盘中剧烈抛售的影响,而机构将目标价下调至75–85美元区间更是加剧了这一状况。
- 监管审查与国际市场调价阻力:主要海外市场激进的订阅提价面临着用户留存风险,而海外监管机构对数字流媒体定价结构的审查则构成了持续的运营逆风。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







