


为什么加元的反弹不仅仅是因为加息押注


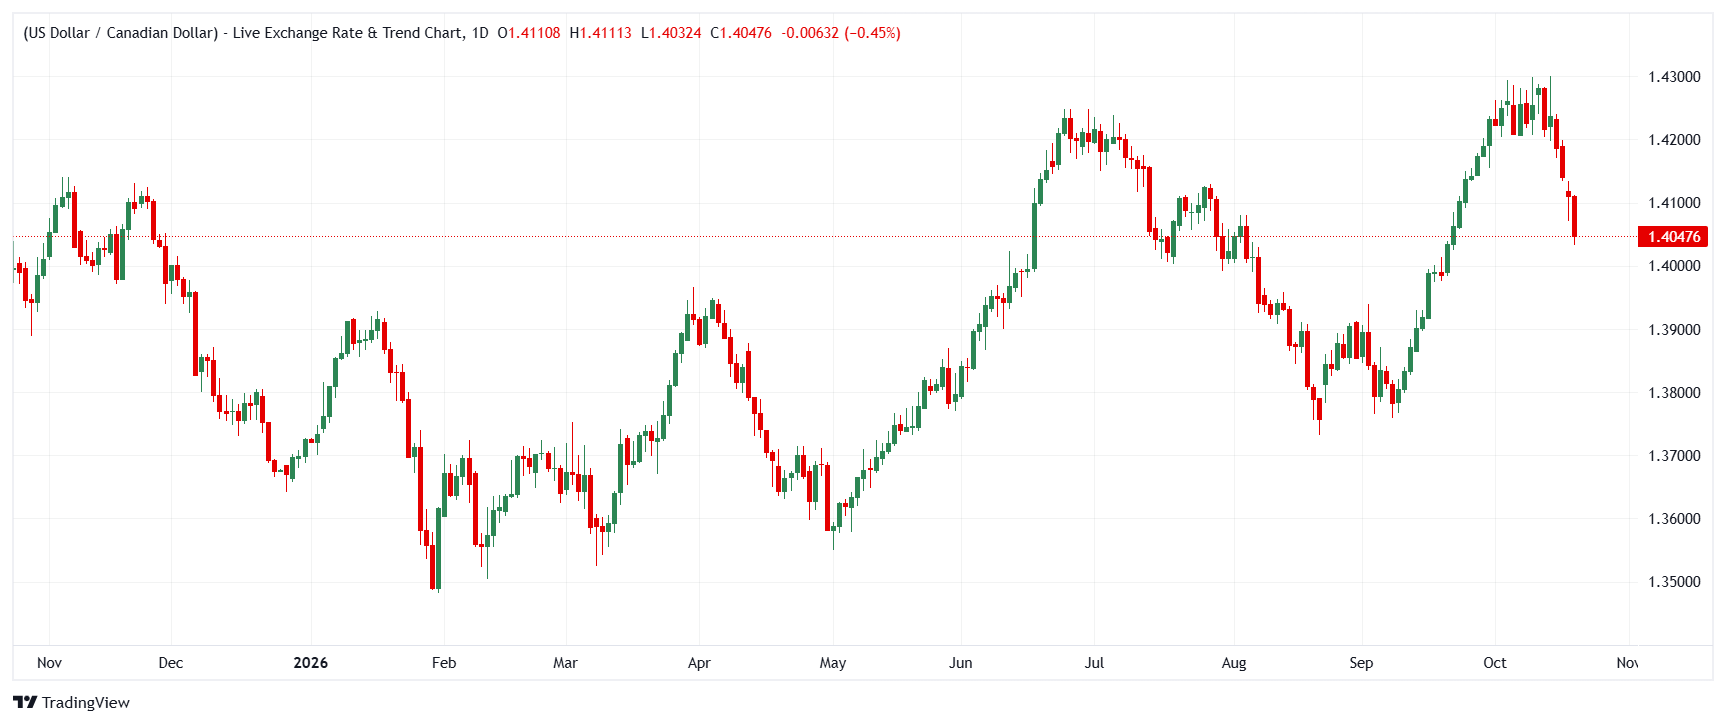
加拿大元(CAD)已成为围绕加拿大央行(BoC)下一步政策举措的争论焦点。市场已迅速计入即将召开的会议上加息的预期,推动美元/加元(USD/CAD)跌至1.4071,远低于10月14日的1.4300高点;三菱日联金融集团(MUFG)认为,加拿大央行很可能会兑现这一预期——甚至可能在12月再次加息。渣打银行则持相反观点,认为市场对收紧政策的押注过度,并预计加拿大央行将把利率维持在2.25%,直至2026年底。与此同时,加拿大皇家银行(RBC)的调查证据解释了为何这种鹰派重定价会出现:就在与美国的贸易谈判破裂之际,加拿大通胀预期正大幅上升。对于加元而言,下一步走势取决于加拿大央行是否会验证这些加息押注。
渣打银行:加拿大央行没有必要实施市场已计入的加息
渣打银行经济学家丹·潘(Dan Pan)预计,尽管市场压力要求最早在本月加息,但加拿大央行将在2026年底和2027年将政策利率维持在2.25%。在他看来,国内需求疲软、核心通胀低迷以及劳动力市场疲弱,使通胀压力扩散的风险很小;10月的利率变动将是出于“谨慎,而非必要”,而市场计入的大约100个基点的收紧幅度背后并没有强劲的增长催化剂——他将这种定价简单地描述为“过度”。
“我们现在预计加拿大央行(BoC)将把利率维持在2.25%,直到2026年底和2027年(此前预期为2026年降息、2027年加息)。高油价降低了近期降息的可能性,但持续的经济闲置和受控的潜在通胀仍然使加拿大央行有理由忽略短期能源价格冲击。”
三菱日联金融集团:鹰派重定价已推动加元反弹
在三菱日联金融集团,李·哈德曼(Lee Hardman)指出,加拿大元兑美元持续反弹,美元/加元跌至1.4071的低点,进一步低于10月14日的1.4300高点。推动因素是加拿大央行预期的鹰派重定价:利率市场目前计入约21个基点的加息,而上周末仅为9个基点,原因是加拿大三大银行都已将其预测转为支持下周会议加息。加拿大央行自身的企业和消费者调查也显示,家庭的长期通胀预期正在上升,这进一步强化了加息理由——不过哈德曼也承认,鉴于9月份连续第二个月出现大规模就业流失,这一结果“并非板上钉钉”。
“加拿大央行最近已释放信号,表明他们正越来越接近加息。如果他们更加重视前瞻性通胀风险指标,而加拿大利率市场在下周会议前继续计入较高的加息概率,我们预计加拿大央行将采取行动并收紧政策。”
RBC:不断降温的贸易谈判正推高加拿大通胀预期
加拿大皇家银行(RBC)的 Claire Fan 报告称,加拿大企业情绪在 8 月初前有所改善,但在 8 月 21 日加美贸易谈判破裂后明显走弱。情绪、出口和投资的恶化伴随着通胀预期的转变:企业对未来一年和两年的通胀预期在 9 月分别回升至 3.7% 和 3.1%,接近春季高点,且受访企业中有一半——高于上季度——计划将成本上升转嫁给客户。在消费者方面,受持续的中东冲突推动,更长期的五年通胀预期显著上升,与短期预期持平。
"企业状况在 8 月初前总体有所改善,但在 8 月 21 日加美贸易谈判破裂后收集到的证据显示,情绪、出口和投资重新走弱,同时通胀预期上升。"
各大银行如何看待加元的下一步走势
这三家银行共享相同的宏观背景——通胀预期上升、贸易不确定性以及疲弱的劳动力市场——但在加拿大央行(BoC)的应对以及这对加元意味着什么方面看法截然不同。MUFG 预计加拿大央行将在下周采取行动,并且在 12 月前还有可能再次加息,这将进一步支撑加元。相比之下,渣打银行预计加拿大央行将在 2026 年和 2027 年一直维持 2.25% 不变,并认为市场已计入的紧缩幅度过大——这一立场意味着,如果这些加息押注被逆转,加元可能面临压力。RBC 的观点介于两者之间:数据确实显示出足以支持鹰派倾向的通胀预期压力,但现实经济中的重新走弱也让加拿大央行的决策更加复杂。
结论
加元的短期走势将由加拿大央行即将召开的会议决定。MUFG 预计的加息将很可能验证市场的重新定价,延续美元/加元的下跌,并打开 12 月再次行动的猜测空间。如果像渣打银行所认为的那样,加拿大央行忽略能源价格冲击并将利率维持在 2.25%,那么鹰派仓位可能会被平仓,推动加元回落。无论如何,RBC 证据显示企业和消费者都在上调通胀预期——且有一半企业计划转嫁成本——这表明通胀风险叙事不会很快消退,使加拿大央行持续承压,并让加元对其下一步动作的任何暗示都高度敏感。
(本文由人工智能工具协助生成,并经编辑审核。 了解更多。)







