日元在东京假期中走软


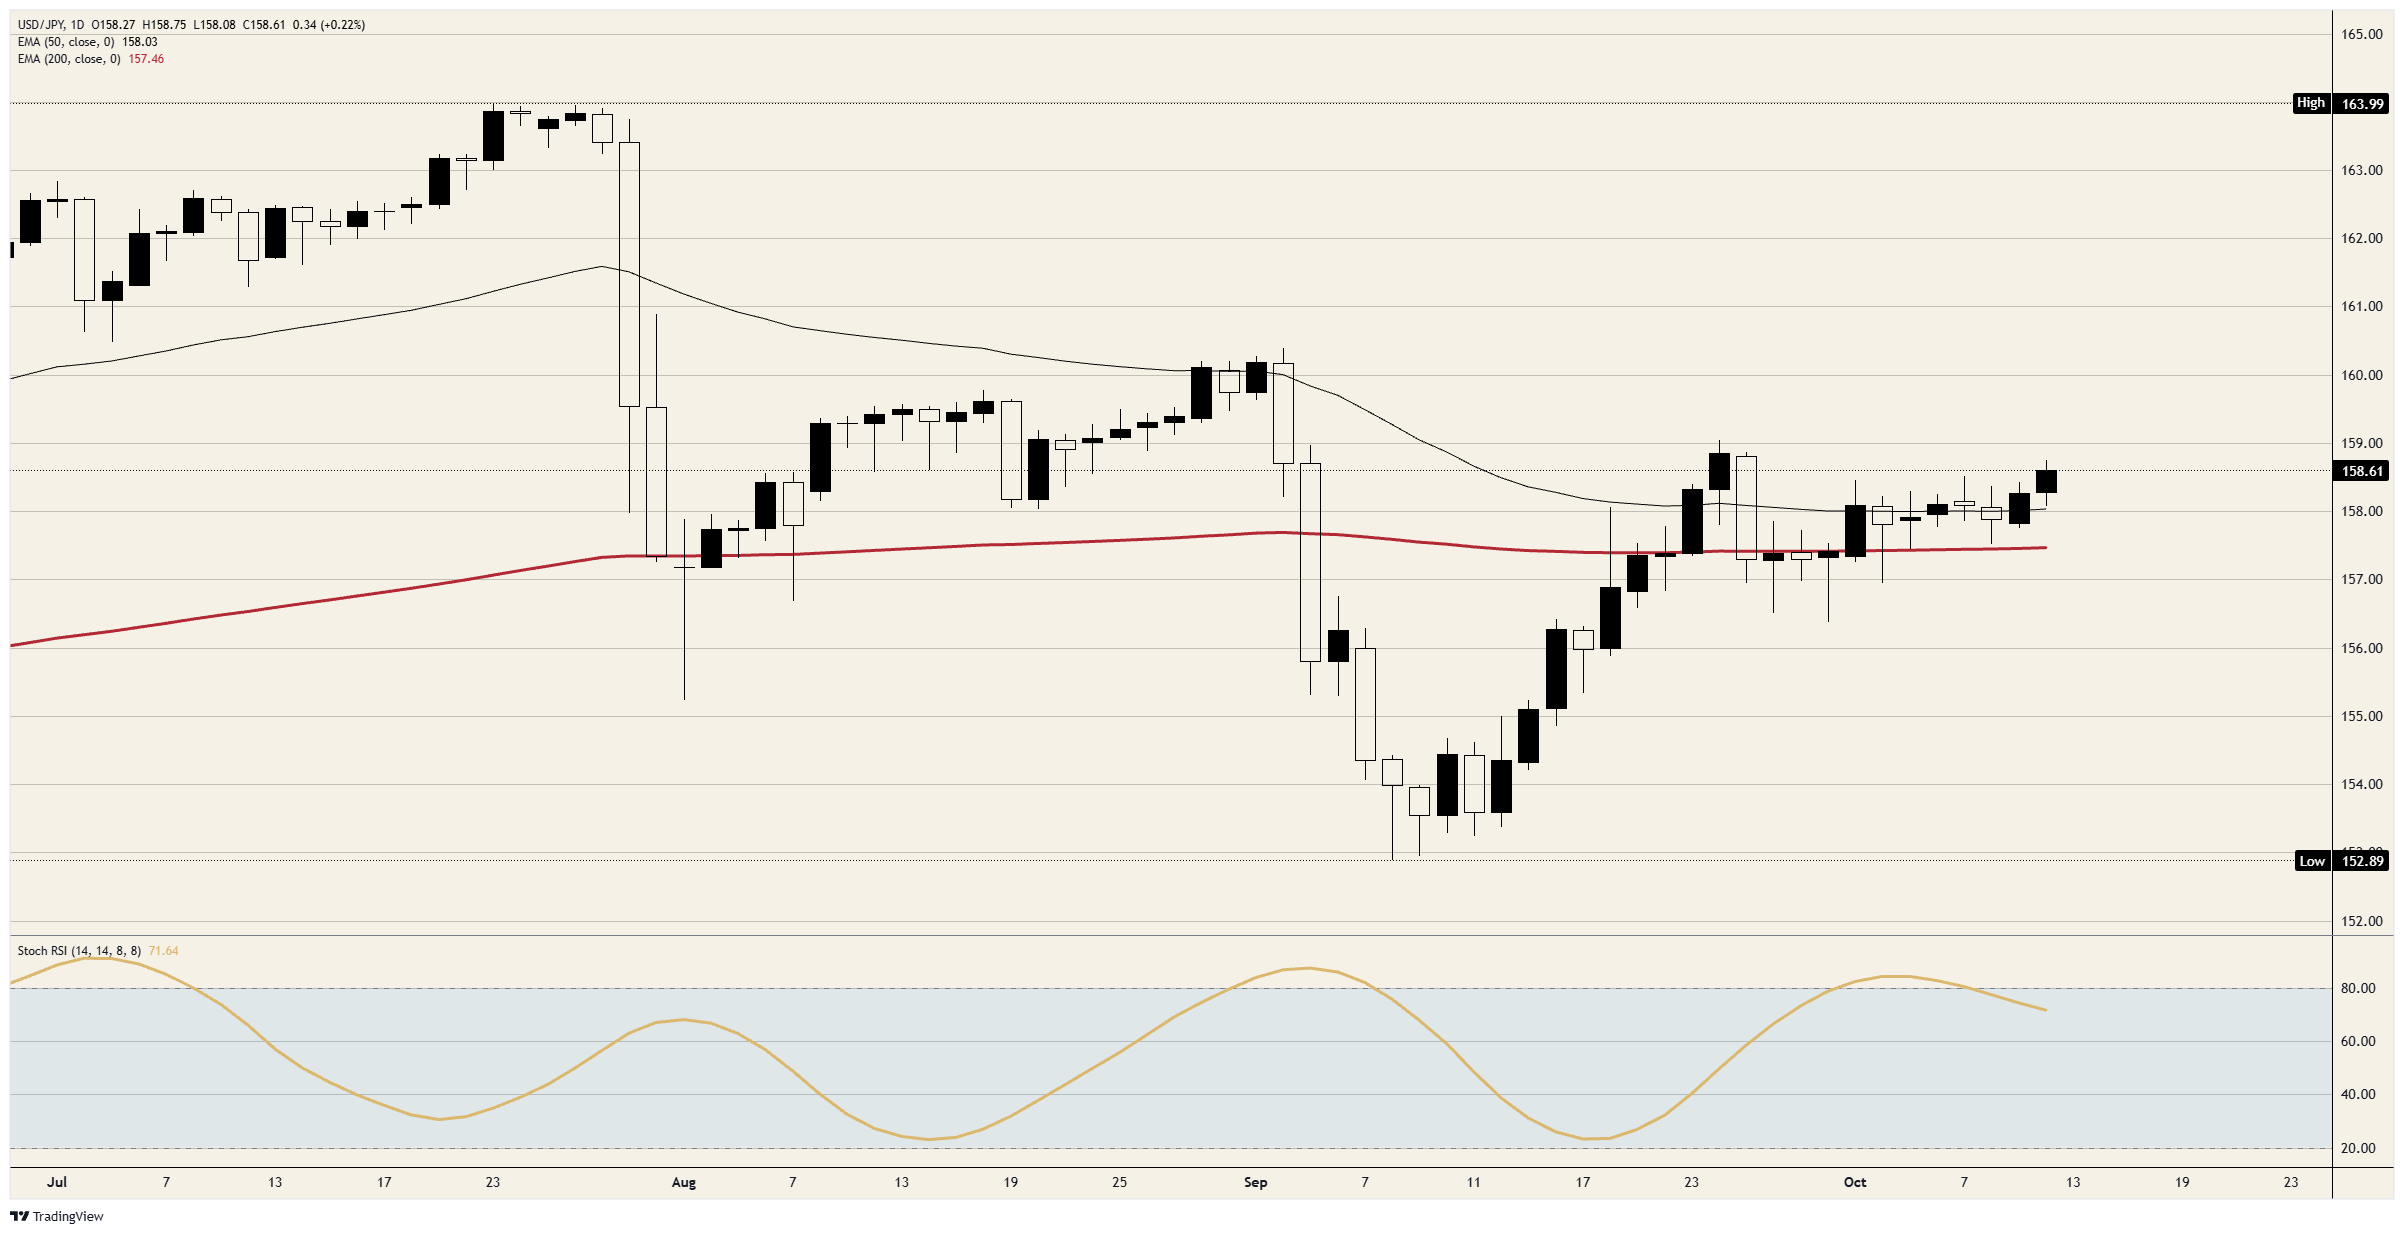
- 随着原油上涨,美元/日元收于158.60附近,为9月24日以来最高收盘价。
- 截至10月6日当周,投机者持有62.3K份日元期货净多头合约。
- 周三美国CPI预计同比增长3.7%,高于8月的3.4%。
周一,布伦特原油升破每桶107美元,日本因健康与体育日假期休市,美国政府债券市场也因哥伦布日休市。美元/日元收于158.60附近,为9月24日以来最高收盘价,盘中低点出现在布伦特原油触及低点后的几分钟内。东京将于周二重新开市,日本财务大臣正在曼谷出席国际货币基金组织(IMF)会议,美国通胀数据则将于周三公布。
两大债券市场休市,日元随布伦特原油波动
日本几乎所有原油都从海外进口,且价格以美元计价,因此布伦特原油每上涨一次,都意味着需要卖出更多日元。周初,在美国总统特朗普声称俄乌能源停火之际,布伦特原油跌破103美元,美元/日元一度跌至158.00附近。随后,随着布伦特原油回升至107美元附近,美元/日元最高升至158.50上方,原因是俄罗斯继续袭击乌克兰能源设施,伊朗革命卫队则声称霍尔木兹海峡又有第三艘超级油轮遭袭。
由于两大债券市场均未开市,10年期美债收益率维持在上周五的5.24%,日本10年期国债收益率维持在3.0%左右。隔夜利差更大,美联储利率为3.75%-4.00%,而日本央行(BoJ)为1.25%,因此借入日元持有美元的年化收益超过2.5个百分点。尽管利差当天无法变化,美元/日元仍录得10月以来最高收盘价。
随着该货币对逼近160.00,投机者押注日元走强
据美国商品期货交易委员会(CFTC)数据显示,截至10月6日,投机者持有的押注日元走强的期货合约比押注日元走弱的合约多62.3K份。按日元计算约为7790亿日元,他们在当周又增加了6.9K份合约,押注日本将再次买入日元。日本财务省从7月30日至8月下旬共动用15.4万亿日元,这是其单月在日元上投入的最大金额,而买入行动始于美元/日元接近164.00之时。
国际事务副财务大臣三村在9月28日表示,他对日元走势并不满意,也没有感到安心;财务大臣片山和美国财政部长贝森特目前都在曼谷出席IMF和G20会议。投机者的交易需要东京出手干预,而周一东京正好休市。
一位在9月加息中投反对票的日本央行成员,如今支持分阶段加息
支撑日元走强的另一条路径来自日本央行。董事会成员佐藤是9月18日将利率上调至1.25%时投反对票的两名成员之一。她在10月6日和7日发表的采访中表示,她支持分阶段加息,并称原油价格使通胀上行风险偏向更高。
日本家庭支出在8月连续第九个月下降,这也是佐藤投反对票时提到的疲弱消费。援引熟悉日本央行想法人士的报道指出,10月30日可能暂停行动,12月则可能加息。
首相高市正要求议会将食品消费税从8%在2027年4月起的两年内降至1%,并表示不会通过出售债券来为此筹资。此举预计将在两年内耗资约10万亿日元,而因借贷担忧推高的日本收益率可能会打压日元,而非提振日元。
周三美国通胀预期为3.7%,剔除食品和能源后为2.5%
周三GMT时间12:30公布的美国消费者物价指数(CPI)数据显示,9月CPI月率预计为0.6%,年率预计为3.7%;剔除食品和能源后,预计分别为0.2%和2.5%。其中的能源部分差距是周一推动美元/日元上涨的成本因素,而12月美联储加息的概率已高于80%,10月28日加息的概率则低于20%。
美联储理事沃勒(Waller)于10月8日表示,可能还需要更多次加息,但步伐可以灵活,他将于周二GMT时间07:45发表讲话。美国生产者价格指数预计年率上升5.4%,零售销售数据将于周四GMT时间12:30公布。
日本央行(BoJ)董事会成员小枝(Koeda)将于周四GMT时间01:30发表讲话。美联储主席沃什(Warsh)最后发言,他将于周五GMT时间03:30在国际货币基金组织(IMF)会议期间参加炉边谈话,而在美联储10月27-28日会议前一天,美联储将停止公开讲话。
50日均线与160.00之间的水平
阻力位:周一高点略高于158.50,为9月24日以来最高,当时涨势止步于159.00上方不远处。160.00是9月初下跌开始的位置,也是美元/日元上次交易于该水平上方时的起点。
支撑位:周一接近158.00的低点守住了50日指数移动平均线(EMA),该均线也接近158.00。自10月1日以来,157.50一直低于每日收盘价。
倾向:只要收盘价守住158.00上方,偏向仍为看多,目标指向159.00,随后是160.00。日线随机相对强弱指数(Stoch RSI)在价格创出高点时已从接近85回落至接近72,因此动能并未确认这一走势。若日线收盘跌破157.50,则看多观点失效。
美元/日元日线图
日元常见问题(FAQ)
日元(JPY)是世界上交易量最大的货币之一。日元的价值大体上取决于日本经济的表现,但更具体地说,取决于日本央行(Bank of Japan)的政策、日美债券收益率之差,或交易员的风险情绪等因素。
“日本央行的任务之一是货币控制,因此它的举措对日元至关重要。日本央行有时会直接干预外汇市场,通常是为了降低日元的价值,不过由于主要贸易伙伴的政治担忧,日本央行通常不会这么做。由于日本央行和其他主要央行之间的政策分歧越来越大,日本央行在2013年至2024年期间的超宽松货币政策导致日元对主要货币贬值。最近,这种超宽松政策的逐渐退出给日元提供了一些支持。”
过去10年,日本央行坚持超宽松货币政策的立场,导致其与其它央行(尤其是与美联储(fed))的政策分歧不断扩大。这支撑了10年期美国国债和10年期日本国债之间利差的扩大,这有利于美元兑日元。日本央行在2024年决定逐步放弃超宽松政策,加上其他主要央行的降息,正在缩小这一差距。
日元通常被视为一种避险投资。这意味着,在市场紧张时期,投资者更有可能将资金投入日元,因为日元被认为具有可靠性和稳定性。动荡时期可能会使日元对其他被视为投资风险更大的货币升值。