NatWest、美国银行和其他四家同行银行希望人工智能购物代理公开自身信息。


9 月 22 日,六家银行联合发布原则,提议代理商业交易的所有参与方都应该知道人工智能代理何时参与交易以及它代表谁行事。.
这篇题为《在代理商业中建立信任》的论文由 NatWest 集团、美国银行、Capital One、ING 集团、澳大利亚联邦银行和新西兰 ASB 银行共同撰写。.
这些原则是自愿性的,不具约束力。各银行计划就这些提议咨询政策制定者,并发布第二份文件阐述如何落实这些提议。.
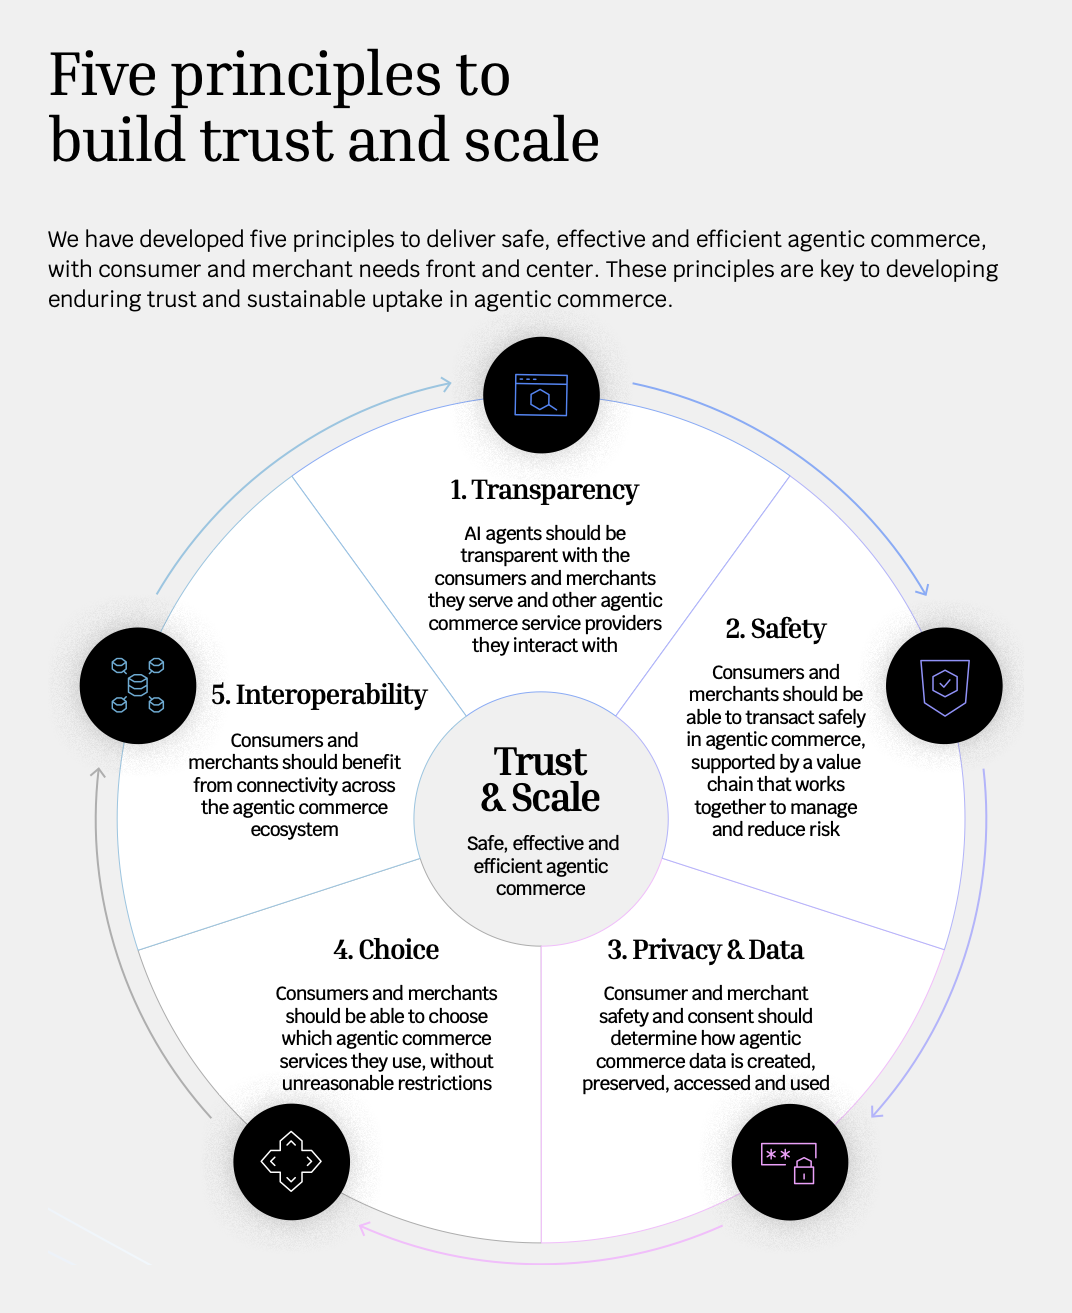
透明度位列五项原则之首。
信息披露提案属于透明度范畴,这是五项原则中的第一项。其他四项原则分别是安全、隐私和数据、选择以及互操作性。.
透明度还延伸到经纪人如何对各种选项进行排序和做出决策,包括赞助选项。该文件警告说,经纪人可能会推广那些能让其供应商获得更高佣金的产品或支付方式,即使这些产品或支付方式对消费者来说并非最佳选择。.
在安全方面,银行希望消费者能够控制他们授予代理人的权限,包括查看和管理授权的能力。代理人应以安全、可审计的方式输入支付dent。.
争议解决过程中应有各方参与,责任应由引入风险或错误的一方承担。.
数据原则要求服务提供商保留消费者指示和意图的可审计记录,仅处理他们需要的数据,并允许消费者和商家同意以决定任何进一步的使用。.
消费者和商家应该有权自由选择代理商务服务,而不受不合理的限制。.
“但要实现这一潜力,客户需要相信他们仍然可以控制支付方式,并且他们的资金是安全的,”NatWest首席支付官马克·布兰特表示。.
直接在网站上输入银行卡信息是最不安全的操作之一。
该报告称:“消费者不清楚人工智能代理是否会维护他们的利益。”.
消费者担心代理商可能会买错东西、花太多钱,或者因为诈骗和欺诈而蒙受损失,而且当出现问题时,他们也不知道该向谁求助。.
该报告发现一些供应商存在不安全的做法,例如要求消费者提供信用卡信息,然后将其输入网站,以及优先考虑安全性较低的支付方式。.
它还会标记出那些入侵或冒充人工智能代理和商家的攻击者。商家担心,由于一些他们无法控制的原因,纠纷和拒付可能会增加。.
银行表示,代理商业已经从封闭试验发展到实际试点和早期规模化,而且这些发展速度已经超过了正式治理的速度。.
据 Cryptopolitan,Robinhood 于 5 月份推出了 AI 代理信用卡消费功能,而当时大多数金融公司仍处于 试点 阶段。
六家银行邀请其他银行和支付公司应用这些原则,并帮助制定实施这些原则的蓝图。.
如果你正在阅读这篇文章,你已经领先一步了。 订阅我们的新闻简报,继续保持领先优势。