随着美国国债收益率上升抵消美联储鸽派重新定价,黄金举步维艰


- 受美元走强和美债收益率飙升限制需求,黄金仍然承压。
- 美国通胀低于预期,削弱了市场对美联储 10 月加息的押注,但对黄金的支撑有限。
- 只要黄金/美元交投于布林带中轨下方,日内走势仍偏空。
黄金(XAU/USD)周四维持盘整,因美元(USD)走强和美国国债收益率飙升限制了其上行空间。截稿时,黄金/美元交投于 4,167 美元附近,日内上涨 0.26%,这贵金属难以延续早盘反弹势头。
美元指数(DXY)跟踪美元对一篮子六种主要货币的表现,目前升至年内新高附近 101.85。与此同时,基准 10 年期美国国债收益率升至约 5.34%,为 2002 年以来最高水平。
更高的美债收益率提高了持有黄金等无收益资产的机会成本,而美元走强则使以其他货币计价的买家购买贵金属的成本更高。
尽管周三公布的美国经济数据喜忧参半,交易员仍下调了对美联储(Fed)本月加息的预期,但美元和美债收益率仍在上升。
美国个人消费支出(PCE)价格指数显示,8 月通胀放缓幅度超过预期。核心 PCE 通胀月率上涨 0.2%,低于预期的 0.3%,而年率维持在 3.0% 不变,低于预期的 3.3%。
然而,美国经济增长数据上修凸显了全球最大经济体持续展现出的韧性。第二季度年化国内生产总值(GDP)增长 2.2%,高于经济学家预期的 1.5%。
道明证券(TD Securities)表示,最新的 PCE 和 GDP 修正数据是“喜忧参半,增长数据偏鹰派上修,通胀数据偏鸽派下修”。不过,该机构强调,“潜在趋势才是关键”,预计“强劲增长与上升的通胀风险”将继续主导美联储的前景。
CME FedWatch 工具显示,交易员目前认为美国央行将在 10 月 27-28 日会议上加息的概率约为 37%,低于本周早些时候的 70%。
鸽派重新定价为黄金提供了一些支撑,尽管这几乎未能阻止美元和美债收益率继续走高。韧性的经济增长为美联储提供了更多应对通胀的空间,而通胀仍高于其 2% 的目标,并使今年晚些时候再次加息仍有可能。与此同时,美国与伊朗就重新开放霍尔木兹海峡的谈判缺乏进展,令油价维持高位,通胀风险偏向上行,从而支持了收紧货币政策的理由。
展望未来,周四的美国经济日程包括每周初请失业金人数、ISM 制造业采购经理人指数(PMI)以及美联储官员讲话,随后是周五备受关注的非农就业报告(NFP)。
技术分析:RSI 仍低于 50,看跌偏向维持不变
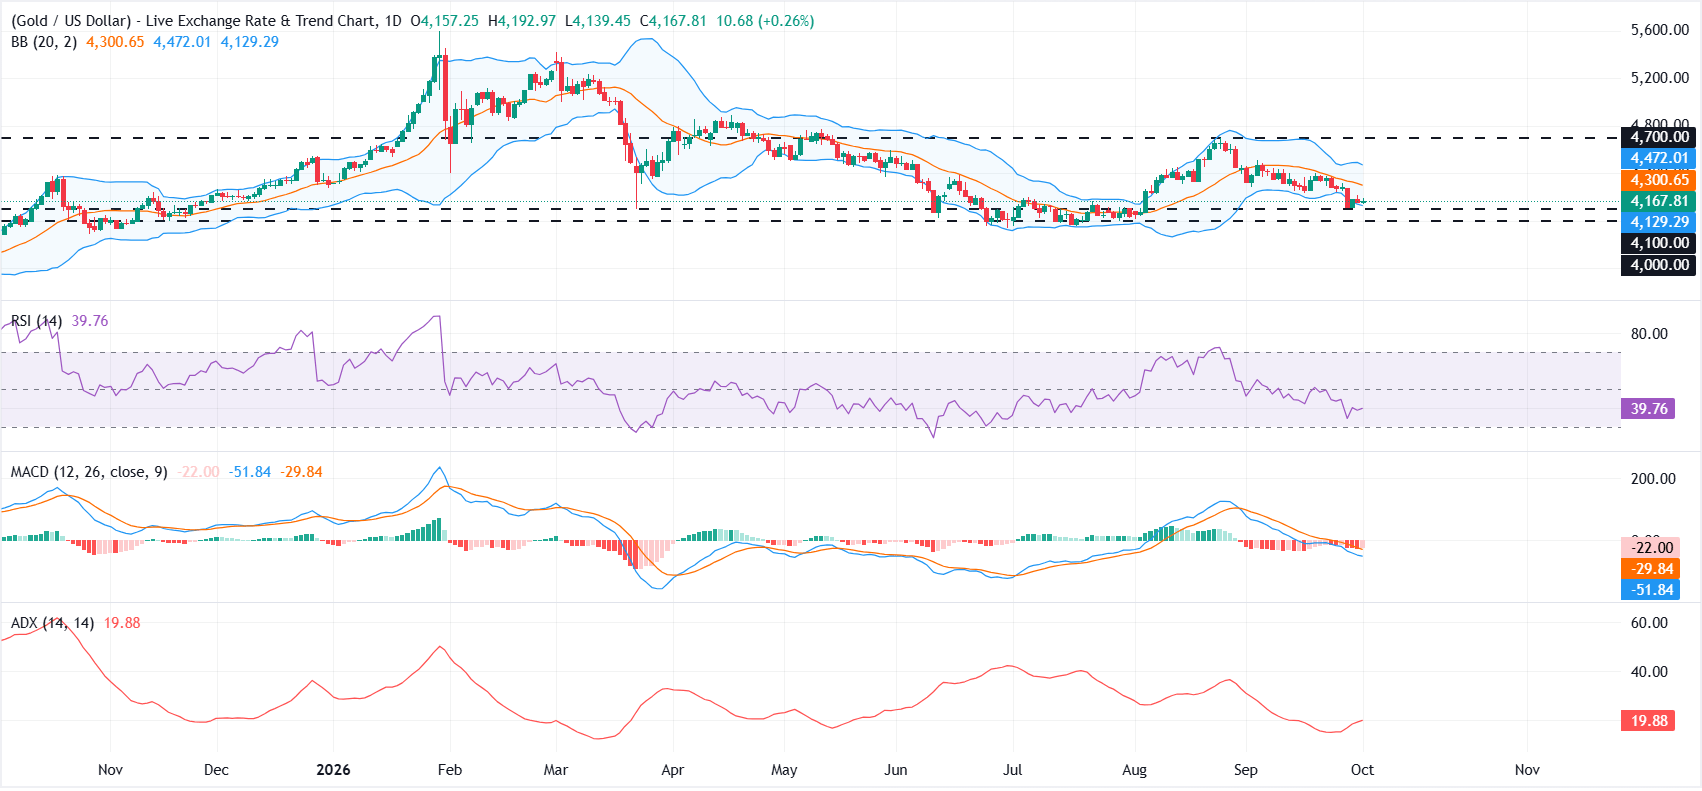
从日线图来看,XAU/USD 维持短期看跌倾向,因为其位于 20 日布林带简单移动均线(SMA)4,301 美元下方。金价也明显受制于 4,471 美元的布林带上轨下方,这限制了反弹空间;与此同时,相对强弱指数(RSI)在 40 附近,且移动平均趋同/背离(MACD)读数为负,均暗示看涨动能有限,并在走弱趋势中呈现修正性基调,平均趋向指数(ADX)接近 19 也印证了这一点。
下行方面,初步支撑位于 4,131 美元附近的布林带下轨,随后是 4,100 美元的水平支撑位,更深一轮看跌延伸则将暴露 4,000 美元关口。上行方面,反弹尝试首先将面临 20 日布林带简单移动均线(SMA)4,301 美元的阻力,随后是 4,471 美元的上轨,而更强的看涨反转只有在持续突破 4,700 美元的结构性阻力后才会形成。
(本报道的技术分析由 AI 工具协助撰写。了解更多。)
黄金常见问题(FAQ)
黄金在人类历史上发挥了关键作用,因为它被广泛用作价值储存和交换媒介。目前,除了它的光泽和用于珠宝之外,黄金还被广泛视为避险资产,这意味着它被认为是动荡时期的一项不错的投资。黄金还被广泛视为对冲通胀和货币贬值的工具,因为它不依赖于任何特定的发行方或政府。
各国央行是最大的黄金持有者。为了在动荡时期支撑本国货币,各国央行倾向于使储备多样化,并购买黄金,以提高人们对经济和货币实力的看法。高黄金储备可以成为一个国家偿付能力的信任来源。根据世界黄金协会的数据,各国央行在2022年增加了1136吨黄金储备,价值约700亿美元。这是有记录以来最高的年度购买量。中国、印度和土耳其等新兴经济体的央行正在迅速增加黄金储备。
黄金与美元和美国国债呈负相关,两者都是主要的储备资产和避险资产。当美元贬值时,黄金往往会上涨,使投资者和央行能够在动荡时期实现资产多元化。黄金与风险资产也呈负相关。股市的反弹往往会压低金价,而风险较高的市场的抛售往往有利于黄金。
由于各种各样的因素,价格可能会变动。地缘政治不稳定或对深度衰退的担忧可能会迅速推高黄金价格,因其避险地位。作为一种低收益资产,黄金往往会随着利率下降而上涨,而较高的资金成本通常会拖累黄金。尽管如此,由于资产以美元(XAU/USD)定价,大多数走势取决于美元(USD)的表现。强势美元倾向于控制金价,而弱势美元则可能推高金价。