金价因美联储加息押注、美国国债收益率上升而下跌近3%


- 随着交易员权衡油价上涨、更高的美国收益率以及美联储再次加息的前景,黄金下跌近3%。
- 美国数据和美联储评论密集的一周将焦点放在通胀、就业以及美联储的下一步行动上。
- 黄金/美元交投于50日、100日和200日移动均线下方,而RSI接近超卖区域。
黄金(XAU/USD)本周开局承受沉重卖压,随着由油价推动的通胀担忧强化了市场对美联储(Fed)可能进一步加息的预期,金价下跌近3%。截至发稿时,黄金/美元交投于4156美元附近,创8月5日以来最低水平。
自2月下旬美国(US)和以色列对伊朗发动联合打击以来,油价一直保持波动,这引发了中东战争,并扰乱了经霍尔木兹海峡的供应。
上周末,美国总统唐纳德-特朗普拒绝了伊朗提出的在七天内重新开放该海峡的最新提议。不过,他周日在接受Axios采访时表示,预计美国谈判代表本周将进行进一步会谈。伊朗外长阿巴斯-阿拉格齐坚称,德黑兰不会在其要求上让步,这些要求包括解除制裁、获得被冻结资产的使用权以及结束美国封锁。
尽管双方都维持强硬立场,并且仍为进一步会谈留下空间,但快速取得外交突破的前景依然渺茫。
自战争爆发以来,黄金作为避险资产和通胀对冲工具的传统作用几乎没有带来多少支撑。这种贵金属较1月接近5600美元的历史高点已下跌约25%,利率预期仍是主要驱动因素。高企的油价已将全球债券收益率推升至多年高位,增加了持有这种不生息金属的机会成本。10年期美国国债收益率升至5.23%,为2007年以来最高水平。
在美联储于9月15-16日会议上实施25个基点(bps)加息、也是三年来首次加息之后,交易员正在计入该央行进一步收紧货币政策的可能性。继上周美联储官员一系列鹰派言论之后,CME FedWatch显示,市场认为10月加息的概率为70%。
美联储的鹰派前景和不断上升的美债收益率使美元维持在近期高位附近,进一步给黄金带来压力。追踪美元兑六种主要货币价值的美元指数(DXY)交投于101.16附近。
本周密集的美国经济日程可能为黄金带来新的方向。交易员将评估周三公布的个人消费支出(PCE)通胀数据、周四公布的ISM采购经理人指数(PMI)以及周五公布的非农就业报告(NFP),并关注美联储官员的讲话,以寻找央行下一步行动的线索。
技术分析:空头在关键移动均线下方仍占据主导
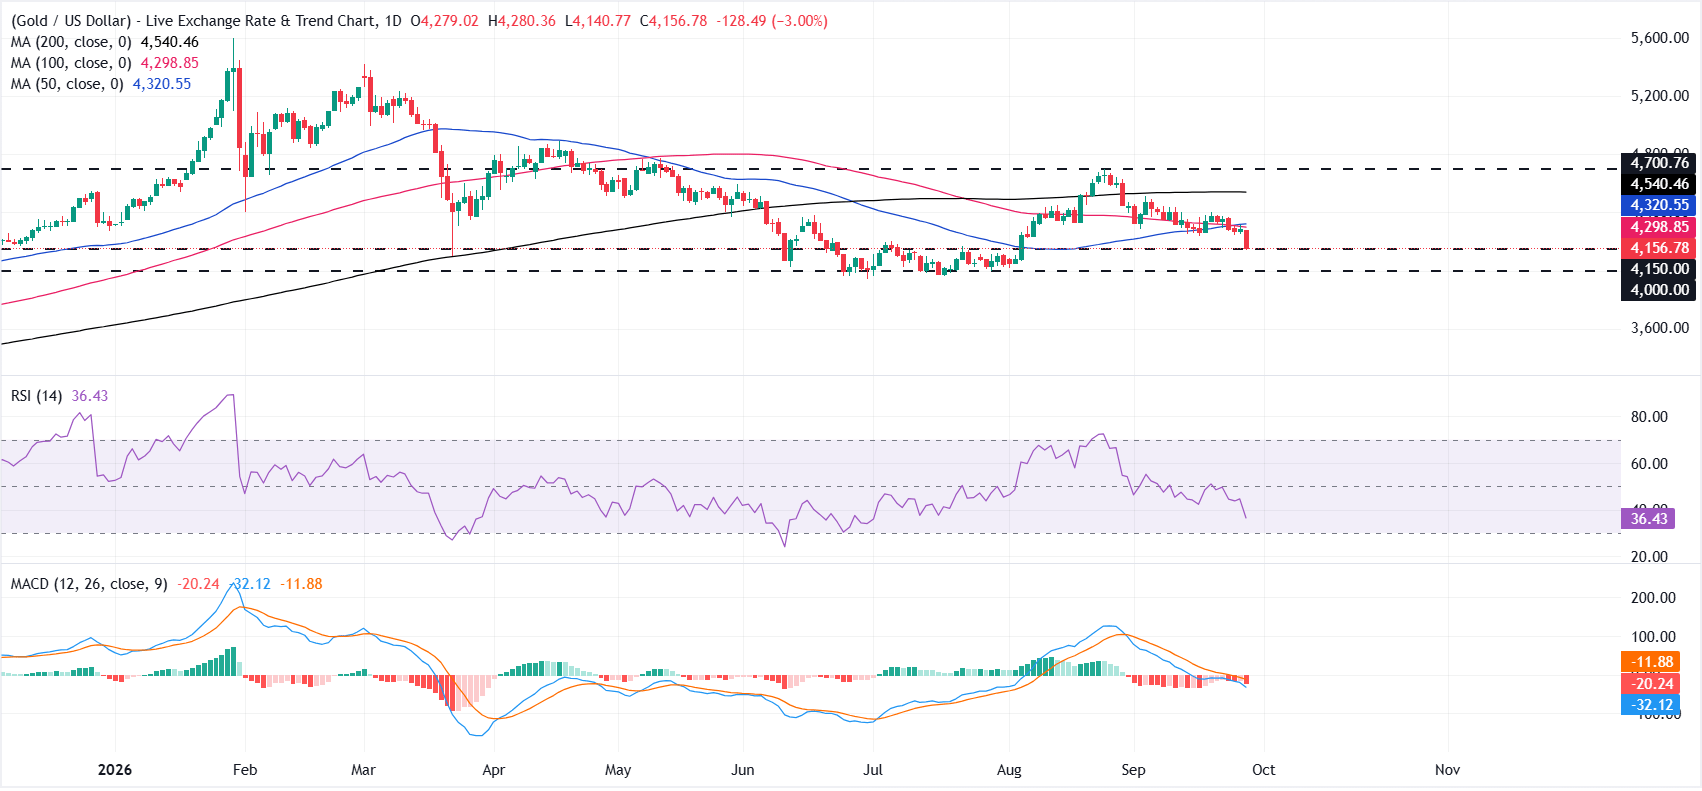
日线图上,XAU/USD 维持短期看跌倾向,因为价格仍位于 50 日和 100 日简单移动平均线(SMA)下方,而更长期的 200 日 SMA 则仍位于更上方。
动能进一步强化了下行基调,相对强弱指数(RSI)滑向 36 的超卖区域,移动平均趋同背离(MACD)指标则稳稳位于零轴下方,暗示反弹可能会受到密集移动均线阻力的压制。
上行方面,初步阻力位与 100 日 SMA 的 4,298 美元一致,其后是 50 日 SMA 的 4,320 美元,这两道阻力都将在更远处的 200 日 SMA 4,540 美元之前限制反弹尝试。更高的阻力位出现在 4,700 美元的水平阻力位。
下行方面,直接支撑位见于 4,150 美元附近的水平支撑,更深一层的缓冲位在 4,000 美元附近。若明确跌破这些水平,将为当前看跌阶段的延续打开大门。
(本报道的技术分析由 AI 工具协助撰写。了解更多。)
黄金常见问题(FAQ)
黄金在人类历史上发挥了关键作用,因为它被广泛用作价值储存和交换媒介。目前,除了它的光泽和用于珠宝之外,黄金还被广泛视为避险资产,这意味着它被认为是动荡时期的一项不错的投资。黄金还被广泛视为对冲通胀和货币贬值的工具,因为它不依赖于任何特定的发行方或政府。
各国央行是最大的黄金持有者。为了在动荡时期支撑本国货币,各国央行倾向于使储备多样化,并购买黄金,以提高人们对经济和货币实力的看法。高黄金储备可以成为一个国家偿付能力的信任来源。根据世界黄金协会的数据,各国央行在2022年增加了1136吨黄金储备,价值约700亿美元。这是有记录以来最高的年度购买量。中国、印度和土耳其等新兴经济体的央行正在迅速增加黄金储备。
黄金与美元和美国国债呈负相关,两者都是主要的储备资产和避险资产。当美元贬值时,黄金往往会上涨,使投资者和央行能够在动荡时期实现资产多元化。黄金与风险资产也呈负相关。股市的反弹往往会压低金价,而风险较高的市场的抛售往往有利于黄金。
由于各种各样的因素,价格可能会变动。地缘政治不稳定或对深度衰退的担忧可能会迅速推高黄金价格,因其避险地位。作为一种低收益资产,黄金往往会随着利率下降而上涨,而较高的资金成本通常会拖累黄金。尽管如此,由于资产以美元(XAU/USD)定价,大多数走势取决于美元(USD)的表现。强势美元倾向于控制金价,而弱势美元则可能推高金价。