微软股价预测:单日大涨7%刷新历史新高,Azure增长或推动MSFT冲击600美元



AI播客


微软股价单日大涨创历史新高,市值突破四万亿美元。强劲的基本面主要得益于季度营收与每股收益的稳健增长,其中Azure云服务增速显著,成为核心驱动力。华尔街多家机构集体上调其目标价。技术面显示多头趋势保持完好,成交量放大配合突破,RSI指标显示仍有上行空间,下方关键支撑关注前期压力位转换区。
TradingKey - 美股风险偏好显著回升之际,微软(MSFT)股价单日上涨约6.7%,盘中最高触及559.15美元,收于555.80美元,双双刷新历史纪录,市值随之升至约4.14万亿美元。科技股整体回暖以及公司云计算和AI业务持续增长,共同提振了市场情绪。
此次上涨也受益于美股整体市场环境改善,道琼斯指数单日上涨超过1569点,创下约一年半以来最大单日涨幅,科技股成为推动市场反弹的重要力量,微软与苹果(AAPL)股价双双刷新历史高位。
从公司基本面来看,微软近期公布的2027财年第一季度业绩表现稳健,公司季度营收达到923亿美元,同比增长19%;调整后摊薄每股收益为4.89美元,同比增长18.4%。其中,Azure云服务的表现尤为突出,收入增速达到48%,继续成为推动微软整体业绩增长的重要引擎。随着企业加快部署生成式AI应用,对云计算资源、数据处理能力和相关软件服务的需求持续增加,微软有望从企业AI投资中获得更多收入。
Azure的增长速度,也是华尔街上调微软估值预期的重要原因。人工智能的发展正在改变云计算行业的竞争格局,企业不仅需要购买GPU和服务器,还需要云平台提供模型部署、数据存储、算力调度及安全管理等服务。微软凭借Azure、Microsoft 365及其AI产品之间的业务协同,能够向企业客户提供较为完整的解决方案。如果AI应用进一步从试点阶段走向大规模商业化,云计算收入和相关软件服务有望继续受益。
华尔街机构近期也纷纷提高对微软的目标价。StoneX将目标价上调至630美元,主要看好Azure业务增长;瑞银(UBS)将目标价提高至700美元,认为云服务表现好于此前预期;TD Cowen将目标价上调至650美元,重点关注Azure创下的高增长表现。Cantor Fitzgerald则将目标价调整至630美元,并肯定微软在扩大AI基础设施投入的同时,仍然重视现金流管理。花旗(C)也上调了对微软等大型云服务商的AI收入预测,反映出机构对AI商业化前景的判断有所改善。
来源:TradingView
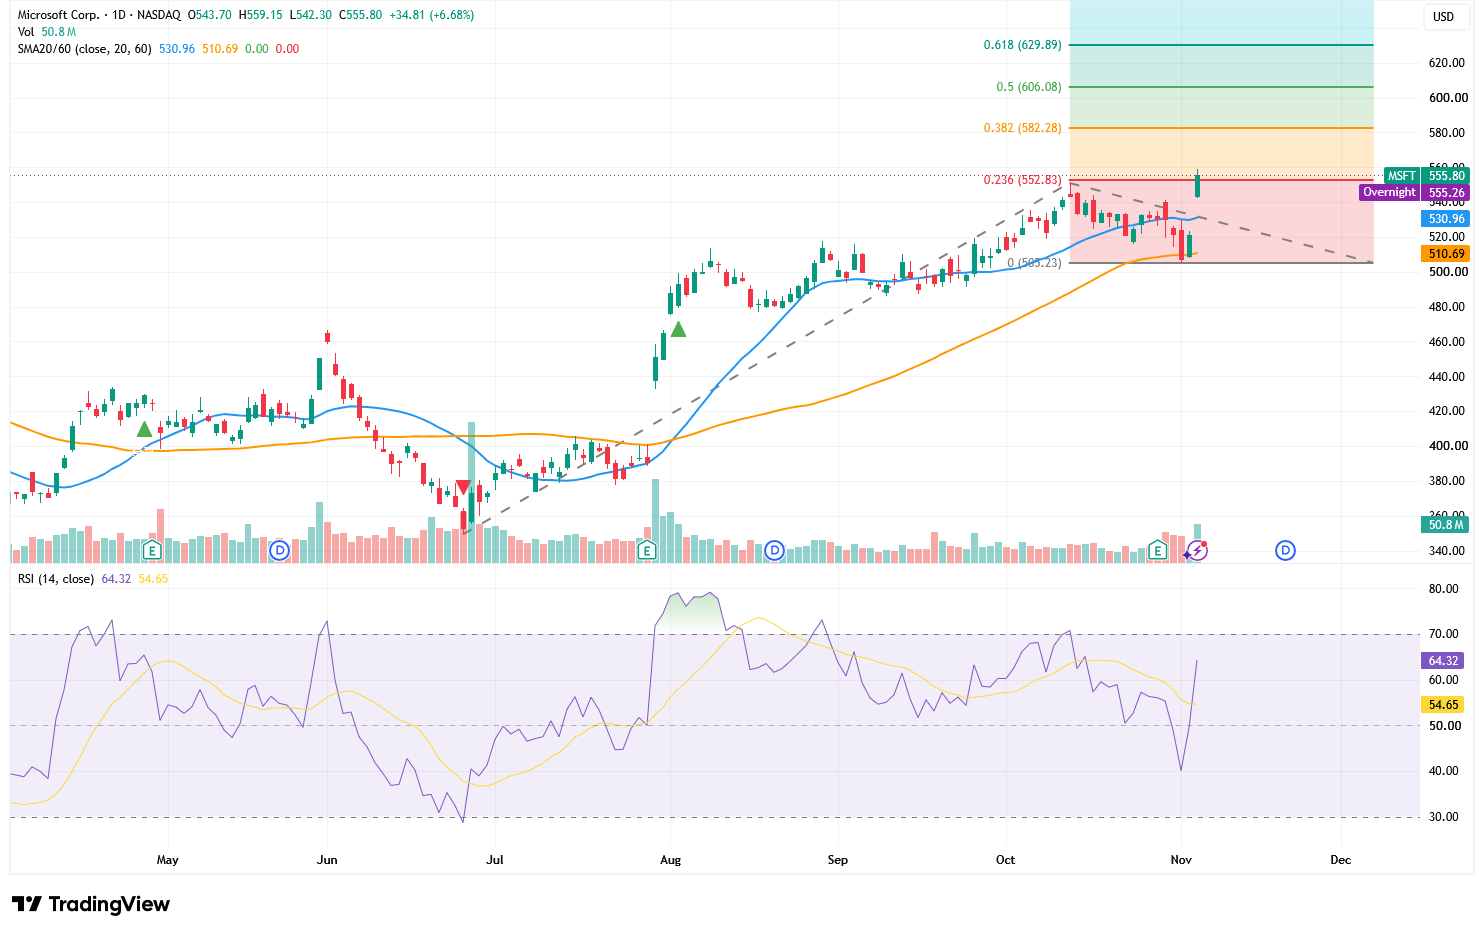
从技术面来看,微软股价已经突破此前高点以及斐波那契0.236扩展位552.83美元,同时成交量放大至5080万股,说明此次突破获得资金配合。20日均线升至530.96美元,60日均线位于510.69美元,两条均线保持向上,整体多头趋势并未改变。
RSI目前为64.32,高于其信号线54.65,但尚未进入70以上的超买区域,意味着股价仍有进一步上行空间。若MSFT能够连续收于552—555美元上方,下一个技术目标位于0.382扩展位582.28美元,随后有望测试0.5扩展位606.08美元,因此600美元目标具有技术依据。更强势情况下,0.618扩展位629.89美元将成为下一阶段目标。
下行方面,552—555美元由前期压力转为第一支撑;若股价重新跌回该区域下方,需要警惕假突破,短线可能回踩20日均线530.96美元。更强支撑位于510—505美元区域,只有跌破该位置,当前中期上升结构才会明显转弱。