特斯拉股价预测:Q3利润大降引股价暴跌近5%,恐继续探底300美元关口



AI播客


特斯拉2026年股价呈剧烈波动,年内跌幅接近16%。其间经历两次先跌后涨,首轮下跌受美债收益率跳升与交付放缓影响,次轮则因AI与机器人资本支出(CapEx)激增导致利润承压。尽管马斯克推进商业帝国合并委员会带来远期AI与航天溢价,但Q3营业利润同比大降56%及高动态P/E估值引发抛售。技术面上,短期仍面临回调与震荡压力,下一关键防线关注斐波那契0.236对应的340美元附近及300美元整数关口。

特斯拉2026年股价走势回顾
TradingKey - 进入2026年之后,特斯拉 (TSLA) 股价经历了极具剧烈波动与战略转型意义的一年,两轮先跌后涨,但是迄今为止仍然处于下跌水平,年内跌幅接近16%。
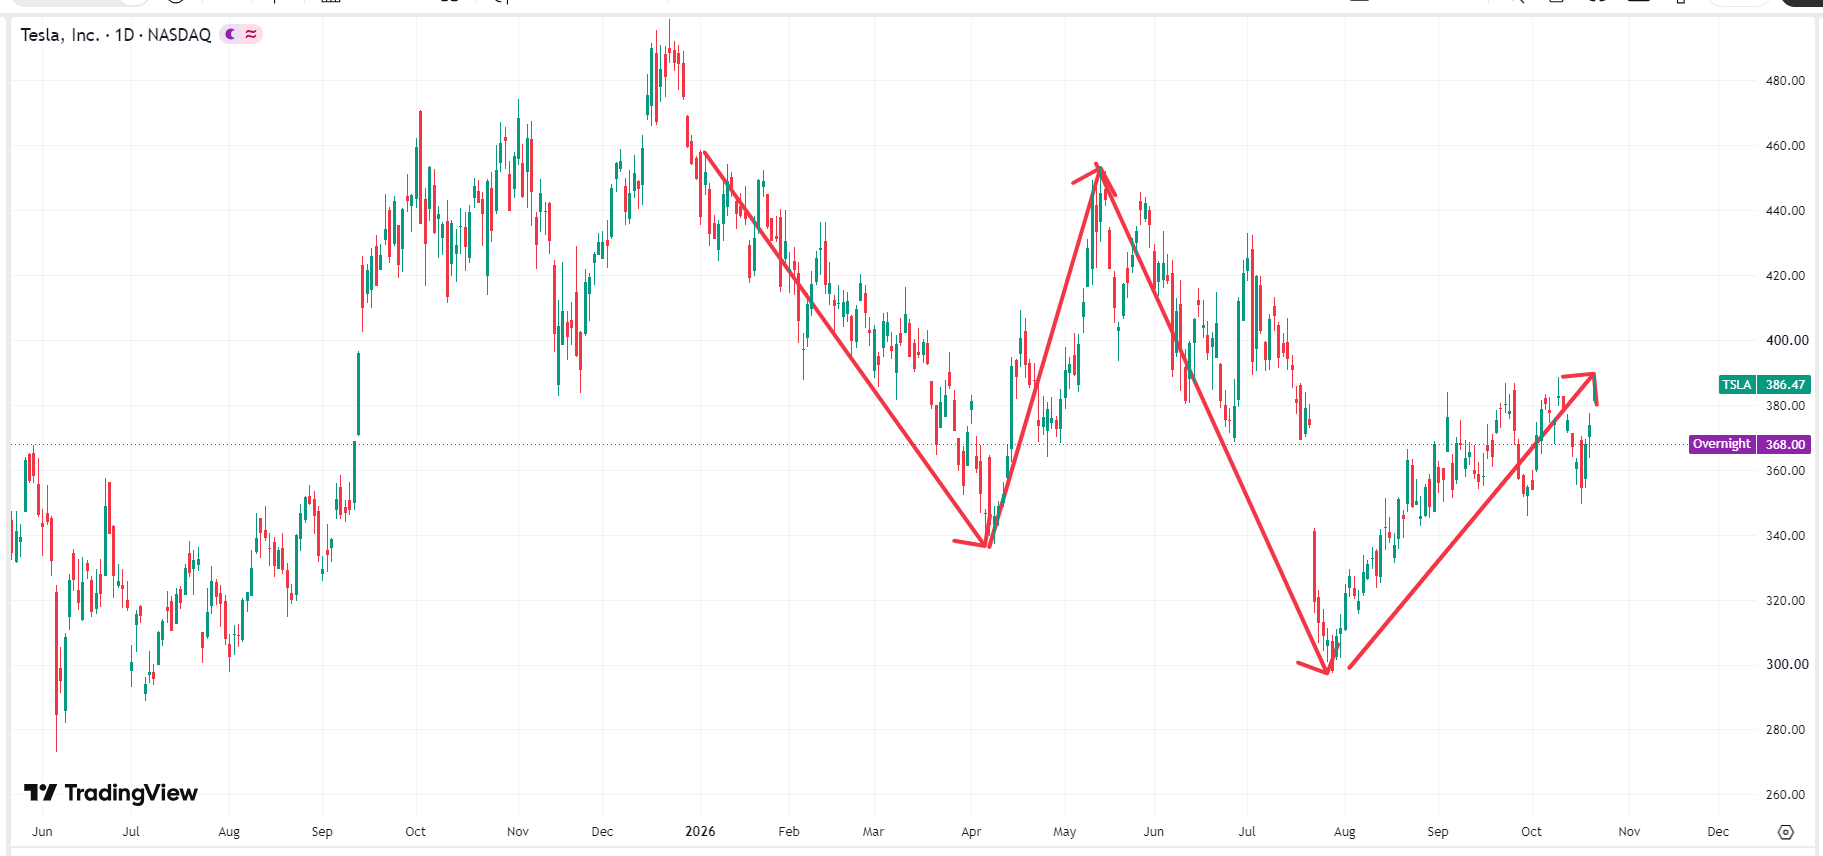 特斯拉股价图表,来源:TradingView
1月–3月,特斯拉股价并没有延续2025年涨势,而是不断下行,自高点450美元持续下滑至低点340美元附近;4月–5月,特斯拉获得强烈机构买盘支撑,股价持续反弹,并于5月中旬强势带量冲上450美元。
6月–7月,特斯拉股价再度震荡走低,一度跌破300美元大关,于7月29日触及297美元的全年最低点;8月–10月,在触及极限底部后,长线价值修复买盘迅速涌入,于10月强势收复380美元大关。
影响特斯拉股价波动的因素有哪些?
特斯拉年内出现两次大跌的原因并不相同,前者主要是宏观因素,后者主要是财报利润承压。在第一季度,美债收益率跳升,宏观科技股去估值,特斯拉也遭到投资者抛售;与此同时,特斯拉全球电动车(EV)交付数据出现季节性放缓,市场对车业价格战及利润率挤压产生疑虑,导致股价逐波下挫。6月–7月,公司大幅上调 AI 算力集群与 Optimus 人形机器人的 CapEx 支出,导致单季营业利润率承压;而且高额资本支出引发短线量化资金与对冲基金对自由现金流的恐慌性抛售。
特斯拉年内股价第一次上涨是因为供应链成本与产能利用率改善,推动汽车业务毛利率;而且FSDV13/V14 大模型升级与无人驾驶出租车(Robotaxi)在部分区域的试运营许可落地,显著提升了华尔街对其AI/自动驾驶溢价的定价。第二轮上涨是与SpaceX算力采购联动以及 Optimus 量产试运行进展顺利,以及马斯克商业帝国合并委员会。
特斯拉股价还会下跌?
尽管马斯克宣布成立“SpaceX + xAI + Tesla 合并委员会”带来了极大的远期 AI/航天溢价,但特斯拉正面临利润暴跌与 CapEx 扩张的实质考验,短期内确实仍存在回调探底与震荡洗盘的压力,股价仍有可能继续下行。
10月20日,马斯克在SpaceX的季度业绩电话会议上证实成立合并委员会,寻求将 SpaceX 与 xAI 整合进特斯拉的架构,带来了“星地联网 + 算力 + 端侧机器人”极大的远期 AI/航天溢价,特斯拉股价出现短暂的上涨。
然而,特斯拉公布的Q3财报显示Q3财报显示特斯拉营业利润同比大降 56%,营业利润率仅约 2.6%,使得股价反弹受阻。此外,宏观通胀数据居高不下,带动美债收益率反弹,全市场高 P/E的高 Beta 科技股均面临宏观去估值的压力,而特斯拉动态 P/E 高达 300x+,成为市场抛售的重点对象之一。
特斯拉下一个防守线在哪里?
从技术面来看,特斯拉股价跌破了斐波那契0.382回撤位,下一个防线在斐波那契0.236,对应的价格为340美元附近,同时也是9-10月震荡区间的下轨线,是一个筹码密集区。然而,如果守不住该防线,将向下寻求第二道防线300美元心理大关,这也是特斯拉股价年内低点。
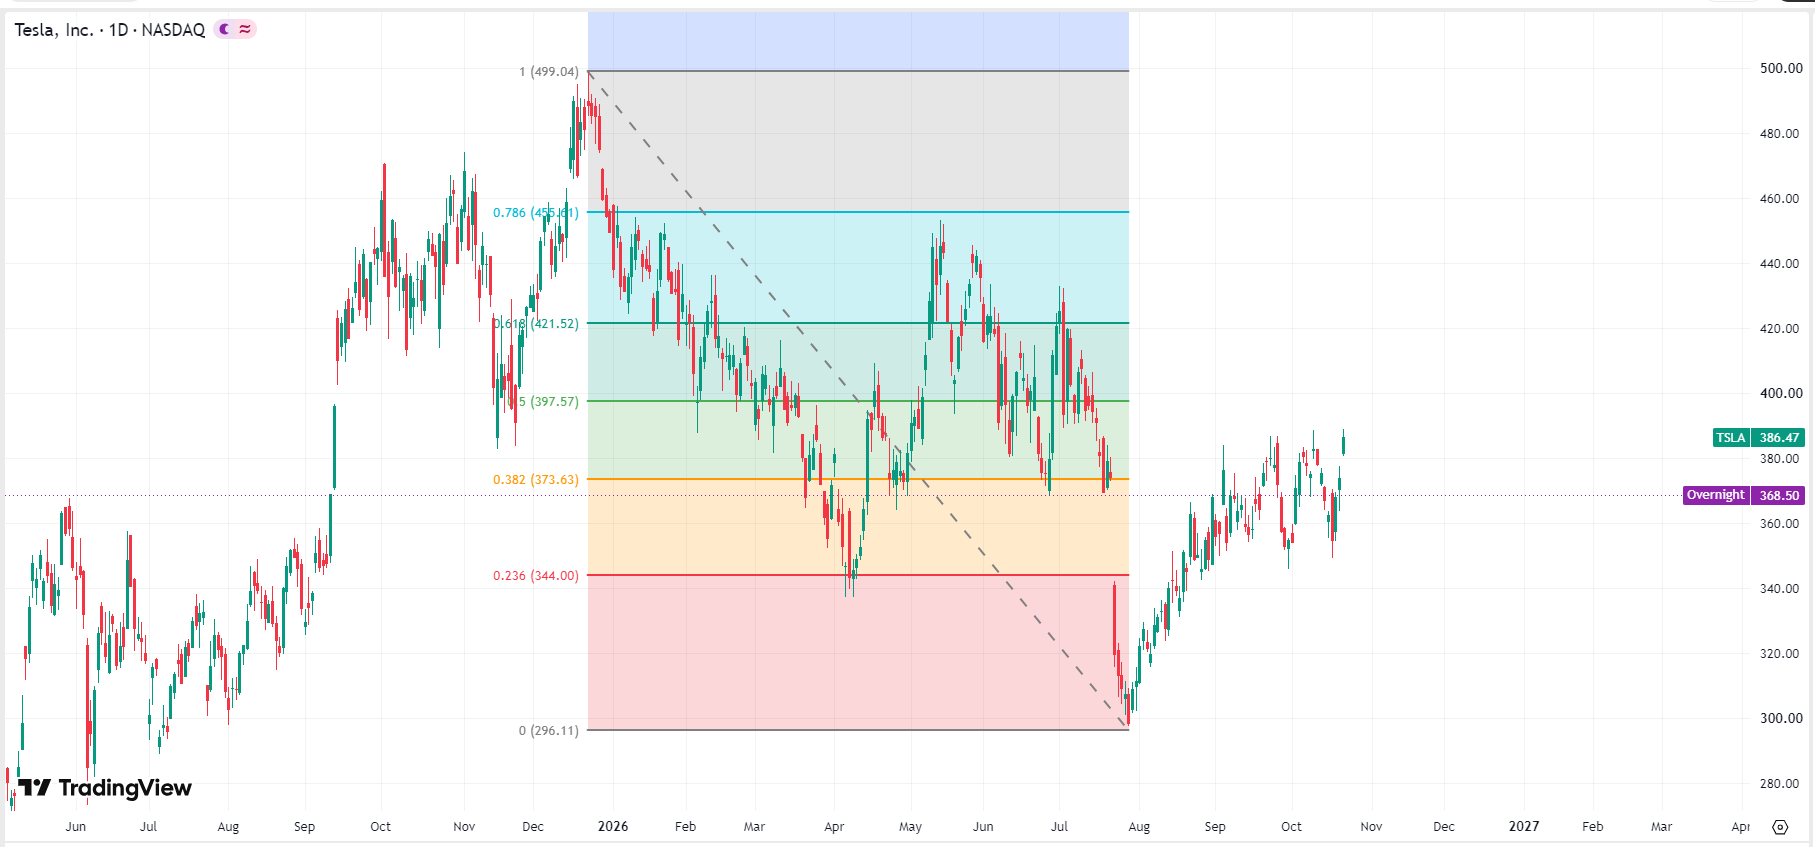 特斯拉股价图表,来源:TradingView
虽然特斯拉股价下行压力很大,但是如果10月能在370美元附近带量出现止跌下影线,代表市场已迅速消化 Q3 利润下滑与合并案的短期疑虑,多头将能在此处重新筑底。
本内容经由 AI 翻译并经人工审阅,仅供参考与一般资讯用途,不构成投资建议。