


美光科技股价预测:CEO重申未来两年供应紧张,HBM4量产与CXMT争议如何影响股价预期?



AI播客


美光科技重申未来两年内存供应持续紧张,高性能产品挤占产能将支撑盈利持续性。管理层认为新型4F²架构面临工艺与成本挑战,竞争压力或低于预期。同时,HBM4已实现大批量量产,进一步拓宽AI收入来源。技术面上,股价处于弱势反弹转弱阶段,关键枢轴位面临明显抛压,若跌破支撑位则回撤结构将延续。

TradingKey - 美光科技(MU)在技术网络研讨会上重申,未来两年看不到内存供需趋于平衡的迹象,并披露HBM4已进入大批量量产阶段。此外,美光对4F² DRAM架构的成本及后续演进能力提出质疑。
这三个消息分别涉及对于美光股价的三个关键变量。即是存储景气能够持续多久?竞争对手是否会削弱其技术优势?以及AI需求能否继续转化为收入?
供应紧张预期延续,支持高盈利持续性的判断
美光总裁兼首席技术与产品官斯科特·德博尔(Scott DeBoer)在问答环节表示,未来几年内存供应仍将紧张,接下来两年看不到供需趋于平衡的迹象。
管理层同时解释,HBM、垂直HBM等高性能产品需要消耗更多晶圆资源。随着这些产品在生产中的占比提高,新增晶圆投入未必能够带来同等幅度的位供给增长。这意味着,即使厂商持续扩产,供应紧张也未必迅速缓解。
对于美光股价而言,供需状况直接影响市场对盈利高位能够维持多久的判断。如果供应持续紧张,公司可能保持较有利的定价条件,投资者对后续盈利回落的担忧也可能减轻。
美光回应CXMT竞争争议:强调成本与量产能力更重要
除了行业供需,竞争对手能否通过技术进步降低成本,也是判断美光盈利持续性的重要因素。
针对中国存储厂商长鑫存储(CXMT)日前推出的4F² DRAM架构,德博尔表示美光已研究多年,并承认其在部分较早节点上具备可行性,但工艺复杂性和成本较高,后续微缩也面临瓶颈。
按照他的解释,实际存储密度受到电容间距等因素制约。因此,采用4F²架构,并不意味着能够直接获得相应幅度的密度提升或成本下降,还需结合完整制造工艺评估。
这一观点为评估新架构带来的竞争压力提供了参考。如果相关技术难以将设计优势转化为可规模量产的低成本产品,美光面临的竞争压力可能低于部分投资者的担忧,有助于稳定市场对其利润率和技术地位的判断。
但仍需要注意的是,即使CXMT新架构尚未形成明显优势,竞争对手仍可能通过扩大产能增加供应。因此,对美光股价更具决定性的,仍是竞争产品的实际成本、量产规模及客户采用情况。
HBM4量产推动业务兑现,AI增长来源进一步拓宽
行业景气和竞争格局决定了美光的经营环境,产品交付则决定公司能从中获得多少收入。美光表示,HBM4已进入大批量量产阶段。若后续交付顺利,将有助于降低市场对产品执行能力的疑虑,并为HBM收入增长提供支撑。
与此同时,PCIe Gen6 SSD已投入量产,512GB DDR5 RDIMM取得样品进展,公司还在推进HBM4E及定制化产品。这些布局覆盖AI推理对高带宽内存、大容量服务器内存和数据中心存储的不同需求,有望扩大美光的AI收入来源。
美光技术分析
从技术面来看,美光当前结构更接近大幅回撤后的弱势反弹再转弱,还不能视为已经止跌,更没有形成新的上升趋势。0.5斐波那契回撤位(约923.25美元)是当前决定反弹能否延续的关键枢轴。
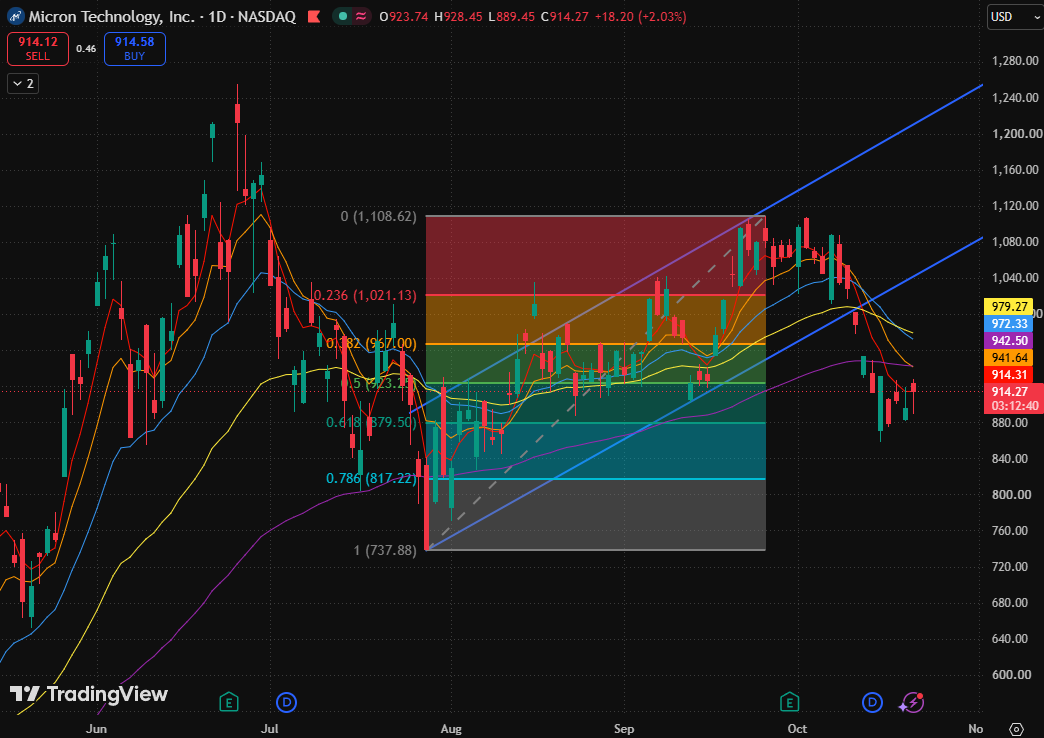
美光股价图,来源:TradingView
均线方面,5日指数移动平均线为913.07美元,10日指数移动平均线为940.96美元,20日指数移动平均线为971.98美元,80日指数移动平均线为979.08美元,160日指数移动平均线为942.41美元。当前价格低于上述全部均线,说明反弹缺乏持续的均线支撑。
当日开盘价923.74美元与0.5斐波那契回撤位接近,随后最高上探928.45美元但未能维持,说明923美元上方存在明显抛压。若日线重新站稳923美元,反弹才有机会向940.96至967.00美元区域修复。
若股价持续运行在923.25美元下方并跌破879.50美元,则回撤结构仍将延续。











