CoreWeave股价预测:暴跌超15%创7月底以来新低,DA Davidson指高融资成本或令股东蒙受全部损失



AI播客


美东时间10月14日,CoreWeave股价暴跌逾15%至7月底以来新低。分析师指出其面临高借款成本与低投资回报的结构性错配,9%的融资成本远超4%至5%的目标回报率,存在债务违约风险。截至6月底,其债务及租赁义务达520亿美元,利息支出大幅激增,标普视其财务风险为“激进”。技术面上,股价已呈完整空头排列并逼近前低,若有效跌破则下降结构将进一步延伸,短线面临严峻的下行压力。

TradingKey - 美东时间10月14日,CoreWeave(CRWV)股价暴跌超15%,创7月底以来新低。
D.A. Davidson分析师Gil Luria在Prof G Markets播客中表示,一旦AI投资热潮降温,高成本借款可能使这家AI云服务商无法履行债务义务,股东或蒙受全部损失。
Luria仍看好AI需求,但质疑CoreWeave的投资回报。他称,公司借款成本约9%,而其估计的投资回报仅约1%;即便达到他所称公司目标的4%至5%,仍低于融资成本。他将其比作以9%的利率借钱,购买收益率5%的美国国债。
尽管CoreWeave目前为降低融资成本,正寻求引入保险资金。据《金融时报》采访,联合创始人Brannin McBee希望让更多芯片抵押债务获得投资级评级,以吸引保险资金、降低融资成本。公司今年早些时候完成的85亿美元贷款,以Meta长期算力采购合同为抵押,是其首笔获得完整投资级评级的芯片抵押贷款。但McBee承认,以非投资级AI实验室客户合同支撑的贷款,目前尚未达到保险资金准入标准。
此外,截至6月底,CoreWeave债务及租赁义务约为520亿美元,第二季度利息支出同比增长近一倍至6.4亿美元,债务水平约为其年化EBITDA的5.8倍。标普将其财务风险评估为"激进"。
CreditSights的分析师Jordan Chalfin指出,CoreWeave无担保债券收益率已升至近15%,投资者担忧其长期数据中心租约与较短期客户合同之间存在期限错配。
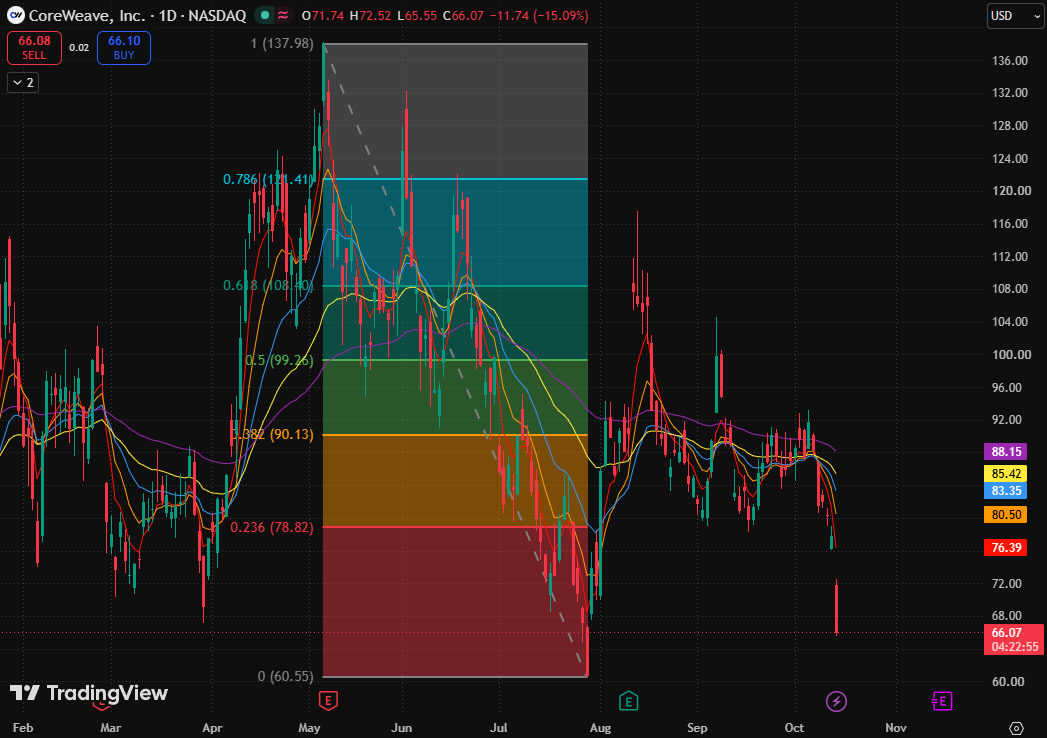
CoreWeave日线图,来源:TradingView
从CoreWeave股价图来看,目前已逼近7月底60.55美元的前低。当前属于下降趋势中的跳空加速下跌、临近前低测试。价格仍贴近日内低位,暂未出现明显的下跌回收。
斐波那契结构上,股价失守0.236斐波那契回撤位(78.82美元)后,已进入整个测量区间的底部区域,前期反弹成果大部分被回吐。这里的关键不是跌幅是否足够大,而是前低能否形成有效承接。
均线方面,5日、10日、20日、80日及160日均线分别位于76.39、80.50、83.35、85.42及88.15美元,短周期均线依次低于长周期均线,构成完整空头排列;价格同时处于全部均线下方,趋势与位置均偏弱。
对于股价后续展望,只有守住前低并收复跳空后的日内高点,形成双底,才有短线修复基础。若股价有效跌破前低,则意味着下降结构进一步延伸。