马斯克力挺美光内存定价,批评竞争对手报价过高:这对MU股价意味着什么?



AI播客


美东时间10月13日,马斯克指出美光内存定价合理,引发市场对主要存储厂商定价策略的关注。受AI服务器建设推动,HBM与服务器DRAM需求强劲,供需紧张或延续至2028年。美光通过长期供应协议锁定未来收入,订单可见度较高。然而,投资者仍需警惕产能释放超预期、客户压价及传统DRAM过剩等风险,重点关注美光长期合同执行、HBM出货及毛利率变化。

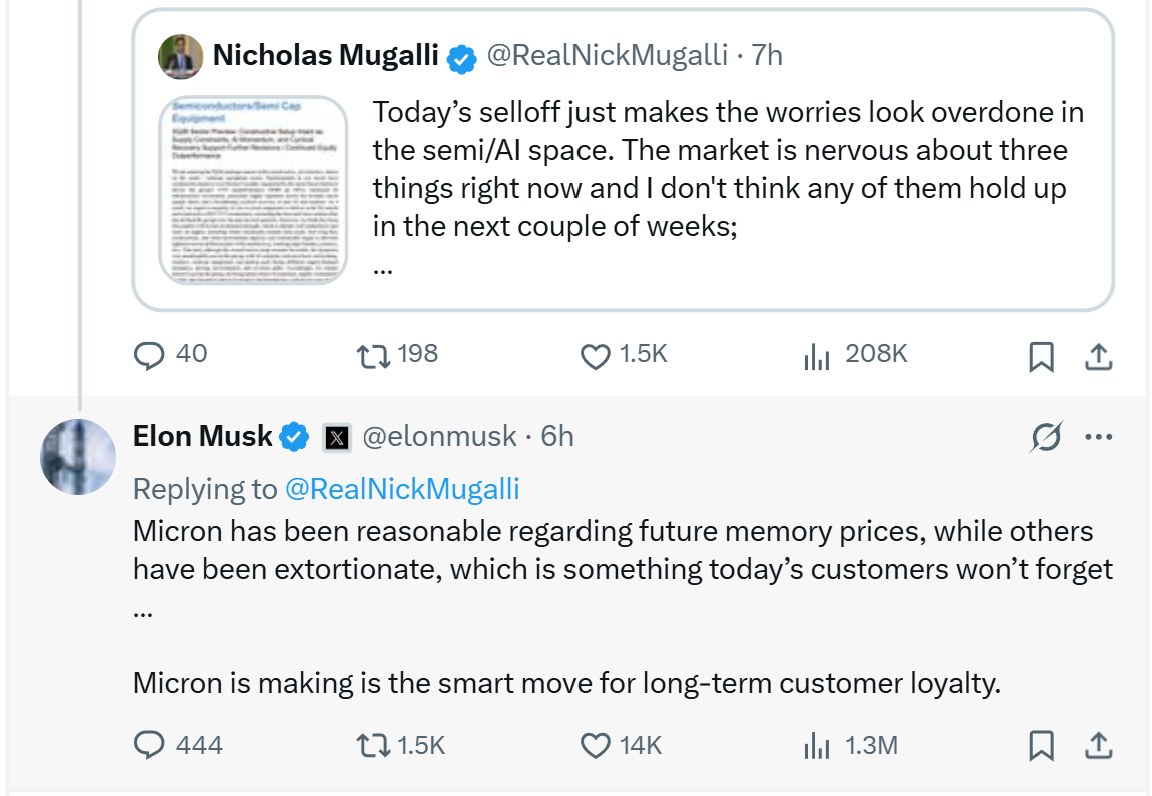
三家厂商的定价为何不同?
美光、SK海力士和三星电子均生产DRAM和HBM,但三家公司的产品结构、客户组合、产能安排及长期合同不同,实际成交价格也会因产品规格、采购数量和合同条款而有所差异。
SK海力士较早扩大HBM业务布局,并已进入主要AI芯片供应链。在HBM供应偏紧的情况下,高端产品价格通常更容易获得支撑。
三星电子整体存储业务规模较大,产品线覆盖传统DRAM、HBM和消费级内存,能够根据市场需求调整产能。
美光整体业务规模小于三星和SK海力士,但近年来持续扩大HBM和服务器内存业务,并通过长期供应协议锁定部分需求。
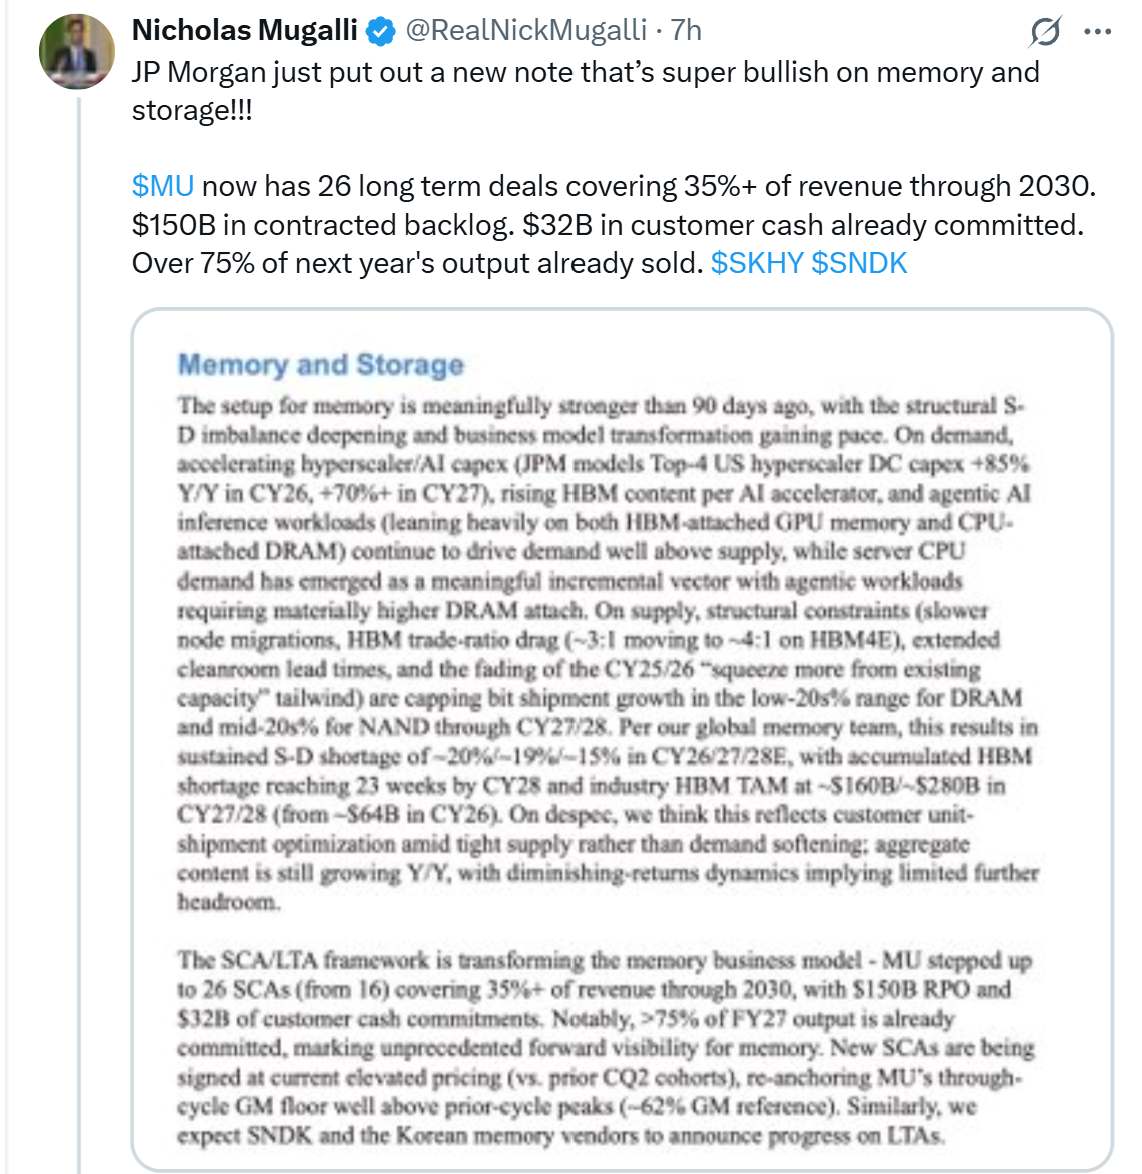
摩根大通最新报告继续看好内存和存储行业前景。美光目前已与客户签署26项长期供应协议,相关合同覆盖公司预计2030年前收入的35%以上,剩余履约义务约为1500亿美元。
公司还披露,2027年超过75%的产能已获得客户承诺,部分协议期限延续至2031年。长期合同有助于提高订单可见度,但具体售价仍取决于产品类型、采购数量和合同条款。
AI需求继续推高内存采购成本
市场资料援引摩根大通观点称,AI服务器建设将继续推高HBM和服务器DRAM需求,内存市场供需紧张可能延续至2028年。
如果需求增长快于新增产能,HBM和服务器内存价格可能继续获得支撑;如果供应释放快于需求增长,客户议价能力将增强,厂商利润率可能承压。
特斯拉也在调整AI芯片内存配置。马斯克此前披露,AI5芯片的LPDDR5容量由原计划的144GB调整至96GB,AI6芯片的LPDDR6容量由216GB调整至144GB。
对MU股价意味着什么?
马斯克的评论使市场进一步关注美光的客户合同和定价水平,但不能直接等同于新增订单或盈利改善。MU后续表现主要取决于HBM出货量、内存平均售价、产能利用率和毛利率。
如果AI客户继续扩大采购,美光能够维持较高的产能预订率,盈利预期可能获得支持。
若三星、SK海力士扩大供应,长鑫存储推进4F² DRAM技术,或客户开始压低采购价格,美光的利润率和股价可能承压。
因此,投资者应重点观察美光长期合同的执行情况、HBM产品的出货和价格,以及传统DRAM市场是否出现供应过剩。