


Meta股价上涨超8%,创今年2月以来新高:Connect 2026临近,Muse智能体或成AI新变量



AI播客


Meta Connect 2026大会聚焦AI战略与硬件迭代,推动股价大涨。新推出的个人AI智能体Muse旨在从问答走向执行任务,并有望赋能智能眼镜生态。摩根士丹利测算其商业化潜力巨大,长期或通过交易佣金变现。Meta凭借庞大平台数据具备竞争优势,但也面临传统搜索广告及其他数字生态的格局重塑挑战。

Tradingkey - Meta Platforms(META)年度产品盛会Meta Connect 2026将于当地时间9月23日至24日举行。随着公司将Connect的重心从VR延伸至AI、AR、智能眼镜及元宇宙,市场预计本届大会将集中展示硬件迭代与AI战略进展。
在本次会议上,新一代智能眼镜、代号“Phoenix”的轻量化混合现实设备,以及AI能力如何进入可穿戴生态,均可能成为焦点。受大会临近预期影响,Meta股价盘中涨超8%,报721.59美元,创2月初以来最高水平。
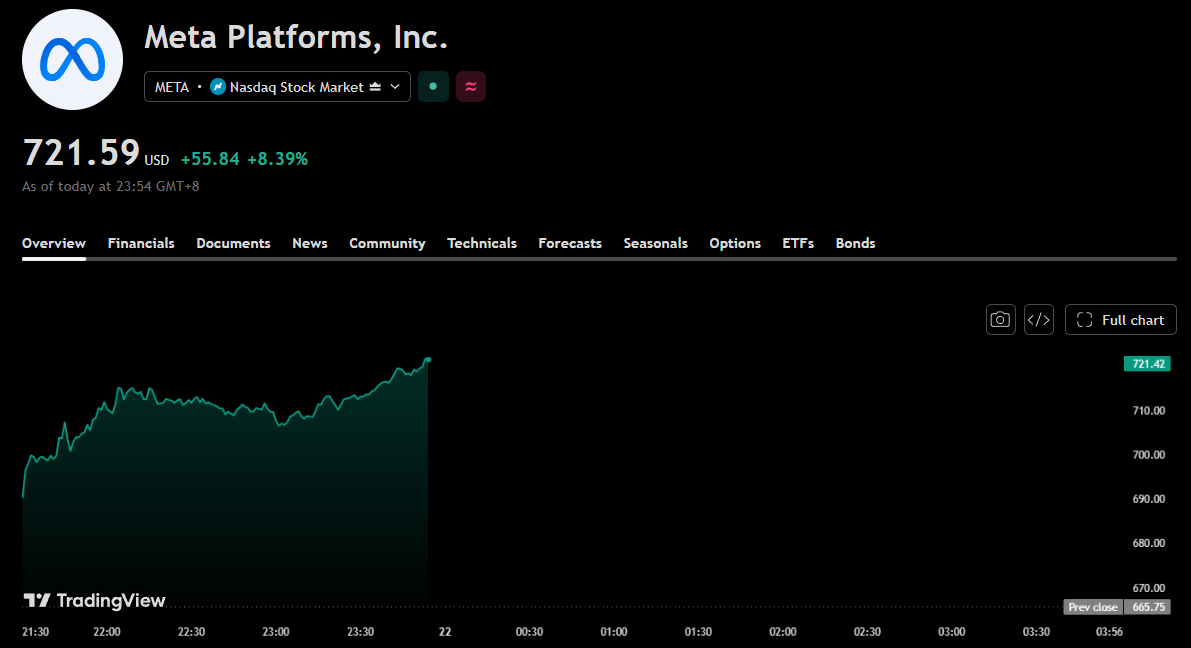
Meta股价图,来源:TradingView
Muse从回答问题走向执行任务
Meta于9月8日推出Muse,并将其定位为个人AI智能体。与以问答为主的传统聊天机器人不同,Muse强调完成发送邮件、预订旅行、填写表格等任务,部分任务在用户离开应用后仍可继续运行。该产品由Muse Spark模型驱动,正通过iOS、Android、muse.ai和WhatsApp在美国逐步推出。
Meta近期发布Muse Spark 1.3,进一步提升长时任务与编程表现。市场尤其关注Muse对AI眼镜的支持:即使无摄像头眼镜缺少视觉输入,用户仍可能通过语音委托Muse处理数字任务,从而为可穿戴设备提供更明确的使用场景。
商业化空间受到关注
摩根士丹利认为,智能体AI正由信息查询工具转向可搜索、比较、决策乃至完成交易的行动型助手,潜在数字消费支出规模可达约30万亿美元。该行估算,若Muse到2028年拥有1亿用户、每位用户每天发起5次查询,其中10%具有商业价值,Meta每次商业查询获得约0.07美元收入,Muse每年可贡献约13亿美元收入及0.35美元每股收益增量。
这一测算高度依赖用户规模、商业查询频率和变现效率,不能视为基准预测。相比订阅费,交易佣金及基于用户行为的商业化,可能构成Muse更大的长期机会。
平台优势与行业重估
摩根士丹利指出,Meta的Facebook和Instagram第一方数据,有助于智能体理解用户偏好;苹果和谷歌则掌握操作系统与设备入口。电商领域,亚马逊、eBay和Shopify被认为具备相对优势,其中Shopify可帮助分散商家适配智能体驱动的商品信息和交易流程。
旅游平台拥有实时、多元库存,短期内仍具防御力;而网约车等标准化服务更可能面临价格比较型智能体的冲击。对谷歌而言,若高商业价值查询转向代理交易,传统搜索广告的单位交易变现或承压。
Meta Connect 2026能否把Muse、智能眼镜和交易场景连成闭环,将成为观察Meta AI布局与市场预期的重要窗口。










