CoreWeave盘前由涨超7%转跌,拟发行30亿美元可转债并增发3500万股



AI播客


CoreWeave盘前股价由涨转跌,主要受其宣布拟发行35亿美元可转债及3500万股A类普通股融资计划影响。作为资本密集型AI云基础设施商,其持续的高额投入高度依赖外部融资。虽然此举拓宽了资金渠道并优化了信用结构,但潜在的股权稀释风险引发市场担忧。

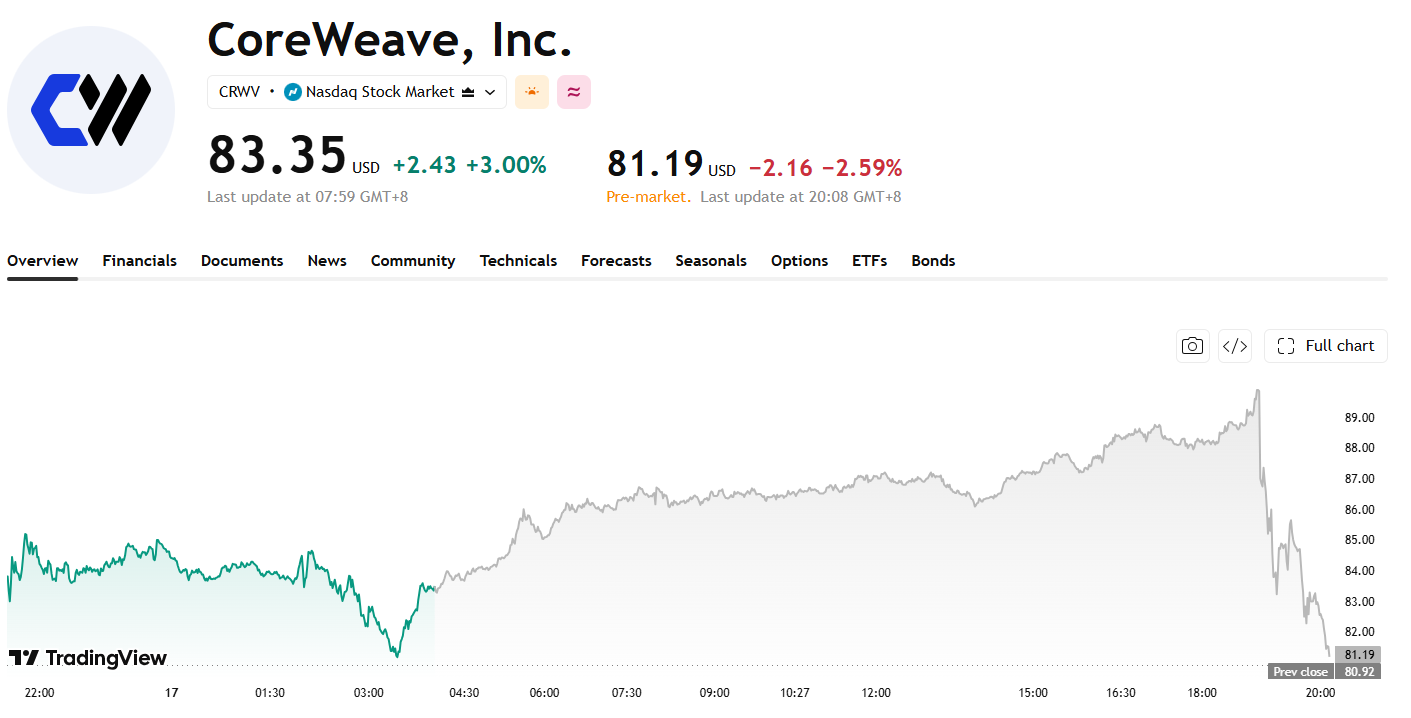
TradingKey - CoreWeave(CRWV)盘前走势出现明显反转,此前一度上涨超过7%,随后转为下跌,跌幅约为2.59%。市场情绪转弱主要受到公司公布新一轮融资计划的影响。
来源:TradingView
CoreWeave计划面向合格机构投资者私募发行30亿美元、2033年到期的可转换高级票据,并给予初始购买方一项额外认购选择权,可在票据首次发行日起13天内再购买最多5亿美元。若该选择权被全额行使,此次可转债潜在融资规模将达到35亿美元。
该批票据属于CoreWeave的一般高级无担保债务,并由部分全资子公司提供高级无担保担保。公司计划将部分资金用于购买封顶看涨期权,以降低债券未来转换为普通股时造成的潜在稀释,其余所得将用于一般企业用途。
与此同时,CoreWeave与德意志银行(DB)、高盛(GS)、摩根大通(JPM)、摩根士丹利(MS)及花旗(C)等11家金融机构签署股票分销协议,允许公司通过按市价发行计划出售最多3500万股A类普通股。
根据公司文件,CoreWeave预计至少在可转债购买协议签署后的30天内,不会通过该计划出售普通股。未来取得的资金可能用于偿还债务、支付运营费用和资本开支、投资子公司、实施收购,以及推动公司信用状况向投资级水平靠拢。
虽然ATM计划为CoreWeave提供了更灵活的融资渠道,但如果公司最终大规模发行新股,现有股东的持股比例及每股收益仍可能受到稀释。可转债虽然短期融资成本通常低于普通债券,但在股价上涨并触发转换条件后,同样可能增加流通股数量。
作为AI云基础设施提供商,CoreWeave需要持续投入巨额资金采购GPU、建设数据中心并扩充电力容量。旺盛的AI算力需求为公司带来增长机会,但其资本密集型商业模式也意味着扩张高度依赖外部融资。