


AECOM (ACM) cổ phiếu đã đóng tăng 11.08% vào ngày 17 thg 11: Phân tích đầy đủ


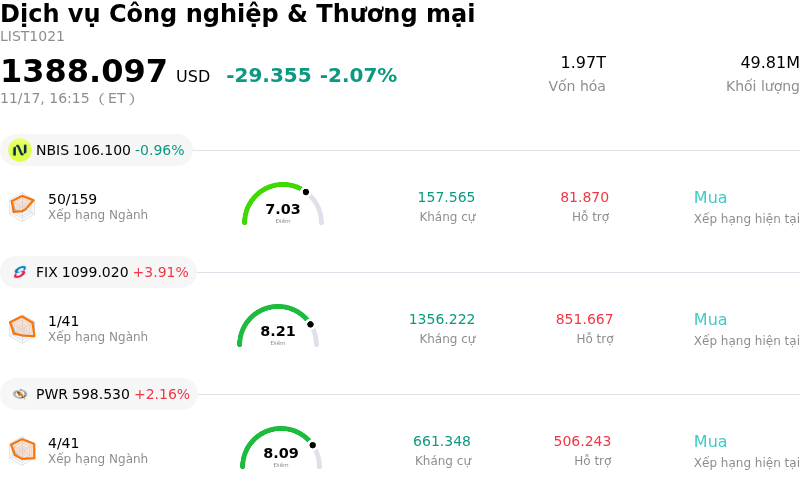
AECOM (ACM) đã đóng tăng 11.08%. Lĩnh vực Dịch vụ Công nghiệp & Thương mại giảm 2.07%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Nebius Group NV (NBIS) giảm 0.96%; Comfort Systems USA Inc (FIX) tăng 3.91%; Quanta Services Inc (PWR) tăng 2.16%.
Điều gì đang tác động đến giá cổ phiếu tăng của AECOM (ACM) hôm nay?
AECOM ghi nhận đà tăng mạnh mẽ sau khi công bố báo cáo kết quả kinh doanh quý 4 và cả năm tài chính vượt kỳ vọng của Phố Wall ở các chỉ số sinh lời chủ chốt. Doanh nghiệp hàng đầu trong lĩnh vực tư vấn cơ sở hạ tầng này đã công bố thu nhập điều chỉnh trên mỗi cổ phiếu vượt xa ước tính đồng thuận, nhờ năng lực thực thi vững vàng trong các mảng dịch vụ thiết kế cốt lõi và kỹ thuật quốc tế. Kết quả này mang lại sự an tâm rõ rệt cho các nhà đầu tư, cho thấy khả năng chống chịu trong hoạt động kinh doanh sau các giai đoạn trước vốn chịu ảnh hưởng tiêu cực bởi những khoản phí phát sinh từ dự án cụ thể trong mảng quản lý xây dựng.
Động lực chính thúc đẩy lực mua của khối tổ chức là biên lợi nhuận ấn tượng của công ty. AECOM đạt mức kỷ lục theo quý về biên lợi nhuận hoạt động điều chỉnh và biên EBITDA, làm nổi bật bước chuyển hướng chiến lược sang các dịch vụ tư vấn chuyên nghiệp, tư vấn chiến lược và dịch vụ số có giá trị cao hơn. Khả năng sinh lời từ hoạt động kinh doanh ở phân khúc quốc tế đặc biệt khả quan nhờ quản trị chi phí kỷ luật và cơ cấu dự án thuận lợi. Ngoài ra, AECOM đã khép lại năm tài chính với số lượng dự án trúng thầu kỷ lục cùng tổng lượng đơn hàng tồn đọng (backlog) cao nhất lịch sử, được củng cố bởi tỷ lệ hợp đồng mới trên doanh thu thực hiện (book-to-burn ratio) vượt xa mức cân bằng. Khối lượng đơn hàng ngày càng mở rộng này giúp nâng cao đáng kể khả năng dự phóng doanh thu trung hạn, đồng thời tái khẳng định vị thế vững chắc của doanh nghiệp trong việc đón đầu dòng vốn đầu tư cơ sở hạ tầng toàn cầu.
Tâm lý thị trường tiếp tục được củng cố nhờ định hướng kinh doanh khả quan cho năm tài chính tiếp theo. Ban lãnh đạo đã công bố các mục tiêu cả năm về thu nhập điều chỉnh trên mỗi cổ phiếu và EBITDA tương đương hoặc vượt dự báo của giới phân tích, phát đi tín hiệu tự tin về mức tăng trưởng doanh thu dịch vụ thuần hữu cơ ổn định cùng sự cải thiện liên tục về biên lợi nhuận hướng tới các mục tiêu hoạt động nhiều năm. Giới đầu tư cũng hoan nghênh khả năng tạo dòng tiền tự do tốt hơn kỳ vọng, vượt mức kế hoạch trước đó của công ty. Nhằm khẳng định bảng cân đối kế toán lành mạnh cùng kỷ luật phân bổ vốn, hội đồng quản trị đã phê duyệt mức tăng hai chữ số tính theo tỷ lệ phần trăm đối với cổ tức bằng tiền mặt hàng quý.
Đà bứt phá mạnh mẽ này phản ánh sự tái định giá dứt khoát từ các nhà đầu tư tổ chức khi những rủi ro tồn đọng từ các dự án dần lắng xuống và các yếu tố cơ bản vững chắc trở thành tâm điểm. Được hỗ trợ bởi các động lực tăng trưởng dài hạn bền bỉ từ các dự án hiện đại hóa hạ tầng công và chuyển dịch năng lượng, sự kết hợp giữa biên lợi nhuận kỷ lục, đà mở rộng tích cực của lượng đơn hàng tồn đọng cùng việc gia tăng lợi ích cho cổ đông đã kích hoạt lực mua trên diện rộng trong suốt phiên giao dịch.
Phân tích kỹ thuật của AECOM (ACM)
Về mặt kỹ thuật, AECOM (ACM) có MACD (12,26,9) đạt 2.359, phát ra tín hiệu mua. RSI ở mức 86.159 cho thấy thị trường đang ở trạng thái quá mua, còn Williams %R tại 14.343 phản ánh trạng thái quá mua. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của AECOM (ACM)
AECOM (ACM) thuộc ngành Dịch vụ Công nghiệp & Thương mại. Doanh thu thường niên mới nhất đạt $15.10B, xếp hạng 4 trong ngành. Lợi nhuận ròng đạt $293.93M, xếp hạng 11 trong ngành. Hồ sơ Công ty
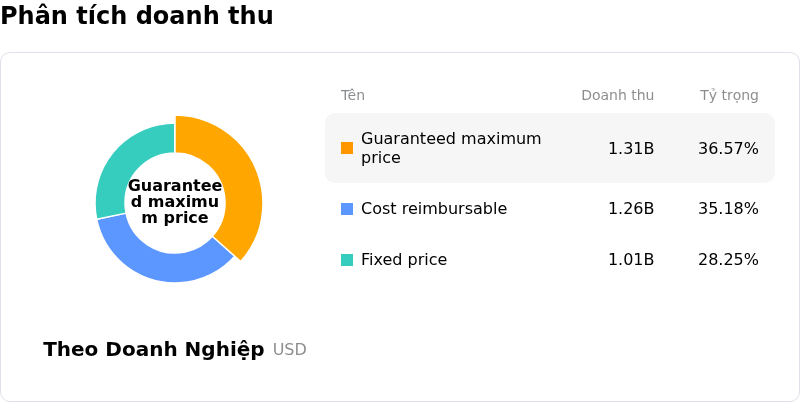
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $83.01, cao nhất là $106.08 và thấp nhất là $65.00.
Thêm thông tin về AECOM (ACM)
Rủi ro đặc thù của doanh nghiệp:
- Doanh thu sụt giảm và không đạt kỳ vọng đồng thuận: Trong báo cáo tài chính quý 4 năm tài chính 2026, AECOM ghi nhận doanh thu theo GAAP đạt 3,88 tỷ USD, thấp hơn 222 triệu USD so với kỳ vọng đồng thuận của giới phân tích và giảm 7% so với cùng kỳ năm trước, khiến doanh thu cả năm thu hẹp 6,5% xuống còn 15,10 tỷ USD.
- Trở ngại thực thi kéo dài ở mảng Quản lý Xây dựng cũ: Thông tin công bố trong Biểu mẫu 8-K mới nhất của AECOM xác nhận rằng các vấn đề thực thi kéo dài tại hai dự án Quản lý Xây dựng cũ chịu rủi ro—vốn đã gây ra những khoản lỗ dự án đáng kể vào đầu năm tài chính—sẽ tiếp tục đè nặng lên kết quả hoạt động và cản trở mục tiêu chuyển đổi dòng tiền tự do cho đến ít nhất là nửa đầu năm tài chính 2027.
- Lợi nhuận theo GAAP và dòng tiền suy giảm mạnh: Kết quả kinh doanh cả năm tài chính 2026 cho thấy lợi nhuận theo GAAP bị bào mòn nghiêm trọng, với lợi nhuận ròng thuộc về AECOM giảm 47,7% so với cùng kỳ năm trước xuống còn 293,9 triệu USD, EPS pha loãng giảm 41% xuống còn 2,84 USD và dòng tiền tự do cả năm giảm gần 50% xuống còn 344 triệu USD so với mức 685,2 triệu USD trong năm tài chính 2025.
- Hiệu quả hoạt động suy yếu rõ rệt tại phân khúc châu Mỹ: Hiệu quả hoạt động tại bộ phận vận hành cốt lõi ở châu Mỹ của công ty bị suy giảm đáng kể, ghi nhận mức giảm 37% so với cùng kỳ năm trước về lợi nhuận hoạt động điều chỉnh cả năm xuống còn 566 triệu USD, làm nổi bật tính dễ tổn thương của biên lợi nhuận tiềm ẩn và áp lực chi phí ở cấp độ dự án tại khu vực địa lý lớn nhất này.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất






Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.