


Dự báo doanh số bán lẻ tháng 10 của Mỹ: Liệu chi tiêu tiêu dùng Mỹ có hạ nhiệt? Kỳ vọng Fed tăng lãi suất tháng 12 đối mặt thêm thử thách


Podcast AI


Ngày 17 tháng 11, Mỹ công bố dữ liệu doanh số bán lẻ tháng 10 trong bối cảnh lạm phát tăng và kỳ vọng Fed tăng lãi suất tháng 12 gia tăng. Dự báo doanh số tổng thể tăng khoảng 0,2%, giảm so với mức 0,8% của tháng 9. Dữ liệu này là cơ sở đánh giá sức chịu đựng của người tiêu dùng và nền kinh tế trước lãi suất cao. Doanh số mạnh sẽ củng cố kỳ vọng Fed tăng lãi suất, đẩy đồng USD và lợi suất trái phiếu lên, gây áp lực lên chứng khoán và vàng. Ngược lại, doanh số yếu có thể làm giảm kỳ vọng tăng lãi suất.

TradingKey - Vào ngày 17 tháng 11 theo giờ miền Đông, Mỹ sẽ công bố dữ liệu doanh số bán lẻ mới nhất của tháng 10. Trong bối cảnh lạm phát gần đây nóng trở lại và kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất vào tháng 12 gia tăng đáng kể, dữ liệu này sẽ là cơ sở then chốt để thị trường đánh giá sức chống chịu của người tiêu dùng Mỹ và liệu nền kinh tế có thể chống chịu được mức lãi suất cao hơn hay không.
Tăng trưởng doanh số bán lẻ có thể giảm tốc, nhưng người tiêu dùng Mỹ vẫn kiên cường
Về kỳ vọng của thị trường, các dự báo đồng thuận ước tính doanh số bán lẻ tổng thể sẽ tăng khoảng 0,2% so với tháng trước trong tháng 10, giảm đáng kể so với mức 0,8% của tháng 9, trong khi doanh số bán lẻ không bao gồm ô tô dự kiến tăng khoảng 0,4%.
Nhìn vào dữ liệu tháng 9, doanh số bán lẻ của Mỹ khả quan hơn nhiều so với kỳ vọng, với doanh số tổng thể tăng 0,8% so với tháng trước lên 745 tỷ USD, trong khi mức tăng của tháng 8 cũng được điều chỉnh tăng lên 1,3%. Tuy nhiên, đà tăng trong tháng 9 được hỗ trợ bởi các yếu tố như giá xăng dầu leo thang và chi tiêu cho dịch vụ ăn uống gia tăng; do đó, sự hạ nhiệt nhẹ trong tháng 10 không đồng nghĩa với việc chi tiêu tiêu dùng đang suy giảm nhanh chóng.
RBC Economics dự báo doanh số bán lẻ tổng thể chỉ tăng 0,1% trong tháng 10, chủ yếu do sự giảm tốc của doanh số ô tô kéo lùi, dù chi tiêu không bao gồm ô tô và xăng dầu vẫn được dự báo tăng 0,3%, cho thấy các yếu tố nền tảng tiêu dùng vẫn giữ được lực đỡ nhất định. RBC lưu ý rằng dịch vụ ăn uống, chăm sóc sức khỏe và cá nhân, cùng chi tiêu trực tuyến tiếp tục duy trì diễn biến khả quan, trong khi các nhóm ngành như bách hóa, vật liệu xây dựng và hàng hóa tổng hợp chịu ảnh hưởng rõ rệt hơn trước tình trạng giá cả tăng cao và sức mua thực tế suy giảm.
Xét về cơ cấu chi tiêu, mua sắm trực tuyến, ăn uống và một số khoản chi tiêu dịch vụ vẫn duy trì được sự vững vàng. Dữ liệu tần suất cao từ Liên đoàn Bán lẻ Quốc gia Mỹ cũng cho thấy doanh số bán lẻ không bao gồm ô tô và xăng dầu tiếp tục tăng trưởng dương trong tháng 10. Trong khi đó, khi mùa mua sắm lễ hội đang đến gần, các chương trình khuyến mại sớm có thể hỗ trợ phần nào cho chi tiêu trực tuyến và hàng hóa tổng hợp. Do đó, nếu doanh số bán lẻ tổng thể chỉ tăng trưởng khiêm tốn trong khi doanh số nhóm kiểm soát duy trì mức tăng khoảng 0,3% - 0,4%, thị trường nhiều khả năng sẽ nhìn nhận đây là sự điều chỉnh bình thường trong tăng trưởng chi tiêu tiêu dùng hơn là sự suy giảm nghiêm trọng của nhu cầu.
Tuy nhiên, số liệu này cũng cần được đánh giá trong bối cảnh lạm phát. Doanh số bán lẻ phản ánh giá trị danh nghĩa và không điều chỉnh theo biến động giá cả. Với việc chỉ số CPI tháng 10 tăng 0,4% so với tháng trước và CPI lõi tăng 0,3%, một phần mức tăng doanh số có thể xuất phát từ việc giá hàng hóa và dịch vụ tăng cao thay vì khối lượng tiêu dùng thực tế tăng lên. Do đó, thay vì doanh số bán lẻ tổng thể, thị trường có thể sẽ chú ý nhiều hơn đến doanh số nhóm kiểm soát cùng chi tiêu không bao gồm ô tô và xăng dầu để đánh giá xem nhu cầu tiêu dùng thực tế có còn bền bỉ hay không.
Đối với Cục Dự trữ Liên bang Mỹ (Fed), nếu cả doanh số bán lẻ tổng thể và dữ liệu nhóm kiểm soát đều vượt xa kỳ vọng, điều đó cho thấy lãi suất cao cùng giá cả đắt đỏ vẫn chưa làm suy giảm đáng kể chi tiêu của các hộ gia đình và nền kinh tế Mỹ vẫn duy trì sức chống chịu tốt, qua đó tạo thêm dư địa để Fed tiếp tục tăng lãi suất. Ngược lại, nếu doanh số tổng thể chỉ dao động quanh mức 0% hoặc thậm chí suy giảm, trong khi chi tiêu nhóm kiểm soát cũng thấp hơn rõ rệt so với kỳ vọng, điều đó có thể phát tín hiệu cho thấy tác động của lãi suất cao đang dần lan tỏa sang nhu cầu tiêu dùng, từ đó khiến thị trường giảm bớt kỳ vọng vào các đợt nâng lãi suất tiếp theo.
Doanh số bán lẻ sẽ tác động thế nào đến quỹ đạo của chứng khoán Mỹ, đồng USD và vàng?
Đối với chứng khoán Mỹ, doanh số bán lẻ tăng quá mạnh có thể không hoàn toàn là một tín hiệu tích cực cho thị trường hiện tại. Nếu doanh số bán lẻ tổng thể vượt xa mức dự báo 0,2% trong khi tiêu dùng của nhóm kiểm soát vẫn duy trì đà tăng trưởng mạnh mẽ, điều đó sẽ báo hiệu sự hỗ trợ liên tục cho nền kinh tế và doanh thu của các doanh nghiệp Mỹ. Tuy nhiên, điều này cũng có thể củng cố kỳ vọng rằng Cục Dự trữ Liên bang Mỹ (Fed) sẽ tiếp tục tăng lãi suất vào tháng 12 hoặc thậm chí sang năm tới, qua đó đẩy lợi suất trái phiếu kho bạc Mỹ lên cao hơn và gây áp lực lên các nhóm ngành có định giá cao như Nasdaq, AI và bán dẫn. Một mức tăng vừa phải của số liệu này sẽ thuận lợi hơn cho kỳ vọng về 'một nền kinh tế tiếp tục duy trì khả năng chống chịu mà không cần đến các đợt tăng lãi suất quyết liệt hơn'. Nếu doanh số sụt giảm đáng kể, chứng khoán Mỹ có thể hưởng lợi trong ngắn hạn khi kỳ vọng tăng lãi suất hạ nhiệt, nhưng các nhóm ngành tiêu dùng, bán lẻ và có tính chu kỳ có thể đối mặt với áp lực hạ dự báo lợi nhuận. Thời gian gần đây, thị trường đã cho thấy sự nhạy cảm rất lớn đối với mặt bằng lãi suất cao.
Đối với đồng USD, nếu doanh số bán lẻ tháng 10 mạnh hơn đáng kể so với dự kiến, đồng bạc xanh có thể tiếp tục nhận được lực đỡ. Tiêu dùng mạnh mẽ cho thấy nền kinh tế Mỹ có thể chịu đựng được mặt bằng lãi suất cao hơn, đồng thời củng cố kỳ vọng của thị trường về việc Fed tiếp tục thắt chặt chính sách tiền tệ. Hiện tại, chỉ số U.S. Dollar Index đã leo lên quanh mức 103,5, mức cao nhất kể từ tháng 4/2025. Nếu số liệu doanh số không đạt kỳ vọng, đặc biệt nếu nhóm kiểm soát bất ngờ sụt giảm, điều này có thể kéo lợi suất trái phiếu kho bạc Mỹ và kỳ vọng tăng lãi suất xuống thấp hơn, tạo dư địa cho một đợt điều chỉnh trong ngắn hạn của đồng USD. Tuy nhiên, do lạm phát vẫn ở mức cao đáng kể, chỉ một số liệu tiêu dùng suy yếu có thể là chưa đủ để đảo ngược xu hướng mạnh lên áp đảo hiện tại của đồng USD.
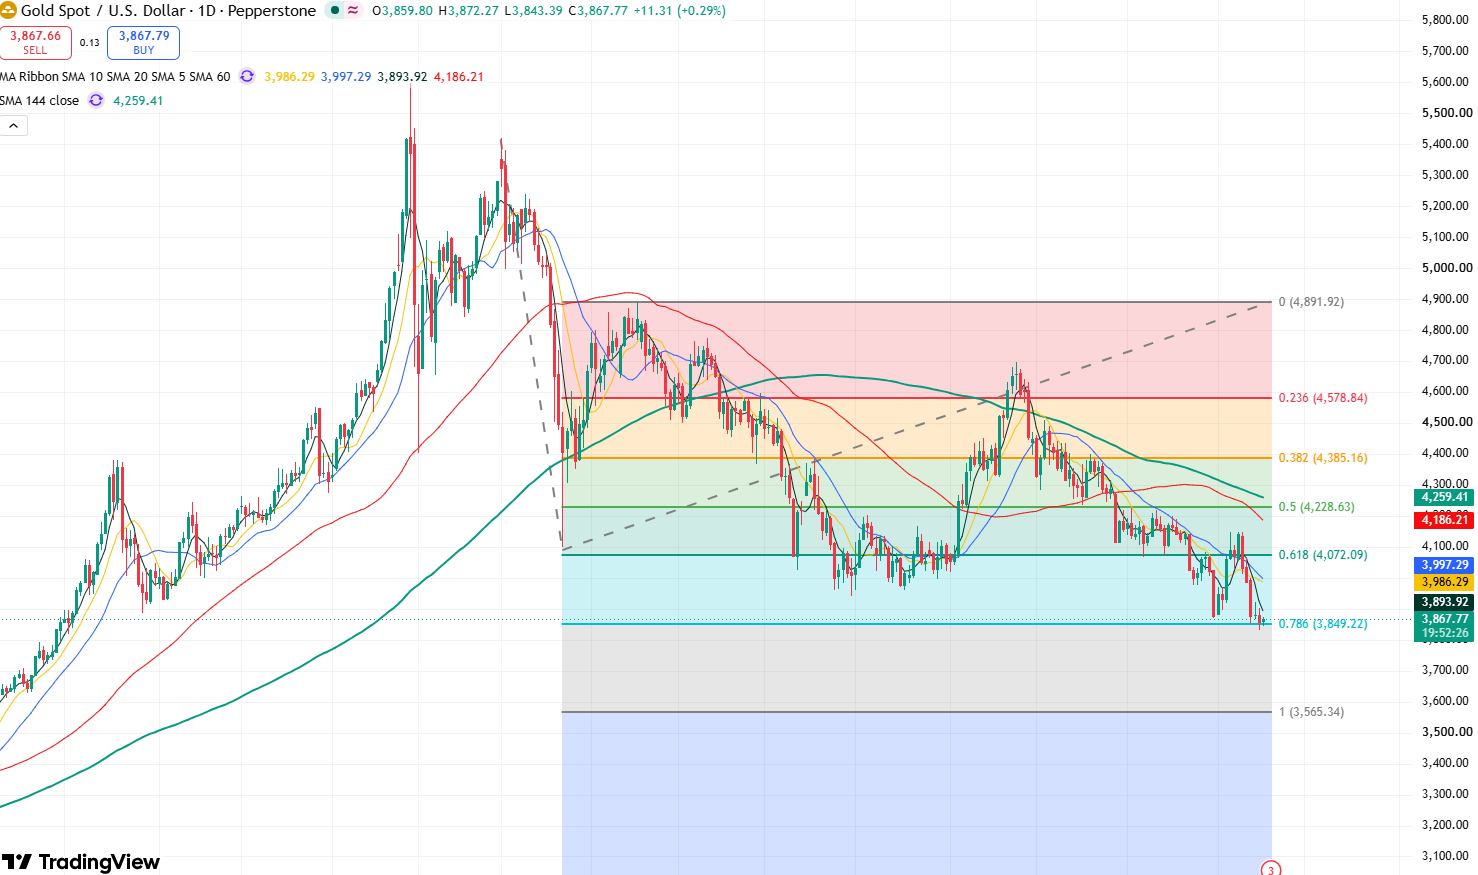
Biểu đồ giá vàng khung ngày, Nguồn: TradingView
Đối với vàng (XAUUSD), nếu tiêu dùng mạnh hơn đáng kể so với dự kiến và kỳ vọng Fed tăng lãi suất tiếp tục nóng lên, đà tăng của đồng USD và lợi suất trái phiếu kho bạc có thể tiếp tục gây áp lực lên giá vàng, có khả năng đẩy giá xuống sâu hơn về vùng 3.800 USD hoặc thậm chí thấp hơn. Giá vàng giao ngay gần đây đã giảm về quanh mức 3.850 USD và có thời điểm chạm mức thấp nhất trong gần một năm là 3.832,70 USD, trong đó lãi suất cao và đồng USD mạnh đóng vai trò là những lực cản chính. Nếu doanh số bán lẻ yếu hơn đáng kể so với dự kiến và thị trường hạ kỳ vọng về các đợt tăng lãi suất tiếp theo, sự thoái lui của đồng USD và lợi suất trái phiếu có thể giúp giá vàng phục hồi kỹ thuật, với triển vọng tăng trở lại ngưỡng 4.000 USD.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất





Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.