


Salesforce Inc (CRM) cổ phiếu đã mở giảm 5.00% vào ngày 17 thg 11: Các yếu tố chính được tiết lộ


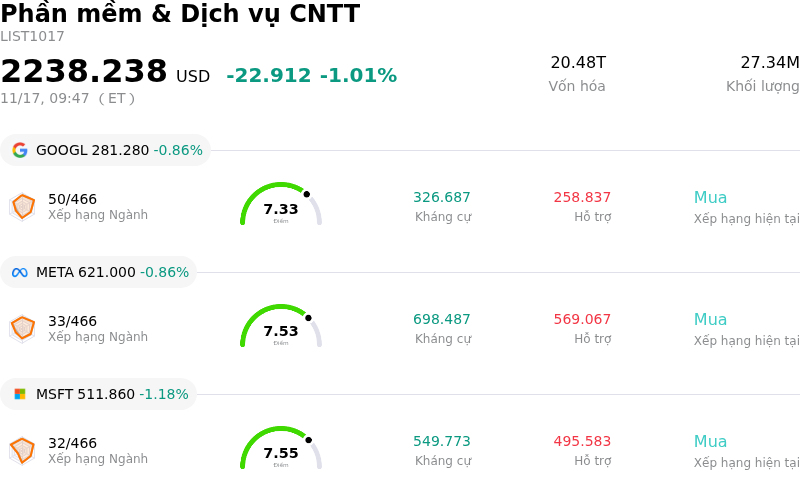
Salesforce Inc (CRM) đã mở giảm 5.00%. Lĩnh vực Phần mềm & Dịch vụ CNTT giảm 1.01%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Alphabet Inc Class A (GOOGL) giảm 0.86%; Meta Platforms Inc (META) giảm 0.89%; Microsoft Corp (MSFT) giảm 0.95%.
Điều gì đang tác động đến giá cổ phiếu giảm của Salesforce Inc (CRM) hôm nay?
Salesforce đang phải đối mặt với áp lực giảm điểm rõ rệt trong phiên hôm nay, xuất phát từ tâm lý hoài nghi trở lại của giới đầu tư về tốc độ thương mại hóa phần mềm doanh nghiệp và áp lực thu hẹp định giá trên diện rộng đối với các nền tảng đám mây vốn hóa lớn. Các khảo sát kênh phân phối và nhận định từ ngành cho thấy ngân sách công nghệ thông tin của các doanh nghiệp vẫn bị kiểm soát chặt chẽ, khi các bộ phận thu mua tiếp tục kéo dài thời gian triển khai và tối ưu hóa chi tiêu cho phần mềm. Những trở ngại kéo dài trong việc chốt hợp đồng với khách hàng doanh nghiệp đã làm dấy lên lo ngại về khả năng tăng tốc doanh thu thuê bao trong ngắn hạn, khiến các nhà đầu tư tổ chức phải cắt giảm tỷ trọng nắm giữ.
Một yếu tố cản trở lớn đè nặng lên cổ phiếu nằm ở lộ trình thương mại hóa các nền tảng trí tuệ nhân tạo (AI) tự chủ của công ty. Mặc dù doanh nghiệp dành sự quan tâm mạnh mẽ đến các khung giải pháp tác tử số và quy trình quản lý khách hàng tự động, các nhà đầu tư tổ chức đang dần cạn kiên nhẫn với các chương trình thử nghiệm khi chúng chưa thể chuyển hóa thành sự tăng trưởng thực chất của doanh thu định kỳ hàng năm (ARR) mới ròng. Nỗi hoài nghi dai dẳng vẫn hiện hữu về việc liệu mô hình tạo doanh thu từ tác tử AI dựa trên mức tiêu thụ có thể nhanh chóng bù đắp cho đà giảm tốc tăng trưởng mang tính cơ cấu ở các mô hình cấp phép theo tài khoản người dùng đã bão hòa hay không, đặc biệt khi các đối thủ cạnh tranh chuyên về quy trình làm việc cùng các nhà cung cấp đám mây quy mô siêu lớn đang đẩy mạnh cạnh tranh về giá.
Đà giảm này còn bị khuếch đại bởi hoạt động tái cân bằng danh mục đầu tư và sự luân chuyển dòng vốn theo yếu tố trên diện rộng hơn trong lĩnh vực công nghệ. Các nhà phân bổ tài sản đã chủ động rút thanh khoản khỏi các nhà cung cấp phần mềm doanh nghiệp có hệ số định giá cao để chuyển sang các doanh nghiệp hạ tầng và bán dẫn được hưởng lợi – những đối tượng mang lại khả năng dự báo chi tiêu vốn rõ ràng hơn trong ngắn hạn. Ngoài ra, các biến số vĩ mô trái chiều kéo dài cùng mức độ nhạy cảm với kỳ vọng lãi suất tiếp tục đè nặng lên các giả định về giá trị cuối kỳ đối với cổ phiếu ngành phần mềm dạng dịch vụ (SaaS). Cho đến khi ban lãnh đạo chứng minh được sự tăng tốc rõ rệt trong giá trị hợp đồng ký mới và sự mở rộng biên lợi nhuận rõ ràng từ các nền tảng thế hệ tiếp theo, cổ phiếu này nhiều khả năng sẽ tiếp tục đối mặt với biến động gia tăng cùng tâm lý thận trọng từ các tổ chức đầu tư.
Phân tích kỹ thuật của Salesforce Inc (CRM)
Về mặt kỹ thuật, Salesforce Inc (CRM) có MACD (12,26,9) đạt -3.964, phát ra tín hiệu bán. RSI ở mức 29.733 cho thấy thị trường đang ở trạng thái bán, còn Williams %R tại 99.808 phản ánh trạng thái quá bán. Vui lòng theo dõi sát sao.
Độ phủ truyền thông của Salesforce Inc (CRM)
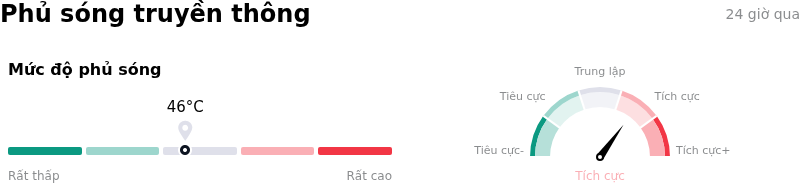
Về mặt phủ sóng truyền thông, Salesforce Inc (CRM) có điểm số phủ sóng là 46, cho thấy độ quan tâm truyền thông trung bình. Chỉ số tâm lý thị trường hiện tại đang ở trong vùng tích cực.
Phân tích Cơ bản của Salesforce Inc (CRM)
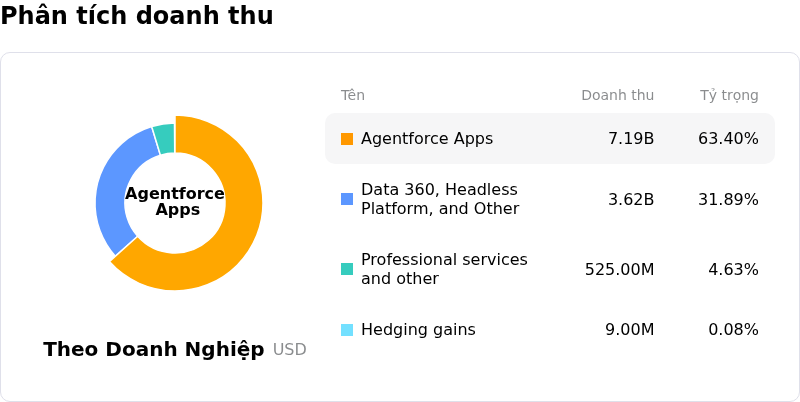
Salesforce Inc (CRM) thuộc ngành Phần mềm & Dịch vụ CNTT. Doanh thu thường niên mới nhất đạt $41.52B, xếp hạng 14 trong ngành. Lợi nhuận ròng đạt $7.46B, xếp hạng 15 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $290.06, cao nhất là $475.00 và thấp nhất là $195.00.
Thêm thông tin về Salesforce Inc (CRM)
Rủi ro đặc thù của doanh nghiệp:
- Đòn bẩy bảng cân đối kế toán và việc hạ bậc xếp hạng tín nhiệm: S&P Global Ratings đã hạ bậc xếp hạng tín nhiệm tổ chức phát hành của Salesforce từ "A+" xuống "A" do mức đòn bẩy ròng tăng cao và gia tăng nợ vay xuất phát từ chiến lược thâu tóm M&A dồn dập—bao gồm các thương vụ mua lại Informatica (9,5 tỷ USD), Braze (5,7 tỷ USD) và Cresta (~2,7 tỷ USD)—cùng với chương trình mua lại cổ phiếu quy mô lớn trị giá 25 tỷ USD được tài trợ bằng nợ.
- Tăng trưởng thuê bao tự thân cốt lõi giảm tốc: Giới phân tích tổ chức ngày càng lo ngại rằng kết quả doanh thu tổng thể vẫn đang bị che lấp bởi doanh thu từ các thương vụ thâu tóm thay vì sự mở rộng tự thân thực chất, trong bối cảnh tình trạng suy yếu mang tính cơ cấu kéo dài ở các giải pháp doanh nghiệp cốt lõi như Tableau và Commerce Cloud đang kéo giảm doanh số hóa đơn thuê bao cơ sở.
- Tiến độ thương mại hóa và chuyển đổi doanh thu từ Agentforce chậm trễ: Bất chấp việc quyết liệt chuyển hướng quảng bá sang AI tác tử (agentic AI), giới phân tích Phố Wall tiếp tục chỉ ra sự lệch pha giữa tốc độ đón nhận nền tảng và bước ngoặt doanh thu thực tế, do đóng góp từ Agentforce vẫn còn quá khiêm tốn để tạo ra đà tăng tốc tự thân bền vững như kỳ vọng của thị trường.
- Áp lực cạnh tranh đe dọa mô hình định giá theo số lượng người dùng: Sự xuất hiện của các đối thủ CRM thuần AI cùng sự mở rộng quyết liệt từ các doanh nghiệp đầu ngành như ServiceNow và Oracle đang gây áp lực về giá lên các gói thuê bao SaaS truyền thống tính phí theo người dùng, tạo ra rủi ro trong khâu thực thi và biên lợi nhuận khi Salesforce buộc phải tái cấu trúc chiến lược thương mại hóa của mình.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất






Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.