


Arm Holdings PLC (ARM) cổ phiếu đã mở tăng 3.58% vào ngày 17 thg 11: Phân tích đầy đủ


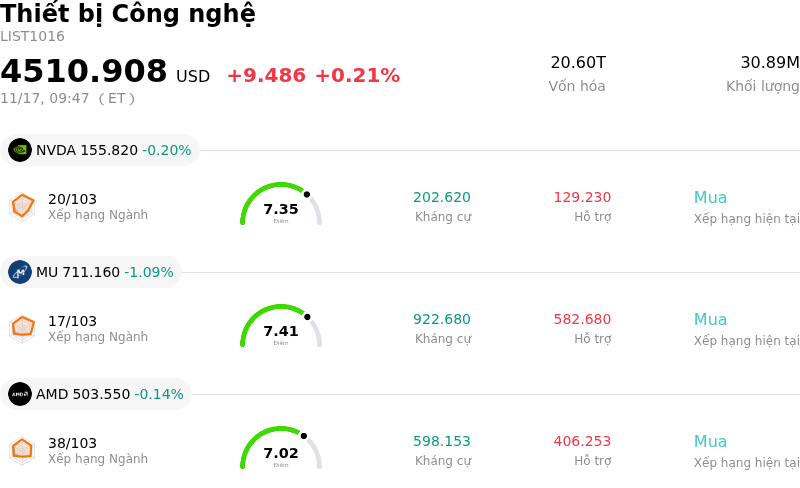
Arm Holdings PLC (ARM) đã mở tăng 3.58%. Lĩnh vực Thiết bị Công nghệ tăng 0.21%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: NVIDIA Corp (NVDA) giảm 0.39%; Micron Technology Inc (MU) giảm 1.42%; Advanced Micro Devices Inc (AMD) giảm 1.02%.
Điều gì đang tác động đến giá cổ phiếu tăng của Arm Holdings PLC (ARM) hôm nay?
Arm Holdings ghi nhận đà tăng đáng kể trong phiên giao dịch, được thúc đẩy bởi lực mua tích lũy trên diện rộng của các tổ chức đối với nhóm cổ phiếu bán dẫn và hạ tầng trí tuệ nhân tạo đầu ngành. Khẩu vị của nhà đầu tư được tiếp thêm động lực nhờ niềm tin ngày càng lớn vào lộ trình cấp phép nhiều năm cũng như mức thu tiền bản quyền tăng tốc của công ty, đặc biệt khi các hyperscaler và nhà sản xuất chip mở rộng quy mô triển khai dựa trên kiến trúc tiên tiến Armv9. Do Armv9 đem lại tỷ lệ tiền bản quyền cao hơn đáng kể so với kiến trúc tiền nhiệm, tiến trình chuyển đổi liên tục sang các hệ thống tính toán tiên tiến ở cả trung tâm dữ liệu đám mây lẫn thiết bị biên cao cấp tiếp tục đóng vai trò là động cơ doanh thu có biên lợi nhuận cao, qua đó hỗ trợ lực cầu mua vào mạnh mẽ trong phiên.
Cộng hưởng với chu kỳ nâng cấp kiến trúc này là sự mở rộng mang tính cấu trúc của mảng chip tùy chỉnh trong nhóm các nhà cung cấp dịch vụ đám mây hàng đầu (Tier-1). Trước những hạn chế gay gắt về điện năng và chi phí vận hành leo thang, các hyperscaler đang ngày càng ưu tiên các bộ xử lý máy chủ độc quyền, tiết kiệm năng lượng được phát triển trên các nền tảng tính toán của Arm. Cam kết chi tiêu vốn liên tục của các doanh nghiệp dành cho hạ tầng trí tuệ nhân tạo đã củng cố kỳ vọng của thị trường rằng thị phần trung tâm dữ liệu dùng chip Arm sẽ tiếp tục mở rộng đáng kể. Bên cạnh đó, mức độ thâm nhập ngày càng tăng vào hệ sinh thái máy tính cá nhân và các nền tảng xe định nghĩa bằng phần mềm là minh chứng rõ nét hơn cho chiến lược đa dạng hóa thị trường có thể tiếp cận của công ty, vượt ra ngoài mảng thiết bị di động cốt lõi truyền thống.
Xét từ góc độ chiến lược thị trường, đà tăng giá còn được hỗ trợ bởi tâm lý tích cực từ giới phân tích và sự tái phân bổ danh mục của các tổ chức vào những nhà cung cấp sở hữu trí tuệ bán dẫn được đánh giá cao. Giới đầu tư tiếp tục ưa chuộng mô hình kinh doanh tinh gọn tài sản khác biệt của Arm, cho phép công ty kiếm tiền từ nhu cầu tính toán trí tuệ nhân tạo mang tính cấu trúc mà không phải gánh chịu áp lực thâm dụng vốn sản xuất trực tiếp, rủi ro về tỷ lệ thành phẩm hay rủi ro hàng tồn kho trên bảng cân đối kế toán vốn đè nặng lên các nhà sản xuất thiết bị truyền thống. Dù bội số định giá ở mức cao và biến động kinh tế vĩ mô nói chung vẫn là những yếu tố rủi ro hiện hữu, khả năng dự báo doanh thu bản quyền vững chắc cùng vị thế nền tảng của Arm trên các kiến trúc tính toán hiện đại vẫn tiếp tục thu hút dòng vốn đầu tư ưa rủi ro.
Phân tích kỹ thuật của Arm Holdings PLC (ARM)
Về mặt kỹ thuật, Arm Holdings PLC (ARM) có MACD (12,26,9) đạt 1.519, phát ra tín hiệu trung lập. RSI ở mức 39.301 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 73.032 phản ánh trạng thái bán. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Arm Holdings PLC (ARM)
Arm Holdings PLC (ARM) thuộc ngành Thiết bị Công nghệ. Doanh thu thường niên mới nhất đạt $4.92B, xếp hạng 24 trong ngành. Lợi nhuận ròng đạt $904.00M, xếp hạng 18 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $0.00, cao nhất là $0.00 và thấp nhất là $0.00.
Thêm thông tin về Arm Holdings PLC (ARM)
Rủi ro đặc thù của doanh nghiệp:
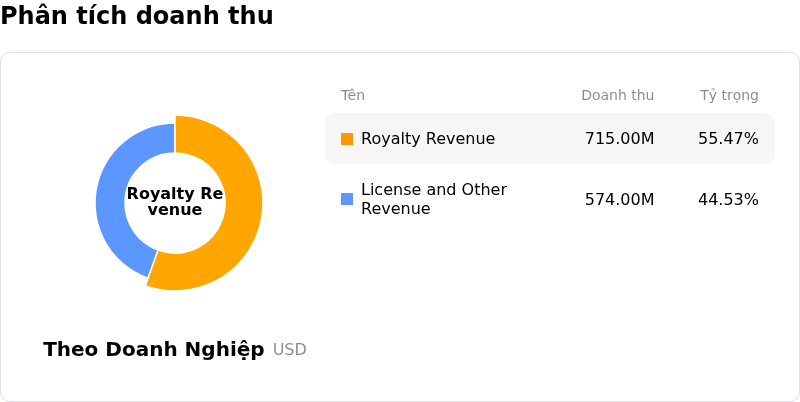
- Tăng trưởng doanh thu tiền bản quyền chậm lại và rủi ro từ thị trường đầu cuối: Các công bố tài chính gần đây cho thấy doanh thu tiền bản quyền chỉ tăng 8% so với cùng kỳ năm trước lên 670 triệu USD, không đạt kỳ vọng khoảng 720 triệu USD của Phố Wall do giá linh kiện tăng cao đã làm suy giảm lượng điện thoại thông minh xuất xưởng toàn cầu, làm nổi bật độ trễ ngày càng lớn giữa việc cấp phép thiết kế ban đầu và việc tạo doanh thu định kỳ theo sản lượng có biên lợi nhuận cao.
- Biên lợi nhuận chịu áp lực do chuyển hướng sang phần cứng độc quyền: Việc Arm chuyển dịch từ một đơn vị cấp phép sở hữu trí tuệ thuần túy sang tự sản xuất chip cho trung tâm dữ liệu (CPU Arm AGI) đã khiến chi phí nghiên cứu và phát triển tăng 24% lên 857 triệu USD và làm giảm dòng tiền tự do hàng quý xuống 110 triệu USD, dấy lên lo ngại trong giới phân tích tổ chức rằng chi phí vốn và biên lợi nhuận phần cứng ở mức 30%–40% sẽ làm suy giảm biên lợi nhuận gộp cốt lõi khoảng 98% của Arm.
- Phán quyết vi phạm hợp đồng và áp lực tiền bản quyền từ Qualcomm: Phán quyết của bồi thẩm đoàn liên bang rằng Arm đã vi phạm Thỏa thuận Cấp phép Kiến trúc và cố ý can thiệp vào hoạt động của đối tác đã làm gia tăng áp lực pháp lý, khiến Arm phải đối mặt với quá trình xem xét tư pháp đang diễn ra về việc liệu khách hàng lớn nhất của công ty có thể tìm cách đóng băng các khoản thanh toán tiền bản quyền theo các điều khoản phạt trong hợp đồng hay không.
- Áp lực định giá và sự giám sát đối với hoạt động cấp phép cho bên liên quan: Sau dự báo khiêm tốn cho quý 3 tài chính, các nhà phân tích tổ chức đã hạ giá mục tiêu, đồng thời nhấn mạnh hệ số định giá ở mức cao và sự phụ thuộc vào công ty mẹ SoftBank đối với các cam kết cấp phép quy mô lớn, kích hoạt sự thu hẹp hệ số định giá khi các cổ phiếu bán dẫn có hệ số beta cao phải đối mặt với động thái giảm thiểu rủi ro mang tính hệ thống.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất






Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.