


Equinox Gold Corp (EQX) cổ phiếu đã đóng giảm 7.11% vào ngày 10 thg 11: Sự thật đằng sau biến động


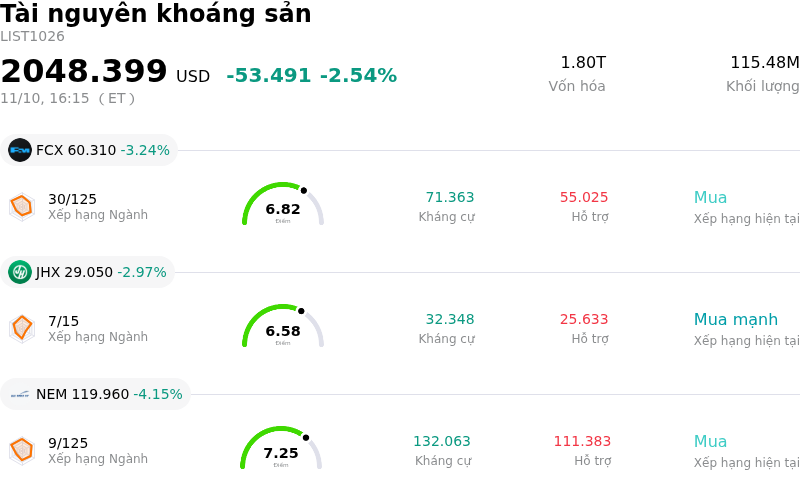
Equinox Gold Corp (EQX) đã đóng giảm 7.11%. Lĩnh vực Tài nguyên khoáng sản giảm 2.54%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Freeport-McMoRan Inc (FCX) giảm 3.24%; James Hardie Industries PLC (JHX) giảm 2.97%; Newmont Corporation (NEM) giảm 4.15%.
Điều gì đang tác động đến giá cổ phiếu giảm của Equinox Gold Corp (EQX) hôm nay?
Equinox Gold chịu áp lực giảm giá đáng kể sau khi công bố kết quả tài chính quý 3 và tổ chức cuộc họp trao đổi sau đó với ban lãnh đạo. Dù công ty ghi nhận mức tăng trưởng doanh thu ấn tượng nhờ sự đóng góp từ các tài sản mới tích hợp, kết quả của các chỉ số hoạt động then chốt lại không đạt kỳ vọng chung của thị trường. Doanh thu thấp hơn dự báo đồng thuận đã kích hoạt áp lực bán ra ngay lập tức, khi giới đầu tư đánh giá lại quỹ đạo tăng trưởng ngắn hạn trong bối cảnh các hệ số định giá đang ở mức cao.
Tác nhân chính dẫn đến đà sụt giảm là những phát biểu của ban lãnh đạo liên quan đến kế hoạch sản lượng cả năm. Các cập nhật vận hành cho thấy sản lượng cả năm hiện đang có xu hướng rơi vào vùng thấp trong biên độ dự báo. Những trở ngại trong hoạt động đã đè nặng lên tâm lý thị trường, đặc biệt là tình trạng hạn chế công suất xử lý tại mỏ Greenstone do thay thế thiết bị, cùng với các thách thức về địa kỹ thuật tại mỏ Mesquite. Thêm vào đó, chi phí nhiên liệu, nhu cầu bảo trì và chi phí vốn duy trì cao hơn dự kiến đã đẩy chi phí duy trì toàn diện lên mức cao hơn, phản ánh áp lực lạm phát và những trở ngại vận hành dai dẳng trên toàn bộ danh mục tài sản.
Các điều kiện kinh tế vĩ mô bên ngoài càng làm trầm trọng thêm đà giảm này. Đợt điều chỉnh giảm của giá vàng thỏi, xuất phát từ việc đồng USD mạnh lên và kỳ vọng chính sách tiền tệ thắt chặt vẫn tiếp diễn, đã tạo ra những cơn gió ngược trên diện rộng đối với toàn ngành khai thác kim loại quý. Do các nhà sản xuất quy mô trung bình thường có đòn bẩy hoạt động cao hơn đối với giá hàng hóa cơ sở, cổ phiếu trong ngành này đã thể hiện mức độ nhạy cảm tăng cao trước sự suy yếu của giá vàng.
Bất chấp các hành động tích cực của doanh nghiệp, bao gồm việc chi trả cổ tức và mua lại cổ phiếu, các thành viên thị trường vẫn ưu tiên quan tâm đến những trở ngại trong việc thực thi ngắn hạn và khả năng tạo dòng tiền tự do hơn là các chương trình hoàn trả vốn cho cổ đông. Trong bối cảnh rủi ro tích hợp sau đợt hợp nhất tài sản quy mô lớn vẫn tiếp diễn và các sáng kiến mở rộng trọng điểm đòi hỏi việc phân bổ vốn kỷ luật, các nhà đầu tư tổ chức đã tỏ ra thận trọng, kích hoạt làn sóng bán hạ tỷ trọng rủi ro mạnh mẽ trong phiên.
Phân tích kỹ thuật của Equinox Gold Corp (EQX)
Về mặt kỹ thuật, Equinox Gold Corp (EQX) có MACD (12,26,9) đạt 0.390, phát ra tín hiệu trung lập. RSI ở mức 52.514 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 35.793 phản ánh trạng thái mua. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Equinox Gold Corp (EQX)
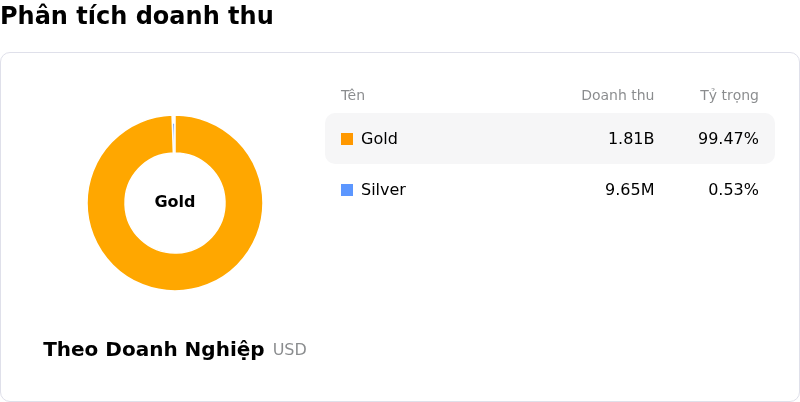
Equinox Gold Corp (EQX) thuộc ngành Tài nguyên khoáng sản. Doanh thu thường niên mới nhất đạt $1.82B, xếp hạng 48 trong ngành. Lợi nhuận ròng đạt $221.47M, xếp hạng 46 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $21.25, cao nhất là $23.00 và thấp nhất là $19.51.
Thêm thông tin về Equinox Gold Corp (EQX)
Rủi ro đặc thù của doanh nghiệp:
- Chi phí duy trì tổng thể tăng cao và biên lợi nhuận bị thu hẹp: Trong báo cáo tài chính quý 3/2026 công bố ngày 9/11, công ty ghi nhận chi phí duy trì tổng thể (AISC) tăng vọt lên mức 2.091 USD/ounce và chi phí tiền mặt đạt 1.654 USD trên mỗi ounce vàng bán ra, cho thấy tình trạng lạm phát chi phí trên mỗi đơn vị kéo dài đang bào mòn biên lợi nhuận hoạt động.
- Dự báo kinh doanh nghiêng về sản lượng thấp hơn và chi phí cao hơn: Trong bản cập nhật tình hình hoạt động gần nhất, ban lãnh đạo công ty xác nhận sản lượng cả năm 2026 đang tiến gần về cận dưới của phạm vi dự báo từ 870.000 đến 920.000 ounce, trong khi AISC cả năm lại tiến về cận trên của khoảng từ 1.900 đến 2.000 USD/ounce, làm gia tăng rủi ro thực thi trong quý 4.
- Lực cản từ việc tích hợp tài sản sau sáp nhập: Các chuyên gia phân tích từ các định chế tài chính đang theo dõi chặt chẽ chi phí hoạt động và chi phí tích hợp tăng cao sau thương vụ hợp nhất kinh doanh với Orla Mining vào ngày 31/7, khi việc tích hợp các tài sản Musselwhite và Camino Rojo tạo ra những vướng mắc vận hành trong ngắn hạn và làm suy giảm tỷ lệ chuyển đổi dòng tiền tự do.
- Rủi ro cấp phép và gánh nặng chi tiêu vốn: Các thông tin công bố mới nhất nêu bật nhu cầu chi tiêu vốn tiếp tục duy trì cho các dự án tăng trưởng, song song với việc các giấy phép môi trường cấp bang và quyền sử dụng nước vẫn chưa hoàn tất và kéo dài sang năm 2027, khiến tiến độ phát triển trong tương lai đối mặt với nguy cơ chậm trễ về mặt pháp lý cùng khả năng đội vốn.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất








Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.