


On Holding AG (ONON) cổ phiếu di chuyển giảm 7.03% vào ngày 10 thg 11: Những thông tin cốt lõi nhà đầu tư cần biết


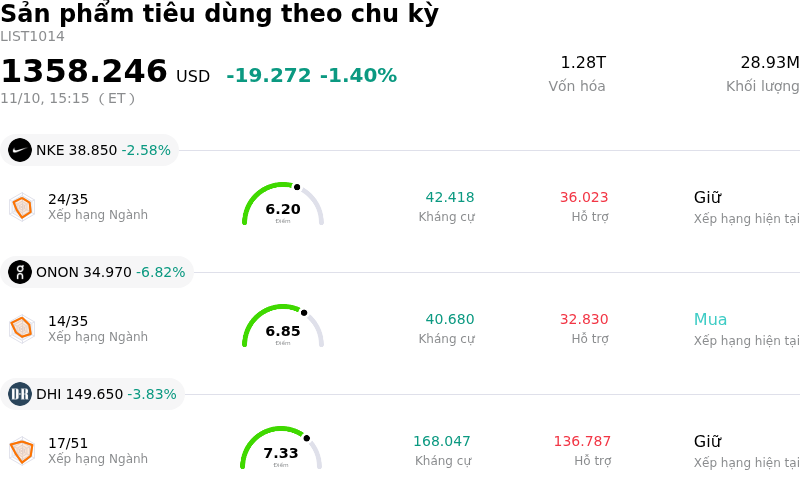
On Holding AG (ONON) di chuyển giảm 7.03%. Lĩnh vực Sản phẩm tiêu dùng theo chu kỳ giảm 1.40%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Nike Inc (NKE) giảm 2.52%; On Holding AG (ONON) giảm 6.82%; DR Horton Inc (DHI) giảm 3.83%.
Điều gì đang tác động đến giá cổ phiếu giảm của On Holding AG (ONON) hôm nay?
Cổ phiếu On Holding chịu áp lực giảm đáng kể sau khi công bố kết quả tài chính quý 3. Dù lợi nhuận trên mỗi cổ phiếu (EPS) vượt dự báo và doanh thu thuần theo quý đạt mức kỷ lục, phản ứng của thị trường lại chuyển biến tiêu cực rõ rệt khi các nhà đầu tư chỉ tập trung vào mức doanh thu chỉ vừa khớp với dự báo đồng thuận, thay vì mang lại mức tăng trưởng vượt trội thường thấy để nâng đỡ các cổ phiếu tăng trưởng có hệ số định giá cao.
Tác nhân chính dẫn đến đà giảm này tập trung vào định hướng tương lai của công ty và nhịp độ tăng trưởng doanh số cơ bản. Dù ban lãnh đạo đã nâng mục tiêu biên lợi nhuận gộp cả năm, họ lại quyết định giữ nguyên dự báo tăng trưởng doanh thu thuần theo tỷ giá cố định cho cả năm. Đối với các nhà đầu tư tổ chức vốn kỳ vọng một đợt điều chỉnh tăng trước mùa cao điểm mua sắm cuối năm, việc giữ nguyên triển vọng này ngụ ý rằng đà tăng trưởng doanh thu có thể sẽ chững lại so với quý trước, phản ánh sự thận trọng kéo dài ở kênh bán buôn cũng như bối cảnh bán lẻ đầy cạnh tranh và áp lực khuyến mãi tại các thị trường giày dép trọng điểm.
Chất lượng lợi nhuận và các chỉ số trên bảng cân đối kế toán cũng bị xem xét kỹ lưỡng hơn. Dù biên lợi nhuận gộp được báo cáo tăng mạnh, một phần đáng kể của mức cải thiện khả năng sinh lời này lại đến từ các khoản hoàn thuế quan không định kỳ, thay vì hoàn toàn nhờ vào hiệu quả vận hành mang tính cơ cấu. Đồng thời, lượng hàng tồn kho tăng cao so với cùng kỳ năm ngoái đã dấy lên lo ngại về việc quản trị vốn lưu động và khả năng phải tung ra các đợt khuyến mãi nếu sức tiêu thụ trong dịp lễ không đạt kỳ vọng lạc quan của kênh bán hàng trực tiếp tới người tiêu dùng.
Cuối cùng, sự suy yếu trong phiên phản ánh quá trình tái định giá và động thái hạ tỷ trọng nhằm giảm thiểu rủi ro vị thế. Việc duy trì mức định giá cao hơn so với các đối thủ cùng ngành may mặc và giày thể thao nói chung khiến cổ phiếu này gần như không còn biên độ an toàn cho những kết quả doanh thu kém bứt phá. Sự kết hợp giữa doanh thu chỉ vừa khớp kỳ vọng, triển vọng doanh thu không được điều chỉnh tăng và áp lực tồn kho đã khiến dòng tiền nhanh cùng các quỹ tăng trưởng cắt giảm tỷ trọng, kéo theo sự thu hẹp hệ số định giá bất chấp nhu cầu nền tảng đối với thương hiệu vẫn rất vững chắc.
Phân tích kỹ thuật của On Holding AG (ONON)
Về mặt kỹ thuật, On Holding AG (ONON) có MACD (12,26,9) đạt 0.207, phát ra tín hiệu mua. RSI ở mức 52.226 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 53.248 phản ánh trạng thái trung lập. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của On Holding AG (ONON)
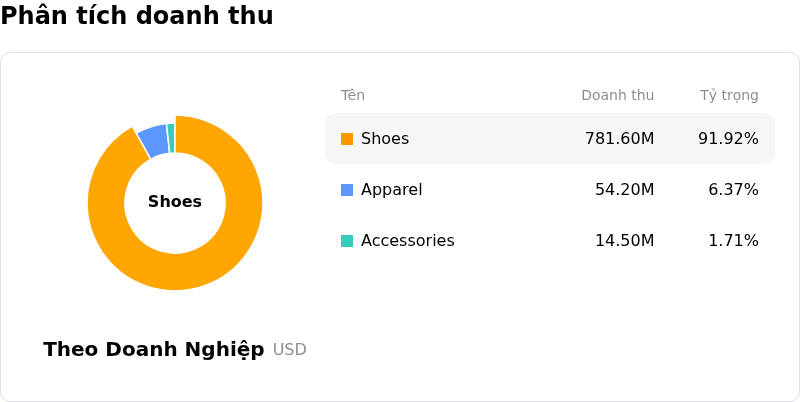
On Holding AG (ONON) thuộc ngành Sản phẩm tiêu dùng theo chu kỳ. Doanh thu thường niên mới nhất đạt $3.86B, xếp hạng 12 trong ngành. Lợi nhuận ròng đạt $260.65M, xếp hạng 10 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $45.29, cao nhất là $73.00 và thấp nhất là $24.69.
Thêm thông tin về On Holding AG (ONON)
Rủi ro đặc thù của doanh nghiệp:
- Giữ nguyên dự báo doanh thu cả năm dù kết quả quý 3 vượt kỳ vọng: Dù ghi nhận doanh thu thuần quý 3 đạt mức kỷ lục 931,4 triệu CHF (1,14 tỷ USD), ban lãnh đạo chỉ tái khẳng định mục tiêu tăng trưởng doanh thu cả năm theo tỷ giá cố định ở vùng thấp của khoảng 20% thay vì nâng lên. Động thái này đã kích hoạt áp lực bán trong phiên từ các nhà đầu tư tăng trưởng, những người kỳ vọng dự báo sẽ được điều chỉnh tăng để tương xứng với mức định giá cao của cổ phiếu.
- Chất lượng biên lợi nhuận bị bóp méo bởi khoản hoàn thuế quan không thường xuyên: Biên lợi nhuận gộp danh nghĩa quý 3 tăng vọt lên mức kỷ lục 72,6%, nhưng khoảng 570 điểm cơ bản trong mức mở rộng đó đến từ khoản hoàn thuế quan tạm thời trị giá 64 triệu USD từ Mỹ. Nếu loại trừ khoản lợi nhuận bất thường phát sinh một lần này, biên lợi nhuận gộp chuẩn hóa chỉ đạt 66,9% và dự báo biên EBITDA điều chỉnh cốt lõi vẫn không đổi ở mức 19,5%–20,0%, che lấp thực tế là đòn bẩy hoạt động cốt lõi đang đình trệ.
- Mất cân bằng kênh phân phối và sự suy yếu kéo dài ở kênh bán buôn: Tăng trưởng doanh thu ngày càng lệch về kênh trực tiếp đến người tiêu dùng (tăng 25,0%), trong khi kênh phân phối bán buôn tiếp tục giảm tốc và đối mặt với xu hướng đặt hàng thận trọng từ các nhà bán lẻ Bắc Mỹ. Tình trạng này làm hạn chế khả năng thâm nhập thị trường sâu rộng hơn, đồng thời khiến doanh nghiệp chịu gánh nặng từ chi phí tiếp thị trực tiếp và chi phí vận hành chuỗi cửa hàng.
- Rủi ro từ bội số định giá cao: Do cổ phiếu đang được định giá theo bội số tăng trưởng cao so với các doanh nghiệp đồ thể thao truyền thống lâu năm, bất kỳ sự giảm tốc doanh thu kéo dài nào về mức tăng trưởng khoảng 17%–19% đều khiến định giá cổ phiếu rất dễ bị thu hẹp mạnh bội số trong bối cảnh thị trường giày dép ngày càng gia tăng các đợt khuyến mại.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất








Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.