


Wheaton Precious Metals Corp (WPM) cổ phiếu di chuyển giảm 5.11% vào ngày 10 thg 11: Những thông tin cốt lõi nhà đầu tư cần biết


Wheaton Precious Metals Corp (WPM) di chuyển giảm 5.11%. Lĩnh vực Tài nguyên khoáng sản giảm 2.90%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Freeport-McMoRan Inc (FCX) giảm 4.00%; Newmont Corporation (NEM) giảm 4.72%; James Hardie Industries PLC (JHX) giảm 3.57%.
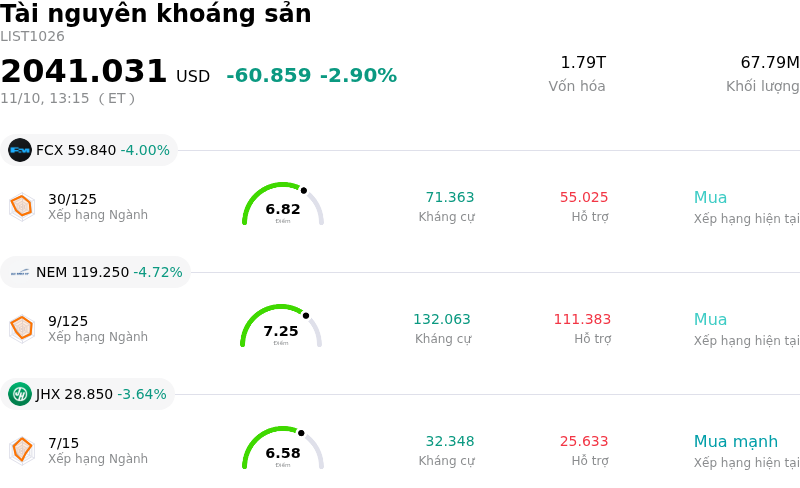
Điều gì đang tác động đến giá cổ phiếu giảm của Wheaton Precious Metals Corp (WPM) hôm nay?
Cổ phiếu Wheaton Precious Metals chịu áp lực giảm điểm mạnh, chủ yếu bám sát đà sụt giảm trên diện rộng của toàn nhóm kim loại quý. Giá vàng và bạc giao ngay đồng loạt thoái lui khi đồng USD mạnh lên và lợi suất trái phiếu kho bạc Mỹ kỳ hạn chuẩn duy trì ở mức cao làm gia tăng chi phí cơ hội nắm giữ các tài sản không sinh lợi suất. Do Wheaton chịu tác động đòn bẩy trực tiếp từ biến động giá hàng hóa cơ sở thông qua các hợp đồng streaming, sự suy yếu của thị trường kim loại quý đã ngay lập tức kích hoạt tâm lý phòng thủ và làn sóng bán tháo trên diện rộng đối với các cổ phiếu ngành kim loại quý.
Cùng với những trở ngại từ kinh tế vĩ mô, giới đầu tư tiếp tục đón nhận và đánh giá kết quả tài chính cũng như hoạt động kinh doanh quý 3 của công ty. Dù doanh thu tăng trưởng đáng kể nhờ giá kim loại thực tế cao hơn, lợi nhuận điều chỉnh trên mỗi cổ phần (EPS) lại thấp hơn một chút so với dự báo đồng thuận của thị trường. Giới đầu tư cũng xem xét kỹ lưỡng các chỉ số sản lượng theo từng mỏ, trong đó lưu ý sản lượng vàng phân bổ sụt giảm do kế hoạch khai thác theo hàm lượng quặng tại mỏ Salobo và việc ngừng khai thác tại khu vực mỏ lộ thiên có hàm lượng cao Pampacancha thuộc mỏ Constancia. Những giai đoạn chuyển tiếp đặc thù tại các mỏ này đã làm nổi bật các trở ngại về sản lượng trong ngắn hạn, qua đó làm giảm bớt sự lạc quan đối với đà tăng trưởng vận hành trước mắt.
Tâm lý của các nhà đầu tư tổ chức càng thêm thận trọng do hoạt động chốt lời chiến thuật sau chuỗi tăng kéo dài của phân khúc streaming và tiền bản quyền khoáng sản. Khi nhu cầu trú ẩn an toàn hạ nhiệt và các luồng tác động vĩ mô đan xen thúc đẩy dòng vốn chuyển dịch sang các tài sản sinh lợi suất, các nhà quản lý danh mục đã cắt giảm tỷ trọng đối với các cổ phiếu tài nguyên có tính chu kỳ. Do Wheaton được giao dịch ở mức định giá cao hơn so với các doanh nghiệp khai thác mỏ truyền thống nhờ biên lợi nhuận hoạt động vượt trội, cổ phiếu này đặc biệt dễ bị tổn thương trước tình trạng thu hẹp bội số định giá mỗi khi giá hàng hóa cơ sở bước vào giai đoạn tích lũy.
Bất chấp mức sụt giảm trong phiên, Wheaton vẫn duy trì các yếu tố cơ bản dài hạn vững chắc nhờ mô hình kinh doanh streaming chi phí thấp, không chịu ảnh hưởng trực tiếp từ lạm phát chi phí vận hành mỏ và khả năng tạo dòng tiền tự do dồi dào. Mặc dù diễn biến giá cổ phiếu trong ngắn hạn vẫn sẽ gắn chặt với quỹ đạo của đồng USD và biến động giá kim loại quý, luận điểm đầu tư trong trung hạn vẫn được nâng đỡ nhờ danh mục đầu tư đã được thu xếp vốn đầy đủ, cùng triển vọng mở rộng sản lượng khi các tài sản streaming mới mua lại và đang trong giai đoạn phát triển tiến dần tới mốc sản xuất thương mại.
Phân tích kỹ thuật của Wheaton Precious Metals Corp (WPM)
Về mặt kỹ thuật, Wheaton Precious Metals Corp (WPM) có MACD (12,26,9) đạt 4.786, phát ra tín hiệu trung lập. RSI ở mức 54.443 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 28.058 phản ánh trạng thái mua. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Wheaton Precious Metals Corp (WPM)
Wheaton Precious Metals Corp (WPM) thuộc ngành Tài nguyên khoáng sản. Doanh thu thường niên mới nhất đạt $2.31B, xếp hạng 39 trong ngành. Lợi nhuận ròng đạt $1.47B, xếp hạng 15 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $176.58, cao nhất là $250.00 và thấp nhất là $150.00.
Thêm thông tin về Wheaton Precious Metals Corp (WPM)
Rủi ro đặc thù của công ty:
- Lợi nhuận và doanh thu không đạt dự báo đồng thuận: Báo cáo kết quả tài chính quý 3 cho thấy lợi nhuận điều chỉnh trên mỗi cổ phiếu đạt 0,90 USD, thấp hơn mức ước tính đồng thuận là 0,91 USD, trong khi doanh thu quý đạt 772 triệu USD, không đạt mức dự báo đồng thuận 806 triệu USD, khiến các tổ chức tài chính phải điều chỉnh giá mục tiêu, trong đó UBS đã hạ giá mục tiêu xuống còn 155 USD.
- Khó khăn vận hành ở cấp độ tài sản và suy giảm hàm lượng quặng: Sản lượng vàng quy thuộc tại dự án streaming chủ lực Salobo đã giảm 2% so với cùng kỳ năm trước sau khi những gián đoạn vận hành buộc hoạt động khai thác phải chuyển sang trình tự moong có hàm lượng quặng thấp hơn, khiến mục tiêu sản lượng cả năm phụ thuộc lớn vào sự phục hồi mạnh mẽ trong quý 4, cùng với việc ban lãnh đạo xác nhận sản lượng bạc tại Peñasquito sẽ giảm mạnh và tiếp diễn đến năm 2027.
- Gánh nặng đòn bẩy và dòng tiền chi ra từ các thương vụ mua lại hợp đồng streaming trả trước: Các cam kết vốn trả trước khổng lồ—đứng đầu là thỏa thuận hợp đồng streaming bạc Antamina trị giá 4,3 tỷ USD—đã đẩy công ty vào vị thế nợ ròng 1,5 tỷ USD với 1,6 tỷ USD nghĩa vụ nợ, làm cạn kiệt lượng tiền và tương đương tiền xuống còn 146 triệu USD, đồng thời gây áp lực tạm thời lên khả năng tạo dòng tiền tự do.
- Nguồn cơ hội cho các thương vụ streaming gia tăng giá trị bị thu hẹp: Thông tin do ban điều hành công bố nhấn mạnh rằng danh mục thương vụ tiềm năng đang triển khai đã thu hẹp từ khoảng 20 mục tiêu streaming khả thi xuống chỉ còn hơn 10 mục tiêu, làm dấy lên lo ngại trong giới tổ chức đầu tư rằng cơ hội bổ sung các tài sản có tuổi thọ dài và gia tăng giá trị đang dần ít đi trong bối cảnh mặt bằng định giá neo ở mức cao.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất








Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.