


Arm Holdings PLC (ARM) cổ phiếu di chuyển giảm 4.50% vào ngày 10 thg 11: Phân tích đầy đủ


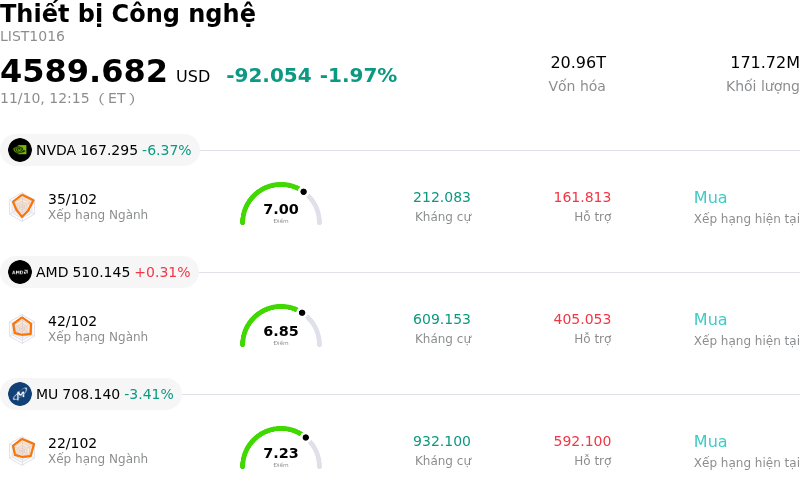
Arm Holdings PLC (ARM) di chuyển giảm 4.50%. Lĩnh vực Thiết bị Công nghệ giảm 1.97%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: NVIDIA Corp (NVDA) giảm 6.39%; Advanced Micro Devices Inc (AMD) tăng 0.36%; Micron Technology Inc (MU) giảm 3.45%.
Điều gì đang tác động đến giá cổ phiếu giảm của Arm Holdings PLC (ARM) hôm nay?
Arm Holdings chịu áp lực giảm giá đáng kể khi các nhà đầu tư tổ chức tiếp tục đánh giá kỹ lưỡng cơ cấu thực tế bên trong kết quả kinh doanh quý gần đây của công ty cùng triển vọng ngắn hạn thận trọng. Mặc dù doanh thu tổng thể và lợi nhuận điều chỉnh ban đầu vượt mức đồng thuận của Phố Wall, việc phân tích sâu hơn các dòng doanh thu đã khiến thị trường định giá lại quỹ đạo tăng trưởng của cổ phiếu này.
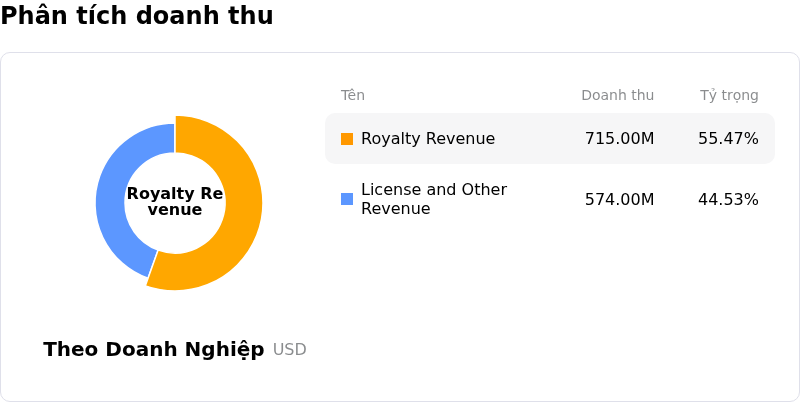
Nguyên nhân chính dẫn đến áp lực bán là sự phân hóa rõ rệt giữa phí cấp phép và doanh thu tiền bản quyền. Dù mảng cấp phép đạt kết quả vượt kỳ vọng, nguồn thu này trong lịch sử vốn biến động thất thường, khó dự đoán và phụ thuộc vào thời điểm ký kết các thỏa thuận lớn với khách hàng. Ngược lại, doanh thu tiền bản quyền – chỉ số phản ánh nguồn thu định kỳ từ lượng chip thực tế xuất xưởng tới thị trường đầu cuối và là thước đo then chốt cho dòng tiền định kỳ có biên lợi nhuận cao – lại không đạt dự báo của giới phân tích. Sự hụt hơi này cho thấy tình trạng đình trệ sản lượng tiếp diễn trên diện rộng ở các lĩnh vực điện tử tiêu dùng và điện thoại thông minh, nơi chi phí bộ nhớ leo thang cùng chiến lược tồn kho thận trọng của các nhà sản xuất thiết bị gốc (OEM) đã kìm hãm tốc độ sản xuất thiết bị.
Tâm lý nhà đầu tư càng thêm ảm đạm khi triển vọng kinh doanh chỉ vừa vặn đạt hoặc nhỉnh hơn đôi chút so với dự báo đồng thuận. Trong bối cảnh Arm đang được giao dịch ở mức định giá cao hơn đáng kể so với các doanh nghiệp cùng ngành bán dẫn và sở hữu trí tuệ, các nhà đầu tư tổ chức đòi hỏi kết quả kinh doanh vượt kỳ vọng và nâng dự báo một cách rõ nét hơn để có thể giữ vững các bội số định giá này. Việc công ty không nâng dự báo tăng trưởng tiền bản quyền đã làm dấy lên những hoài nghi về việc liệu tốc độ chuyển dịch sang các kiến trúc thế hệ mới cùng việc ứng dụng trí tuệ nhân tạo tại biên (edge AI) có kịp bù đắp cho sự suy yếu của nhu cầu điện thoại truyền thống hay không.
Phản ứng từ Phố Wall phản ánh rõ sự thận trọng gia tăng này, khi nhiều ngân hàng đầu tư hạ giá mục tiêu và chỉ ra tính dễ tổn thương theo chu kỳ tại các thị trường đầu cuối ngoài điện toán đám mây. Giới phân tích cũng cảnh báo rủi ro tập trung tiềm ẩn trong các thỏa thuận cấp phép, đặc biệt là các hợp đồng liên quan đến các bên liên quan. Đồng thời, những tranh chấp pháp lý kéo dài xung quanh việc cấp phép kiến trúc cốt lõi tiếp tục khiến phần bù rủi ro duy trì ở mức cao.
Sau cùng, các yếu tố kinh tế vĩ mô nói chung và làn sóng chốt lời trên toàn ngành đối với các tài sản bán dẫn có bội số định giá cao đã làm gia tăng mức độ biến động trong phiên. Sự nhạy cảm ngày càng lớn của thị trường trước các kỳ vọng lãi suất cùng xu hướng luân chuyển dòng tiền trong nhóm công nghệ đã khiến đợt bán tháo thêm trầm trọng, khi các quỹ tổ chức giảm tỷ trọng đối với các cổ phiếu phần cứng có hệ số beta cao và định giá đắt đỏ để chuyển sang các tài sản mang tính phòng thủ hơn. Sự giảm tốc trong đà tăng trưởng tiền bản quyền định kỳ kết hợp cùng áp lực từ mức định giá khắt khe đã kéo cổ phiếu này giảm điểm trong phiên.
Phân tích kỹ thuật của Arm Holdings PLC (ARM)
Về mặt kỹ thuật, Arm Holdings PLC (ARM) có MACD (12,26,9) đạt -5.620, phát ra tín hiệu bán. RSI ở mức 34.351 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 80.495 phản ánh trạng thái quá bán. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Arm Holdings PLC (ARM)
Arm Holdings PLC (ARM) thuộc ngành Thiết bị Công nghệ. Doanh thu thường niên mới nhất đạt $4.92B, xếp hạng 24 trong ngành. Lợi nhuận ròng đạt $904.00M, xếp hạng 18 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $0.00, cao nhất là $0.00 và thấp nhất là $0.00.
Thêm thông tin về Arm Holdings PLC (ARM)
Các rủi ro đặc thù của công ty:
- Đà tăng trưởng doanh thu tiền bản quyền chậm lại và rủi ro từ mảng điện thoại thông minh: Doanh thu tiền bản quyền trong quý gần nhất chỉ tăng 8% so với cùng kỳ năm trước lên 670 triệu USD, không đạt mức ước tính đồng thuận khoảng 721 triệu USD của các tổ chức, do chi phí linh kiện bộ nhớ tăng cao cùng nhu cầu điện thoại thông minh nói chung suy yếu đã khiến tiền bản quyền mảng di động sụt giảm so với quý liền trước.
- Triển vọng kinh doanh kém khả quan và biên lợi nhuận hoạt động bị thu hẹp: Dự báo doanh thu quý tài chính thứ ba (1,54 tỷ USD) và dự báo EPS điều chỉnh (0,56 USD) đã không đáp ứng được kỳ vọng tăng trưởng ở mức cao, trong khi chi phí hoạt động điều chỉnh ước tính tăng vọt lên 825 triệu USD, khiến các chuyên gia phân tích tại các tổ chức hạ giá mục tiêu do lo ngại biên lợi nhuận sẽ bị thu hẹp trong ngắn hạn.
- Vụ kiện rủi ro cao về bản quyền kiến trúc với Qualcomm: Cuộc chiến pháp lý đang diễn ra liên quan đến quyền cấp phép kiến trúc của Qualcomm tạo nên áp lực pháp lý nặng nề, gây ra nguy cơ trực tiếp về việc hủy hợp đồng, giảm tỷ lệ thu tiền bản quyền hoặc làm gián đoạn mối quan hệ thương mại với một khách hàng chủ chốt.
- Rủi ro thu hẹp hệ số định giá và rủi ro tài sản thế chấp của SoftBank: Hệ số định giá ở mức cao của công ty khiến cổ phiếu đặc biệt nhạy cảm với xu hướng giảm thiểu rủi ro trên diện rộng trong ngành bán dẫn, và rủi ro này càng gia tăng khi cổ đông đa số SoftBank có các khoản vay ký quỹ hàng tỷ USD được thế chấp bằng chính số cổ phần nắm giữ tại Arm.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất








Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.