


AstraZeneca PLC (AZN) cổ phiếu di chuyển tăng 6.77% vào ngày 30 thg 10: Phân tích đầy đủ


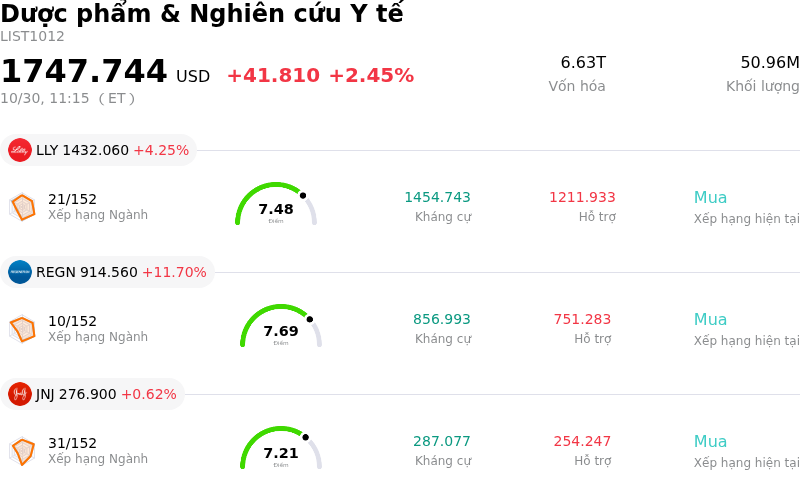
AstraZeneca PLC (AZN) di chuyển tăng 6.77%. Lĩnh vực Dược phẩm & Nghiên cứu Y tế tăng 2.45%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Eli Lilly and Co (LLY) tăng 4.25%; Regeneron Pharmaceuticals Inc (REGN) tăng 11.70%; Johnson & Johnson (JNJ) tăng 0.62%.
Điều gì đang tác động đến giá cổ phiếu tăng của AstraZeneca PLC (AZN) hôm nay?
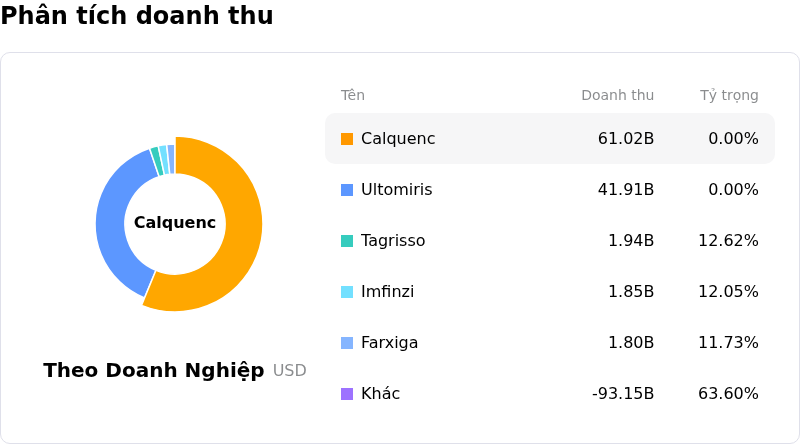
AstraZeneca đã ghi nhận đà tăng trưởng mạnh mẽ sau khi công bố kết quả tài chính quý 3 vượt xa kỳ vọng chung trên các chỉ số hoạt động cốt lõi. Công ty dược phẩm sinh học hàng đầu này đã báo cáo doanh thu quý đạt 16,21 tỷ USD và thu nhập cốt lõi trên mỗi cổ phiếu đạt 2,79 USD, dễ dàng vượt qua các dự báo của Wall Street. Tăng trưởng tài chính chủ yếu được thúc đẩy bởi danh mục thuốc điều trị ung thư của công ty, nơi doanh thu tăng vọt 17% so với cùng kỳ năm ngoái lên 7,77 tỷ USD. Các động lực tăng trưởng chính bao gồm nhu cầu mạnh mẽ đối với các liệu pháp nổi bật như Enhertu và Imfinzi, cũng như sự mở rộng vững chắc ở mảng thuốc điều trị bệnh hiếm, qua đó bù đắp nhiều hơn những áp lực doanh thu từ sự cạnh tranh của thuốc gốc ảnh hưởng đến các sản phẩm lâu năm như Farxiga.
Bên cạnh kết quả kinh doanh vượt kỳ vọng trong ngắn hạn, ban lãnh đạo đã mang lại sự an tâm chiến lược mạnh mẽ khi xác nhận lại dự báo cả năm, dự báo tăng trưởng doanh thu ở mức một chữ số từ trung bình đến cao và tăng trưởng thu nhập cốt lõi trên mỗi cổ phiếu ở mức hai chữ số thấp theo tỷ giá hối đoái cố định. Tổng Giám đốc Điều hành Pascal Soriot một lần nữa khẳng định niềm tin vào mục tiêu dài hạn của công ty là đạt 80 tỷ USD doanh thu hàng năm vào năm 2030. Tâm lý thị trường còn được củng cố bởi bình luận của ban quản trị nhấn mạnh một loạt kết quả thử nghiệm lâm sàng giai đoạn cuối quan trọng dự kiến công bố vào năm 2027, điều mà ban lãnh đạo ước tính có thể mở ra tiềm năng doanh thu hàng năm ở giai đoạn đỉnh điểm đạt hơn 20 tỷ USD.
Sự hào hứng của nhà đầu tư càng được củng cố bởi các biện pháp nâng cao hiệu quả hoạt động, nổi bật là thông báo về chương trình tái cấu trúc chi phí trong 3 năm dự kiến mang lại khoản tiết kiệm trước thuế khoảng 1,5 tỷ USD mỗi năm. Công ty kế hoạch tái đầu tư trực tiếp nguồn vốn này vào danh mục phát triển sản phẩm ở giai đoạn cuối, hiện bao gồm hơn 180 dự án đang hoạt động. Kết hợp với ý định tăng cổ tức cả năm, màn thể hiện nền tảng vững chắc cùng đặc tính phòng thủ của ngành chăm sóc sức khỏe đã thu hút dòng vốn đáng kể, tạo động lực bứt phá vượt trội ngay cả trong bối cảnh áp lực thị trường diện rộng đối với các cổ phiếu công nghệ.
Phân tích kỹ thuật của AstraZeneca PLC (AZN)
Về mặt kỹ thuật, AstraZeneca PLC (AZN) có MACD (12,26,9) đạt 3.575, phát ra tín hiệu mua. RSI ở mức 74.922 cho thấy thị trường đang ở trạng thái mua, còn Williams %R tại 3.296 phản ánh trạng thái quá mua. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của AstraZeneca PLC (AZN)
AstraZeneca PLC (AZN) thuộc ngành Dược phẩm & Nghiên cứu Y tế. Doanh thu thường niên mới nhất đạt $58.74B, xếp hạng 8 trong ngành. Lợi nhuận ròng đạt $10.22B, xếp hạng 6 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $210.32, cao nhất là $255.24 và thấp nhất là $158.00.
Thêm thông tin về AstraZeneca PLC (AZN)
Các rủi ro đặc thù của công ty:
- Sự suy giảm doanh thu từ các thuốc bom tấn cũ: Doanh thu sụt giảm ở các liệu pháp cốt lõi đã trưởng thành như Farxiga nhấn mạnh rủi ro suy giảm mang tính cấu trúc từ vách đá bằng sáng chế sắp tới, làm tăng sự phụ thuộc vào tăng trưởng doanh thu từ mảng ung thư để bù đắp cho sự suy giảm của các thuốc cũ.
- Chi phí tái cơ cấu ban đầu và trở lực vận hành: Chương trình tối ưu hóa chi phí của công ty kéo theo khoản chi phí tái cơ cấu một lần trả trước lên tới 2 tỷ USD, tạo ra lực cản dòng tiền trong ngắn hạn và rủi ro thực thi trong khi ban lãnh đạo nỗ lực chuyển hướng vốn vào các dự án phát triển sản phẩm dài hạn.
- Rủi ro tập trung lớn vào chuỗi dự án sau thất bại thử nghiệm: Sau thất bại trong thử nghiệm Giai đoạn III CARDIO-TTransform đối với Wainua trong điều trị bệnh cơ tim ATTR, mục tiêu doanh thu 80 tỷ USD vào năm 2030 của AstraZeneca phụ thuộc lớn vào kết quả thử nghiệm tương lai đầy biến động (như SERENA-4 và AVANZAR), khiến cổ phiếu dễ bị suy giảm định giá nếu các mốc R&D tiếp theo không đạt được các tiêu chí đánh giá chính.
- Giá thuốc y tế tại Mỹ và các nhượng bộ về mặt quản lý: Việc chịu ảnh hưởng diện rộng từ các cải cách giá thuốc tại Mỹ, bao gồm chính sách chiết khấu giá Medicaid "tối huệ quốc" và các cam kết giải quyết thuế quan, gây ra rủi ro thu hẹp biên lợi nhuận kéo dài trên các dòng sản phẩm thương mại chủ lực tại Bắc Mỹ.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất









Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.