


Novartis AG (NVS) cổ phiếu đã đóng tăng 3.22% vào ngày 29 thg 10: Các yếu tố chính được tiết lộ



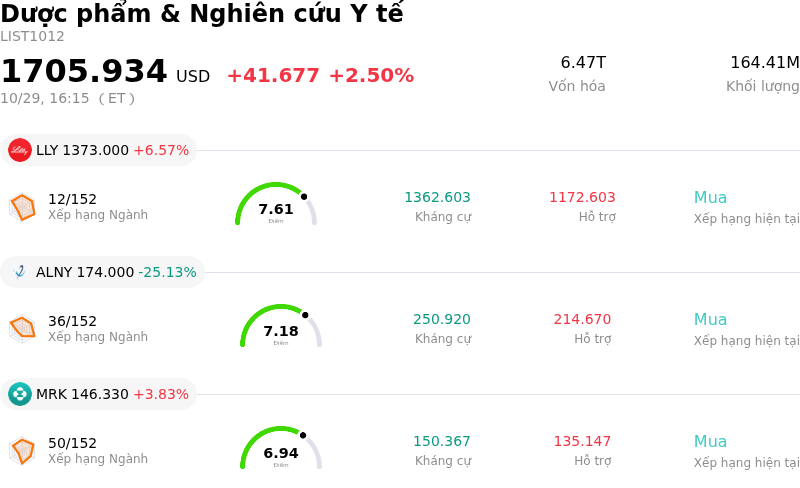
Novartis AG (NVS) đã đóng tăng 3.22%. Lĩnh vực Dược phẩm & Nghiên cứu Y tế tăng 2.50%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Eli Lilly and Co (LLY) tăng 6.57%; Alnylam Pharmaceuticals Inc (ALNY) giảm 25.13%; Merck & Co Inc (MRK) tăng 3.83%.
Điều gì đang tác động đến giá cổ phiếu tăng của Novartis AG (NVS) hôm nay?
Novartis ghi nhận đà tăng giá cổ phiếu sau khi các nhà đầu tư tiếp nhận kết quả tài chính quý 3 mới nhất cùng triển vọng lợi nhuận hoạt động cốt lõi cả năm được nâng lên. Ban lãnh đạo đã nâng dự báo lợi nhuận cốt lõi hàng năm, chuyển từ kỳ vọng giảm ở mức một chữ số thấp trước đó sang mức tăng trưởng từ đi ngang đến hai chữ số thấp, trong khi vẫn duy trì các mục tiêu doanh thu vững chắc. Việc điều chỉnh triển vọng lợi nhuận càng được củng cố nhờ thu nhập cốt lõi trên mỗi cổ phiếu vượt dự báo rõ rệt, giúp các nhà đầu tư tổ chức yên tâm rằng bước chuyển chiến lược của công ty sang các loại thuốc đổi mới có biên lợi nhuận cao đang mang lại kết quả tài chính hữu hình bất chấp những khó khăn chung của ngành.
Yếu tố then chốt củng cố tâm lý tích cực của thị trường là khả năng chống chịu trong hoạt động đến từ danh mục các động lực tăng trưởng chính của công ty. Mức tăng trưởng hai chữ số ở các thương hiệu điều trị cốt lõi—bao gồm Kisqali, Kesimpta, Leqvio và Scemblix—đã thừa sức bù đắp cho sự cạnh tranh từ thuốc generic dự kiến ảnh hưởng đến các sản phẩm lâu đời như Entresto. Khả năng thay thế danh mục sản phẩm mạnh mẽ này làm nổi bật sức hút thương mại của các loại thuốc ưu tiên và các sản phẩm mới ra mắt gần đây như Rhapsido. Ngoài ra, biên lợi nhuận hoạt động cốt lõi đã mở rộng đáng kể nhờ kỷ luật chi phí nghiêm ngặt và sự sụt giảm đáng kể của chi phí bán hàng, quản lý chung và quản lý doanh nghiệp so với doanh thu.
Các bên tham gia thị trường phần lớn đã bỏ qua khoản chi phí suy giảm giá trị nghiên cứu phi cốt lõi liên quan đến một tài sản thử nghiệm trong đường ống phát triển, thay vào đó tập trung vào sức mạnh hoạt động cốt lõi nền tảng và tiến triển lâm sàng. Các cập nhật về pháp lý và đường ống phát triển, bao gồm kết quả thử nghiệm giai đoạn cuối tích cực của remibrutinib đối với bệnh xơ cứng rải rác và việc mở rộng phê duyệt nhãn cho các phương pháp trị liệu bằng phối tử phóng xạ, đã mang lại sự yên tâm hơn nữa về triển vọng doanh thu dài hạn. Nhìn chung, sự kết hợp giữa khả năng sinh lời cốt lõi mạnh mẽ, biên lợi nhuận mở rộng và triển vọng hoạt động được nâng lên tiếp tục thúc đẩy tâm lý tích cực của các nhà đầu tư tổ chức và lực cầu mua vào.
Phân tích kỹ thuật của Novartis AG (NVS)
Về mặt kỹ thuật, Novartis AG (NVS) có MACD (12,26,9) đạt 2.599, phát ra tín hiệu mua. RSI ở mức 69.454 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 5.835 phản ánh trạng thái quá mua. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Novartis AG (NVS)
Novartis AG (NVS) thuộc ngành Dược phẩm & Nghiên cứu Y tế. Doanh thu thường niên mới nhất đạt $56.33B, xếp hạng 9 trong ngành. Lợi nhuận ròng đạt $13.98B, xếp hạng 5 trong ngành. Hồ sơ Công ty
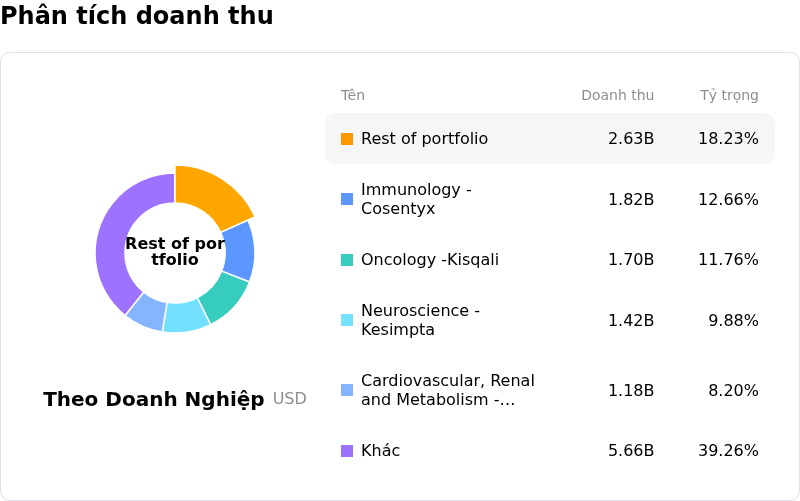
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là giữ. Giá mục tiêu trung bình là $153.89, cao nhất là $185.00 và thấp nhất là $121.16.
Thêm thông tin về Novartis AG (NVS)
Rủi ro đặc thù của công ty:
- Khoản suy giảm giá trị R&D 1,9 tỷ USD và thu nhập ròng bị thu hẹp: Trong kết quả tài chính quý 3 năm 2026 công bố ngày 27 tháng 10 năm 2026, Novartis cho biết thu nhập ròng giảm 70% so với cùng kỳ năm ngoái xuống còn 1,20 tỷ USD và lợi nhuận hoạt động giảm 59%, do khoản chi phí suy giảm giá trị một phần trị giá 1,9 tỷ USD đối với del-desiran sau những thất bại trong thử nghiệm lâm sàng.
- Doanh thu không đạt kỳ vọng và rủi ro biên lợi nhuận quý 4: Novartis đã báo cáo doanh số thuần quý 3 năm 2026 đạt 14,522 tỷ USD, thấp hơn một chút so với ước tính chung của Wall Street, trong khi ban lãnh đạo lưu ý rằng đà tăng lợi nhuận cốt lõi một phần nhờ chi phí SG&A thấp hơn, dự kiến sẽ đảo ngược và thắt chặt biên lợi nhuận hoạt động trong quý 4.
- Thách thức gia tăng từ vách đá bằng sáng chế và thuốc gốc: Doanh thu từ các sản phẩm chủ lực truyền thống, bao gồm Entresto, Promacta và Tasigna, tiếp tục sụt giảm mạnh tại Mỹ do mất quyền độc quyền sáng chế và sự xuất hiện của thuốc gốc, đòi hỏi mức tăng trưởng sản lượng mạnh mẽ từ các sản phẩm mới ra mắt để bù đắp cho sự suy giảm doanh thu.
- Dòng tiền tự do suy giảm và đòn bẩy bảng cân đối kế toán: Dòng tiền tự do trong quý 3 năm 2026 đã giảm 18% so với cùng kỳ năm ngoái xuống còn 5,111 tỷ USD (giảm 12% trong 9 tháng đầu năm), cho thấy khả năng tạo tiền không theo kịp lợi nhuận cốt lõi do đòn bẩy tài chính và chi tiêu cho thâu tóm gia tăng.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất









Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.