


Aon PLC (AON) cổ phiếu di chuyển tăng 5.08% vào ngày 28 thg 10: Những thông tin cốt lõi nhà đầu tư cần biết



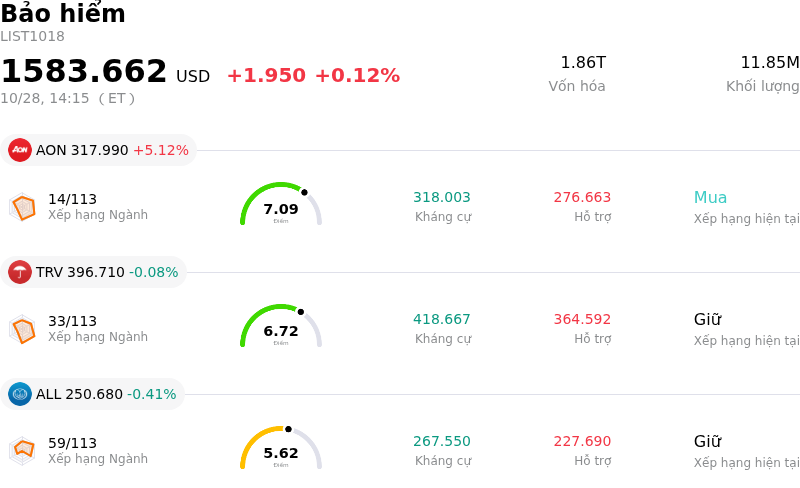
Aon PLC (AON) di chuyển tăng 5.08%. Lĩnh vực Bảo hiểm tăng 0.12%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Aon PLC (AON) tăng 5.12%; Travelers Companies Inc (TRV) giảm 0.08%; Allstate Corp (ALL) giảm 0.43%.
Điều gì đang tác động đến giá cổ phiếu tăng của Aon PLC (AON) hôm nay?
Aon plc đã ghi nhận đà tăng giá mạnh mẽ sau khi công bố kết quả tài chính quý 3/2026 vượt kỳ vọng của Wall Street về cả doanh thu lẫn lợi nhuận. Công ty dịch vụ chuyên nghiệp và môi giới bảo hiểm này đã báo cáo lợi nhuận trên mỗi cổ phần (EPS) điều chỉnh khả quan cùng với doanh thu vượt dự báo chung của giới phân tích. Kết quả kinh doanh vượt mong đợi này được thúc đẩy bởi nhu cầu mạnh mẽ đối với các dịch vụ tư vấn và quản trị rủi ro, giúp công ty kéo dài chuỗi nhiều quý liên tiếp vượt ước tính lợi nhuận hàng quý, đồng thời củng cố niềm tin của nhà đầu tư.
Yếu tố xúc tác chính cho phản ứng tích cực của thị trường là sự tăng tốc trong tăng trưởng doanh thu tự thân, đạt tốc độ theo quý nhanh nhất trong năm. Kết quả hoạt động diễn ra trên diện rộng ở các mảng giải pháp cốt lõi, dẫn đầu là sự tăng trưởng ấn tượng của Mảng Giải pháp Rủi ro Thương mại và Mảng Giải pháp Tái bảo hiểm, trong đó việc phát triển hợp đồng mới ròng và tỷ lệ giữ chân khách hàng đạt kỷ lục vẫn là những trụ cột hoạt động then chốt. Ngoài ra, Aon cũng ghi nhận biên lợi nhuận hoạt động điều chỉnh được mở rộng nhờ cải thiện hiệu quả từ nền tảng dịch vụ doanh nghiệp và các khoản tiết kiệm liên tục từ các sáng kiến tái cấu trúc chiến lược, qua đó bù đắp tốt cho xu hướng giá hạ nhiệt tại một số thị trường bảo hiểm thương mại nhất định.
Tâm lý nhà đầu tư càng được củng cố nhờ triển vọng tích cực từ ban lãnh đạo cho thời gian còn lại của năm tài chính và tiến độ thực hiện kế hoạch tăng trưởng chiến lược. Công ty đã tái khẳng định dự báo tài chính độc lập cho cả năm và nhấn mạnh việc dự kiến hoàn tất thương vụ thâu tóm mang tính bước ngoặt đối với USI Insurance Services trong quý 4, nhằm mở rộng sự hiện diện môi giới trong phân khúc thị trường tầm trung. Khả năng tạo dòng tiền tự do vững chắc cùng khuôn khổ phân bổ vốn rõ ràng tập trung vào việc trả nợ sau thâu tóm đã mang lại thêm sự an tâm cho các nhà đầu tư tổ chức về tính ổn định lâu dài của bảng cân đối kế toán.
Phân tích kỹ thuật của Aon PLC (AON)
Về mặt kỹ thuật, Aon PLC (AON) có MACD (12,26,9) đạt 10.114, phát ra tín hiệu trung lập. RSI ở mức 67.666 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 0.455 phản ánh trạng thái quá mua. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Aon PLC (AON)
Aon PLC (AON) thuộc ngành Bảo hiểm. Doanh thu thường niên mới nhất đạt $17.18B, xếp hạng 19 trong ngành. Lợi nhuận ròng đạt $3.69B, xếp hạng 11 trong ngành. Hồ sơ Công ty
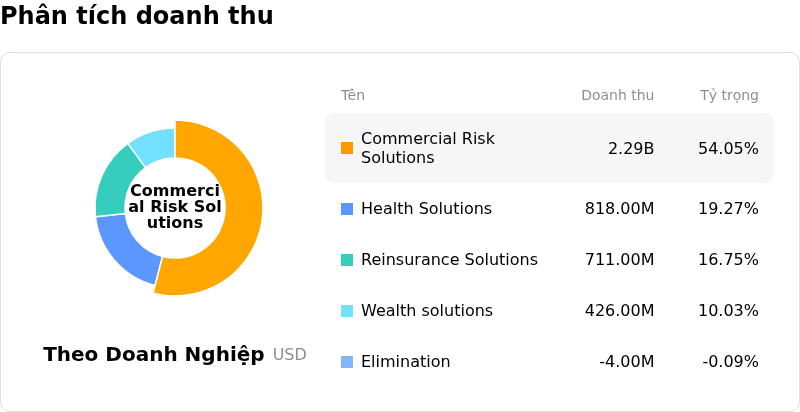
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $362.44, cao nhất là $435.00 và thấp nhất là $229.00.
Thêm thông tin về Aon PLC (AON)
Rủi ro riêng của công ty:
- Gánh nặng nợ tăng vọt và rủi ro giảm đòn bẩy: Nợ dài hạn đã tăng vọt lên 26,3 tỷ USD trong quý 3/2026 do Aon huy động nguồn vốn nợ lớn để tài trợ cho thương vụ thâu tóm USI Advantage Corp. trị giá 17,0 tỷ USD đang chờ hoàn tất, làm gia tăng nghiêm trọng đòn bẩy tài chính và hạn chế phân bổ vốn cho việc mua lại cổ phiếu trong giai đoạn giảm đòn bẩy kéo dài 24 tháng theo kế hoạch.
- Biên lợi nhuận GAAP thu hẹp và phí bảo hiểm hạ nhiệt: Trong hồ sơ Form 8-K quý 3/2026, Aon đã báo cáo lợi nhuận hoạt động GAAP giảm 1% so với cùng kỳ năm trước xuống còn 809 triệu USD và biên lợi nhuận hoạt động GAAP thu hẹp 70 điểm cơ bản xuống 19,7%, do chịu ảnh hưởng bởi môi trường giá bảo hiểm tài sản và thương vong đang hạ nhiệt.
- Tâm lý Phố Wall suy giảm và các đợt hạ xếp hạng: Các nhà phân tích Phố Wall tỏ ra thận trọng hơn sau khi công bố kết quả kinh doanh, trong đó Zacks Research hạ xếp hạng cổ phiếu AON từ "Nắm giữ" xuống "Bán mạnh" và các công ty chứng khoán lớn như Barclays giảm giá mục tiêu xuống 317 USD, chỉ ra giới hạn trần định giá và triển vọng tăng trưởng kém rõ ràng hơn.
- Mảng Nguồn nhân lực thu hẹp và rủi ro lãnh đạo: Doanh thu ở mảng Nguồn nhân lực đã giảm 4% so với cùng kỳ năm ngoái trong quý 3/2026, làm gia tăng rủi ro thực thi khi công ty đang hoạt động dưới sự lãnh đạo của Giám đốc tài chính (CFO) tạm thời trong quá trình tích hợp thương vụ phức tạp trị giá nhiều tỷ USD.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất










Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.