


BHP Group Ltd (BHP) cổ phiếu di chuyển tăng 3.01% vào ngày 27 thg 10: Điều này gửi đi tín hiệu gì?



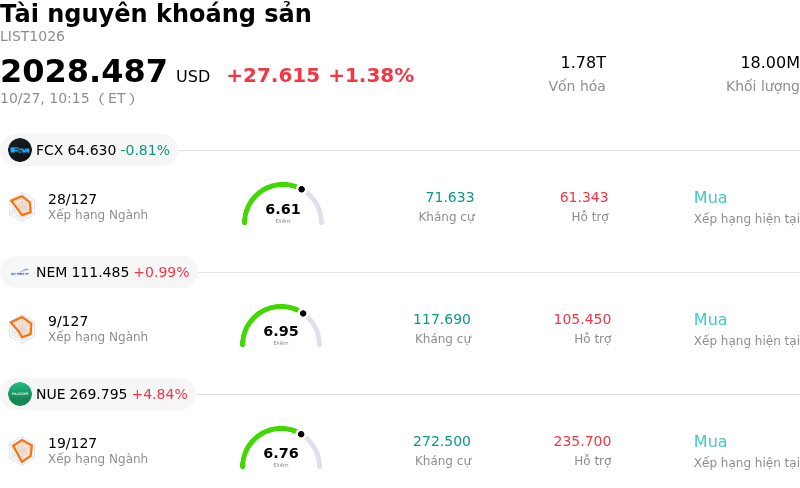
BHP Group Ltd (BHP) di chuyển tăng 3.01%. Lĩnh vực Tài nguyên khoáng sản tăng 1.38%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Freeport-McMoRan Inc (FCX) giảm 0.81%; Newmont Corporation (NEM) tăng 0.99%; Nucor Corp (NUE) tăng 4.84%.
Điều gì đang tác động đến giá cổ phiếu tăng của BHP Group Ltd (BHP) hôm nay?
Tập đoàn BHP đã ghi nhận đà tăng trưởng mạnh mẽ trong các phiên giao dịch, nhờ các thông báo mở rộng tài sản chiến lược và nền tảng cầu dài hạn vững chắc đối với các kim loại chuyển dịch năng lượng trọng yếu. Động lực chính cho đà tăng giá là thông tin về thỏa thuận hợp tác thăm dò với Tập đoàn Đồng Quốc gia Chile (Codelco) thuộc sở hữu nhà nước nhằm thăm dò dự án đồng Anillo ở khu vực Antofagasta. Bằng việc phân bổ vốn vào diện tích khai thác đồng giàu tiềm năng, ban lãnh đạo đã thể hiện cam kết rõ ràng trong việc mở rộng danh mục tài sản đồng toàn cầu. Các nhà đầu tư đã phản ứng tích cực với sáng kiến chiến lược này, coi đây là một hướng đi kỷ luật nhằm đảm bảo sự thay thế nguồn tài nguyên dài hạn trong một lĩnh vực hàng hóa mang lại niềm tin cao.
Diễn biến giá tích cực này cũng phản ánh sự đánh giá lại toàn diện hơn về hiệu quả vận hành và năng lực sinh lời gần đây của BHP. Mặc dù sản lượng đồng trong quý 1 chịu tác động tiêu cực tạm thời do lịch bảo trì theo kế hoạch, các đợt tạm dừng vì lý do an toàn và sự gián đoạn liên quan đến thời tiết ở Nam Mỹ, dòng tiền cốt lõi tổng thể vẫn được hỗ trợ tốt. Mảng quặng sắt tại Tây Australia đạt sản lượng thông qua kỷ lục, trong khi giá bán thực tế của đồng và than luyện kim vẫn giữ ở mức đặc biệt mạnh mẽ so với cùng kỳ năm trước. Ngoài ra, ban lãnh đạo đã tái khẳng định dự báo sản lượng và chi phí đơn vị cho cả năm trên các nhóm tài sản chính, trấn an các nhà đầu tư tổ chức rằng những vướng mắc trong vận hành chỉ mang tính tạm thời chứ không phải mang tính cấu trúc.
Các yếu tố vĩ mô và động lực cấp ngành đã tạo thêm thuận lợi cho cổ phiếu này. Nhu cầu dài hạn đối với đồng tiếp tục được củng cố bởi xu hướng điện khí hóa toàn cầu, cùng với việc mở rộng đầu tư cơ sở hạ tầng phục vụ sự bùng nổ của trí tuệ nhân tạo và các trung tâm dữ liệu. Khi đồng chiếm tỷ trọng ngày càng áp đảo trong lợi nhuận của tập đoàn, thị trường chứng khoán đang dành mức định giá cao hơn cho BHP so với các doanh nghiệp cùng ngành hàng hóa rời truyền thống. Sau đợt tái cơ cấu trên toàn ngành gần đây, hoạt động bắt đáy của các nhà đầu tư tổ chức cùng niềm tin bền vững vào lợi nhuận dài hạn đã góp phần đẩy giá cổ phiếu lên cao hơn, giúp cổ phiếu hấp thụ biến động trong phiên và duy trì hiệu suất tổng thể vững chắc.
Phân tích kỹ thuật của BHP Group Ltd (BHP)
Về mặt kỹ thuật, BHP Group Ltd (BHP) có MACD (12,26,9) đạt -0.721, phát ra tín hiệu bán. RSI ở mức 43.897 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 54.034 phản ánh trạng thái trung lập. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của BHP Group Ltd (BHP)
BHP Group Ltd (BHP) thuộc ngành Tài nguyên khoáng sản. Doanh thu thường niên mới nhất đạt $58.76B, xếp hạng 2 trong ngành. Lợi nhuận ròng đạt $9.83B, xếp hạng 2 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là giữ. Giá mục tiêu trung bình là $77.25, cao nhất là $96.00 và thấp nhất là $61.50.
Thêm thông tin về BHP Group Ltd (BHP)
Các rủi ro riêng biệt của công ty:
- Sụt giảm sản lượng đồng quý 1 và các điểm nghẽn vận hành: Báo cáo cập nhật hoạt động hàng quý của BHP ghi nhận tổng sản lượng đồng giảm 19% so với cùng kỳ năm ngoái xuống 400.700 tấn, thấp hơn 6% so với ước tính trung bình của giới phân tích do hàm lượng quặng thấp hơn tại mỏ Escondida, thời tiết gián đoạn ở Chile và sự cố băng tải tại mỏ Carrapateena.
- Giá quặng sắt thực tế sụt giảm: Giá quặng sắt thực tế giảm 9% so với cùng kỳ năm ngoái xuống 76,27 USD/tấn, do biến động kéo dài từ nhu cầu thép của Trung Quốc và các yếu tố vĩ mô bất lợi diện rộng, gây áp lực trực tiếp lên biên lợi nhuận của các hoạt động khai thác quặng sắt cốt lõi.
- Rào cản về pháp lý và thuế tại Úc: Ban lãnh đạo công ty nhấn mạnh sự gia tăng căng thẳng pháp lý và những bất lợi từ khung ưu đãi thuế kém cạnh tranh ở Úc so với các thẩm quyền khai thác khoáng sản đối thủ trên thế giới, tạo ra rủi ro trong thực thi và tái phân bổ vốn.
- Định giá ở mức cao quá mức và rủi ro phân bổ vốn: Chỉ số P/E trượt của công ty đã tăng lên 20,0 lần so với mức trung vị 5 năm trong lịch sử là 14,3 lần, dấy lên lo ngại về việc định giá quá cao từ các tổ chức đầu tư, cùng với động thái bán ra gần đây của người nội bộ và những bất ổn trong thực thi các dự án phát triển quy mô lớn.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.