


Telkom Indonesia (Persero) Tbk PT (TLK) cổ phiếu di chuyển tăng 11.15% vào ngày 20 thg 10: Điều này gửi đi tín hiệu gì?



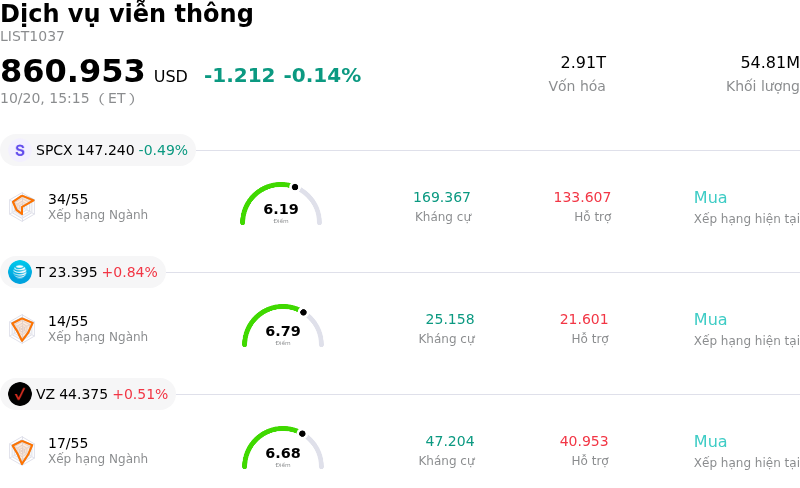
Telkom Indonesia (Persero) Tbk PT (TLK) di chuyển tăng 11.15%. Lĩnh vực Dịch vụ viễn thông giảm 0.14%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: SpaceX (SPCX) giảm 0.56%; AT&T Inc (T) tăng 0.84%; Verizon Communications Inc (VZ) tăng 0.51%.
Điều gì đang tác động đến giá cổ phiếu tăng của Telkom Indonesia (Persero) Tbk PT (TLK) hôm nay?
Đà tăng mạnh mẽ của cổ phiếu ADR của PT Telkom Indonesia chủ yếu được thúc đẩy bởi lực mua bắt đáy giá trị mạnh mẽ sau một đợt chịu áp lực bán kéo dài đã đẩy cổ phiếu này vào vùng quá bán sâu. Trước phiên này, công ty được giao dịch ở các bội số định giá thấp kỷ lục trong lịch sử, bao gồm hệ số P/E dự phóng thấp và tỷ suất cổ tức cao, tạo ra mức chiết khấu đáng kể so với mức trung bình lịch sử và giá trị thực ước tính. Các nhà đầu tư theo trường phái giá trị đã tham gia để tận dụng biên an toàn này, kích hoạt một đợt phục hồi kỹ thuật mạnh mẽ và đợt tăng giá do mua bù thiếu.
Một yếu tố xúc tác cơ bản quan trọng hỗ trợ tâm lý nhà đầu tư là tiến triển trong quá trình tái cấu trúc doanh nghiệp đang diễn ra của Telkom Indonesia, nổi bật là việc tách mảng kinh doanh kết nối cáp quang bán buôn thành PT Telkom Infrastruktur Indonesia. Bằng cách thành lập mảng kinh doanh này như một nhà cung cấp bán buôn độc lập, trung lập với nhà mạng, ban lãnh đạo hướng tới việc tối ưu hóa hệ số tải tài sản mạng lưới, cải thiện biên lợi nhuận hoạt động và mở đường cho khả năng thương mại hóa thông qua các quan hệ đối tác vốn chiến lược. Giới phân tích nhấn mạnh rằng việc tách riêng các tài sản hạ tầng số thường nhận được các bội số định giá cao hơn trong ngành viễn thông, mang lại một lộ trình rõ ràng để giải phóng giá trị trên bảng cân đối kế toán.
Việc định vị vị thế của nhà đầu tư trước kỳ công bố kết quả kinh doanh quý 3 sắp tới cũng tạo thêm lực đẩy. Tâm lý thị trường được củng cố bởi kỳ vọng về khả năng mở rộng biên lợi nhuận nhờ việc định giá gói cước có kỷ luật, đơn giản hóa sản phẩm và chủ động tái cấu trúc hoạt động trong các mảng di động và doanh nghiệp. Cùng với kết quả kinh doanh tăng trưởng mạnh mẽ tại thị trường nội địa Indonesia, các nhà đầu tư quốc tế đã chủ động đánh giá lại tỷ lệ rủi ro/lợi nhuận của cổ phiếu, khôi phục niềm tin vào khả năng duy trì dòng tiền bền vững và triển vọng cổ tức dài hạn của gã khổng lồ viễn thông.
Phân tích kỹ thuật của Telkom Indonesia (Persero) Tbk PT (TLK)
Về mặt kỹ thuật, Telkom Indonesia (Persero) Tbk PT (TLK) có MACD (12,26,9) đạt -0.269, phát ra tín hiệu bán. RSI ở mức 35.868 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 51.163 phản ánh trạng thái trung lập. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Telkom Indonesia (Persero) Tbk PT (TLK)
Telkom Indonesia (Persero) Tbk PT (TLK) thuộc ngành Dịch vụ viễn thông. Doanh thu thường niên mới nhất đạt $8.92B, xếp hạng 19 trong ngành. Lợi nhuận ròng đạt $1.06B, xếp hạng 13 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua mạnh. Giá mục tiêu trung bình là $17.00, cao nhất là $17.00 và thấp nhất là $17.00.
Thêm thông tin về Telkom Indonesia (Persero) Tbk PT (TLK)
Rủi ro riêng của doanh nghiệp:
- Dòng vốn ngoại rút ròng và áp lực bán ADR mạnh: Cổ phiếu TLK đã xuất hiện khoảng trống giá giảm trong ngày và lao dốc tới 13% về gần mức thấp nhất 52 tuần ($10,45) do dòng vốn ngoại rút mạnh khỏi thị trường Indonesia và áp lực bán lớn từ các nhà đầu tư tổ chức so với các doanh nghiệp viễn thông cùng ngành trong khu vực châu Á.
- Các cuộc điều tra của cơ quan quản lý và rủi ro từ sai phạm tài chính: Các cuộc điều tra đang diễn ra của Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) và Bộ Tư pháp Mỹ (DOJ) đối với các giao dịch trị giá 324 triệu USD thiếu bản chất kinh tế, khả năng vi phạm FCPA và gian lận kế toán trong báo cáo tài chính trong quá khứ tiếp tục tạo ra những rủi ro nghiêm trọng về pháp lý và uy tín.
- Các đợt hạ xếp hạng của giới phân tích và sự đình trệ tăng trưởng doanh thu: Các công ty chứng khoán phân tích cổ phiếu đã hạ xếp hạng và đưa ra khuyến nghị "Giảm tỷ trọng/Nắm giữ" đối với cổ phiếu này, phản ánh những lo ngại về sự đình trệ tăng trưởng doanh thu mang tính cơ cấu và mức giảm giá cổ phiếu mạnh hơn 46% kể từ đầu năm đến nay.
- Rủi ro tách mảng hạ tầng và thực hiện mua lại cổ phiếu: Việc tái cấu trúc công ty thông qua việc tách mảng kinh doanh kết nối cáp quang bán buôn thành PT Telkom Infrastruktur Indonesia khiến hoạt động kinh doanh đối mặt với các rủi ro thực thi, tỷ lệ sử dụng tài sản ban đầu thấp và dòng tiền chi ra để mua lại cổ phiếu từ các cổ đông phản đối.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.