


Lam Research Corp (LRCX) cổ phiếu di chuyển giảm 3.38% vào ngày 13 thg 10: Các yếu tố chính được tiết lộ


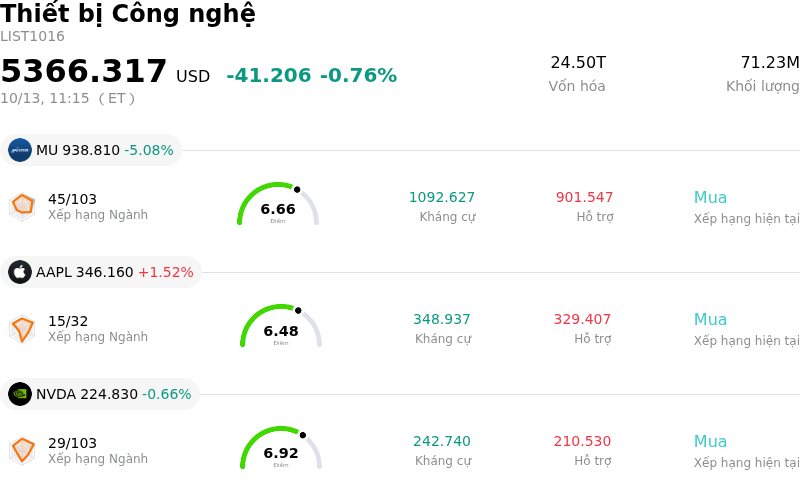
Lam Research Corp (LRCX) di chuyển giảm 3.38%. Lĩnh vực Thiết bị Công nghệ giảm 0.76%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Micron Technology Inc (MU) giảm 5.03%; Apple Inc (AAPL) tăng 1.51%; NVIDIA Corp (NVDA) giảm 0.64%.
Điều gì đang tác động đến giá cổ phiếu giảm của Lam Research Corp (LRCX) hôm nay?
Lam Research Corporation chịu áp lực giảm giá trong phiên hôm nay, chủ yếu do hoạt động chốt lời ngắn hạn và việc tái cơ cấu danh mục đầu tư mang tính thận trọng trong toàn ngành thiết bị sản xuất bán dẫn. Sau đợt tăng giá mạnh mẽ kéo dài nhiều quý được thúc đẩy bởi chi tiêu mạnh tay cho hạ tầng trí tuệ nhân tạo trên toàn cầu, các bên tham gia thị trường có xu hướng chốt lời trước thời điểm công ty công bố báo cáo kết quả kinh doanh quý sắp tới. Trong bối cảnh định giá cổ phiếu đang ở mức cao so với các bội số lịch sử, kỳ vọng của nhà đầu tư về tăng trưởng doanh thu và mở rộng biên lợi nhuận vẫn ở mức rất cao, làm gia tăng độ nhạy cảm đối với các hoạt động tái định vị trước kỳ báo cáo và những biến động ngắn hạn.
Bên cạnh các yếu tố động lực chung của ngành, những lo ngại kéo dài về vĩ mô và địa chính trị tiếp tục gây áp lực lên tâm lý thị trường đối với các nhà sản xuất thiết bị chip. Nhà đầu tư vẫn duy trì thái độ thận trọng trước các hạn chế xuất khẩu công nghệ bán dẫn tiên tiến sang Trung Quốc, thị trường mà trong lịch sử vốn đóng góp doanh thu lớn cho các thiết bị khắc và lắng đọng của công ty. Mặc dù nhu cầu đối với thiết bị sản xuất chip logic tiên tiến và bộ nhớ băng thông cao từ các nhà sản xuất bán dẫn hàng đầu thế giới vẫn mạnh mẽ, sự dịch chuyển cơ cấu đang diễn ra nhằm giảm phụ thuộc vào chi tiêu của khách hàng Trung Quốc đại lục tiếp tục tạo ra áp lực tâm lý tiềm ẩn mà các quỹ đầu tư tổ chức nhạy cảm với biến động đang theo dõi chặt chẽ.
Bất chấp đợt sụt giảm trong phiên, các yếu tố nền tảng của ngành hỗ trợ hoạt động kinh doanh cốt lõi của công ty vẫn duy trì sự vững chắc về mặt cấu trúc. Sự phát triển nhanh chóng của các vi kiến trúc phức tạp, đóng gói tiên tiến và quá trình chuyển đổi công nghệ bộ nhớ tiếp tục thúc đẩy mật độ sử dụng thiết bị ở mức cao tại các nhà máy sản xuất phiến bán dẫn trên toàn cầu. Mặc dù biến động cổ phiếu trong ngắn hạn phản ánh mức độ biến động gia tăng và các hoạt động quản trị rủi ro trước kỳ báo cáo của các nhà đầu tư tổ chức, triển vọng dài hạn nhiều năm vẫn gắn liền với chu kỳ chi tiêu vốn của các tập đoàn công nghệ đám mây quy mô lớn (hyperscalers) và các nhà sản xuất chip tiên tiến hàng đầu.
Phân tích kỹ thuật của Lam Research Corp (LRCX)
Về mặt kỹ thuật, Lam Research Corp (LRCX) có MACD (12,26,9) đạt -4.427, phát ra tín hiệu trung lập. RSI ở mức 41.981 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 96.854 phản ánh trạng thái quá bán. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Lam Research Corp (LRCX)
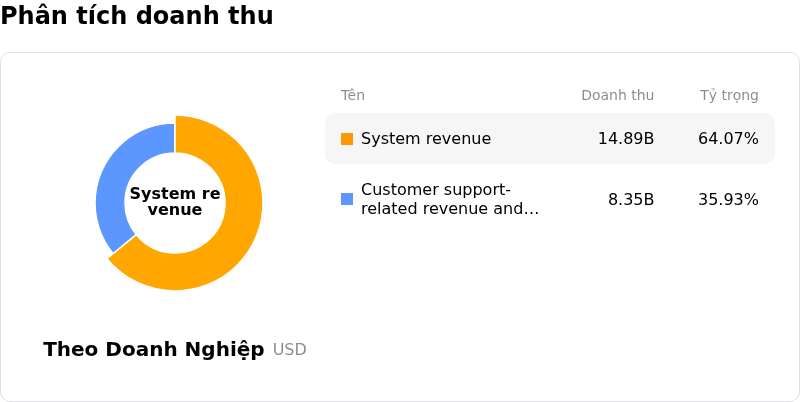
Lam Research Corp (LRCX) thuộc ngành Thiết bị Công nghệ. Doanh thu thường niên mới nhất đạt $23.23B, xếp hạng 12 trong ngành. Lợi nhuận ròng đạt $7.27B, xếp hạng 7 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $371.82, cao nhất là $500.00 và thấp nhất là $213.00.
Thêm thông tin về Lam Research Corp (LRCX)
Rủi ro riêng biệt của công ty:
- Thu hẹp vị thế trước báo cáo kết quả kinh doanh và sự sụt giảm bội số định giá: Áp lực bán trong ngày và hoạt động giảm thiểu rủi ro của các tổ chức đã gia tăng trước báo cáo tài chính quý ngày 21/10, do lo ngại về các chỉ số định giá quá cao, bao gồm tỷ lệ P/E dự phóng vượt quá 33 lần so với mức trung bình lịch sử.
- Doanh thu sụt giảm tại Trung Quốc và các biện pháp kiểm soát thương mại địa chính trị: Lam Research đối mặt với đà tăng trưởng doanh thu chậm lại khi đóng góp doanh thu từ thị trường Trung Quốc giảm từ 34% xuống 26%, cùng với căng thẳng thương mại kéo dài và các quy định kiểm soát xuất khẩu của Mỹ đang đe dọa các đợt giao thiết bị ngắn hạn tới các cơ sở sản xuất trong khu vực.
- Tính chu kỳ trong chi tiêu vốn mảng bộ nhớ và rủi ro tập trung: Việc phụ thuộc lớn vào thiết bị sản xuất phiến bán dẫn (WFE) cho DRAM và 3D NAND khiến công ty rất dễ bị tổn thương trước các đợt cắt giảm chi tiêu vốn đột ngột hoặc tạm dừng dự án từ các khách hàng gia công chip và bộ nhớ chủ chốt như TSMC, Samsung và Micron.
- Cường độ chi phí R&D và áp lực lên biên lợi nhuận: Chi phí nghiên cứu và phát triển ở mức cao—hiện chiếm khoảng 67% tổng chi phí hoạt động—tạo ra rủi ro suy giảm đối với biên lợi nhuận hoạt động và khả năng sinh lời nếu tỷ lệ chấp nhận thiết bị hoặc tăng trưởng doanh thu chậm lại trong ngắn hạn.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.