


Novo Nordisk A/S (NVO) cổ phiếu đã đóng giảm 3.12% vào ngày 23 thg 9: Phân tích đầy đủ


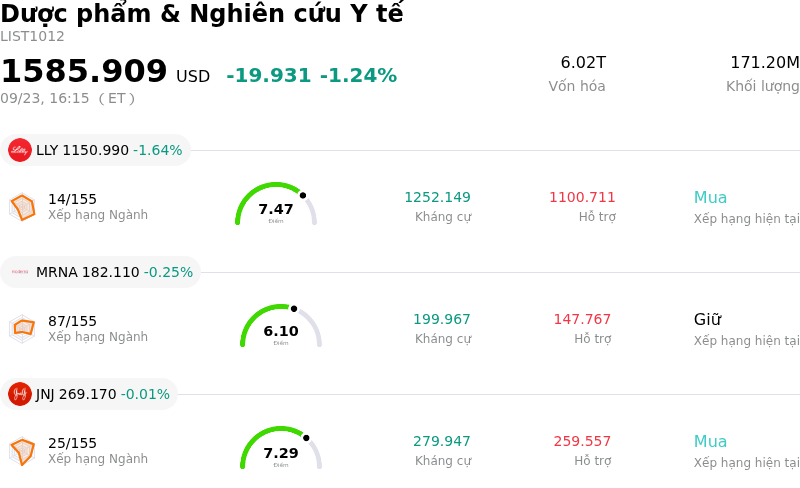
Novo Nordisk A/S (NVO) đã đóng giảm 3.12%. Lĩnh vực Dược phẩm & Nghiên cứu Y tế giảm 1.24%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Eli Lilly and Co (LLY) giảm 1.64%; Moderna Inc (MRNA) giảm 0.25%; Johnson & Johnson (JNJ) giảm 0.01%.
Điều gì đang tác động đến giá cổ phiếu giảm của Novo Nordisk A/S (NVO) hôm nay?
Novo Nordisk đã trải qua biến động đáng kể trong ngày và áp lực giảm giá khi các thành viên thị trường tiếp tục hấp thụ các thông tin cập nhật từ Ngày hội Thị trường Vốn gần đây của công ty tại London. Sự thất vọng của các nhà đầu tư chủ yếu xuất phát từ các mục tiêu tài chính dài hạn của ban lãnh đạo, trong đó dự báo tốc độ tăng trưởng doanh thu kép hàng năm từ năm 2026 đến năm 2030 chỉ tương đương với mức trung bình của các doanh nghiệp cùng ngành dược phẩm nói chung. Quỹ đạo tăng trưởng dự kiến này phản ánh sự giảm tốc rõ rệt so với mức tăng trưởng hai chữ số đạt được trong những năm trước, làm dấy lên lo ngại rằng giai đoạn tăng trưởng cao nhờ các liệu pháp điều trị bệnh chuyển hóa chủ lực đang chậm lại nhanh hơn dự kiến.
Gia tăng tâm lý tiêu cực là những yếu tố bất lợi mang tính cơ cấu trên thị trường và sự cạnh tranh ngày càng gay gắt. Việc thị phần trong phân khúc thuốc giảm cân và tiểu đường bị thu hẹp vào tay các đối thủ cạnh tranh chính, cùng với các bước tiến lâm sàng mới từ các công ty công nghệ sinh học thế hệ mới, đã làm tăng thêm lo ngại về vị thế thống trị dài hạn của Novo Nordisk. Hơn nữa, ban lãnh đạo đã nêu chi tiết các rủi ro xung quanh đợt hết hạn bằng sáng chế (patent cliff) đối với semaglutide sắp tới vào đầu những năm 2030. Mặc dù các biện pháp cắt giảm chi phí và tái cấu trúc tổ chức gần đây nhằm bảo vệ biên lợi nhuận hoạt động, các dự báo ngắn hạn phản ánh sự sụt giảm doanh thu trong năm đã khiến các nhà đầu tư tổ chức e ngại trong việc duy trì bội số định giá ở mức cao.
Bất chấp những khó khăn trong ngắn hạn, công ty nhấn mạnh các khoản đầu tư chiến lược nhằm xây dựng danh mục sản phẩm tiềm năng cho giai đoạn hậu semaglutide, bao gồm các chương trình lâm sàng giai đoạn cuối như CagriSema và việc mở rộng phân phối các liệu pháp GLP-1 đường uống. Ban lãnh đạo cũng nhắc lại mục tiêu ra mắt nhiều liệu pháp điều trị bom tấn vào cuối thập kỷ này và tạo ra doanh số đáng kể đã điều chỉnh theo rủi ro từ các tài sản trong danh mục phát triển vào năm 2035. Tuy nhiên, cho đến khi Novo Nordisk chứng minh được khả năng thực thi rõ rệt trong việc lấy lại đà tăng trưởng thương mại và bù đắp thành công áp lực cạnh tranh, tâm lý thị trường nhiều khả năng sẽ tiếp tục bị hạn chế, giữ cho hoạt động giao dịch biến động.
Phân tích kỹ thuật của Novo Nordisk A/S (NVO)
Về mặt kỹ thuật, Novo Nordisk A/S (NVO) có MACD (12,26,9) đạt -1.237, phát ra tín hiệu bán. RSI ở mức 27.877 cho thấy thị trường đang ở trạng thái bán, còn Williams %R tại 100.000 phản ánh trạng thái quá bán. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Novo Nordisk A/S (NVO)
Novo Nordisk A/S (NVO) thuộc ngành Dược phẩm & Nghiên cứu Y tế. Doanh thu thường niên mới nhất đạt $46.70B, xếp hạng 12 trong ngành. Lợi nhuận ròng đạt $15.48B, xếp hạng 4 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là giữ. Giá mục tiêu trung bình là $49.11, cao nhất là $65.00 và thấp nhất là $40.00.
Thêm thông tin về Novo Nordisk A/S (NVO)
Rủi ro riêng của doanh nghiệp:
- Dự báo tăng trưởng gây thất vọng tại Ngày hội Thị trường Vốn: Cổ phiếu Novo Nordisk chịu áp lực bán mạnh sau buổi thuyết trình tại Ngày hội Thị trường Vốn ở London, nơi ban lãnh đạo tiết lộ rằng tăng trưởng doanh thu giai đoạn 2026–2030 dự kiến sẽ giảm tốc về mức trung bình của các doanh nghiệp cùng ngành dược phẩm, đồng thời không đưa ra được các động lực ngắn hạn cụ thể để giúp doanh thu tái tăng tốc.
- Tốc độ mất thị phần gia tăng vào tay các đối thủ cạnh tranh lớn: Nhận định từ giới phân tích định chế và các khảo sát thị trường cho thấy thị phần ở các dòng sản phẩm điều trị tiểu đường và giảm cân GLP-1 cốt lõi tiếp tục bị thu hẹp trước danh mục sản phẩm ngày càng mở rộng của Eli Lilly, làm dấy lên lo ngại của các tổ chức về khả năng định giá dài hạn và vị thế thống trị về sản lượng.
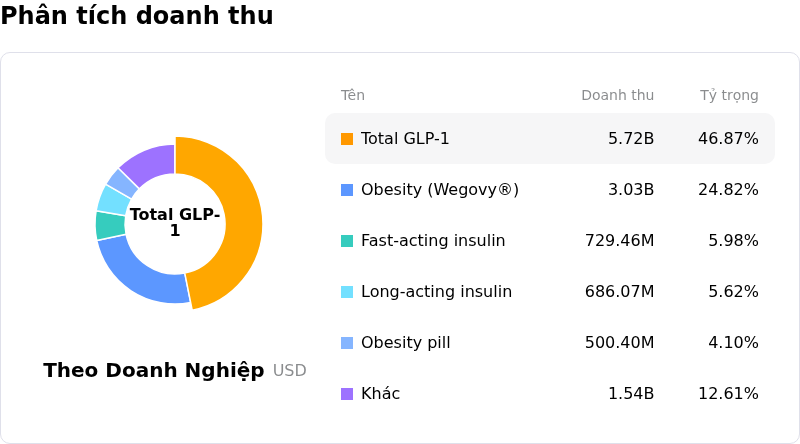
- Mức độ tập trung doanh thu cao trước thời hạn hết hạn bằng sáng chế: Khi các sản phẩm semaglutide (Wegovy và Ozempic) đóng góp khoảng 75% tổng doanh thu, công ty phải đối mặt với rủi ro lớn về tính bền vững của doanh thu khi các bằng sáng chế quốc tế quan trọng bắt đầu hết hạn vào đầu những năm 2030 mà chưa có các tài sản thương mại đủ sức bù đắp hoàn toàn.
- Thất bại trong danh mục phát triển thuốc nhằm đa dạng hóa ngoài mảng béo phì: Các thất bại gần đây trong thử nghiệm lâm sàng giai đoạn cuối đối với các ứng viên thuốc tim-thận, bao gồm việc dừng các nghiên cứu Giai đoạn 3 đối với ziltivekimab, đã làm tăng rủi ro thực thi và khiến hãng dược này phụ thuộc nặng nề vào các liệu pháp điều trị béo phì và tiểu đường cốt lõi.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất






Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.