


Dự báo giá cổ phiếu Marvell: Thương vụ mua lại Lumentum hoàn toàn bằng cổ phiếu kéo giá cổ phiếu xuống gần mức thấp nhất bảy tháng khi ngưỡng hỗ trợ quan trọng 110 USD đối mặt thử thách



Podcast AI


Marvell Technology công bố mua lại Lumentum bằng toàn bộ cổ phiếu với giá trị doanh nghiệp khoảng 115 tỷ USD, khiến cổ phiếu MRVL giảm 16,43% xuống 133,55 USD. Thị trường lo ngại về rủi ro pha loãng cổ phần, mức định giá cao và tiến độ giao dịch kéo dài đến nửa đầu năm 2028. Dù thương vụ củng cố chiến lược truyền thông quang AI, TD Cowen và Bank of America đã hạ khuyến nghị xuống "Nắm giữ" và "Trung lập", đồng thời cắt giảm mạnh giá mục tiêu. Về kỹ thuật, cổ phiếu MRVL rơi vào vùng quá bán với RSI ở mức 22,64.

TradingKey - Marvell Technology (MRVL) đã công bố thương vụ mua lại toàn bộ bằng cổ phiếu đối với Lumentum (LITE), sau đó cổ phiếu của công ty phải chịu áp lực bán liên tục. Chốt phiên giao dịch ngày thứ Năm, MRVL giảm 16,43% xuống 133,55 USD, có thời điểm chạm mức thấp nhất trong phiên là 132,54 USD và lùi về gần mức đáy 7 tháng.
Thị trường không hoài nghi về nhu cầu dài hạn đối với truyền thông quang AI; thay vào đó, mối lo ngại là Marvell đã trả mức giá quá cao để củng cố mảng kinh doanh liên quan. Theo thỏa thuận, các cổ đông của Lumentum sẽ nhận được 4,5 cổ phiếu Marvell cho mỗi cổ phiếu LITE nắm giữ. Giao dịch này tương ứng với giá trị doanh nghiệp khoảng 115 tỷ USD, tương đương mức thặng dư khoảng 23,9% so với giá cổ phiếu trước khi xuất hiện thông tin. Sau khi giao dịch hoàn tất, tỷ lệ sở hữu của các cổ đông hiện hữu của Marvell sẽ giảm xuống còn khoảng 67%, trong khi các cổ đông của Lumentum sẽ nắm giữ khoảng 33% công ty sau sáp nhập.
Vì sao thương vụ mua lại bằng toàn bộ cổ phiếu kéo tụt cả cổ phiếu MRVL và LITE
Không giống như một thương vụ chào mua bằng tiền mặt cố định, giao dịch này áp dụng tỷ lệ hoán đổi cố định, đồng nghĩa với việc giá trị thâu tóm thực tế của Lumentum sẽ biến động cùng chiều với giá cổ phiếu Marvell. Khi MRVL giảm giá, khoản thanh toán mà các cổ đông LITE dự kiến nhận được cũng bị thu hẹp, khiến cả hai cổ phiếu cùng kéo nhau đi xuống.
Đối với các cổ đông hiện hữu của Marvell, mối lo ngại hàng đầu là rủi ro pha loãng cổ phần. Các cổ đông của Lumentum sẽ nắm giữ khoảng một phần ba cổ phần trong công ty hợp nhất, đồng nghĩa với việc Marvell phải dựa vào tốc độ tăng trưởng doanh thu nhanh hơn, cải thiện biên lợi nhuận và các hiệu quả cộng hưởng chi phí để bù đắp tác động của lượng cổ phần mới phát hành lên thu nhập trên mỗi cổ phiếu.
Quy mô khổng lồ của thương vụ cũng làm gia tăng sự hoài nghi của thị trường. Với mức định giá vốn cổ phần của Lumentum vào khoảng 102,5 tỷ USD, giao dịch này không chỉ vượt qua mọi thương vụ thâu tóm trước đây của Marvell, mà còn chiếm hơn một nửa giá trị vốn hóa thị trường của công ty trước thời điểm công bố thỏa thuận. Các nhà phân tích lưu ý rằng giao dịch định giá Lumentum ở mức khoảng 33 lần lợi nhuận hoạt động cốt lõi trong 12 tháng tới, cao hơn đáng kể so với mức trung vị của ngành là khoảng 16 lần.
Do giao dịch dự kiến phải đến nửa đầu năm 2028 mới hoàn tất, các nhà đầu tư cũng phải đối mặt với một giai đoạn bất định kéo dài. Trong thời gian này, cả hai bên vừa phải đảm bảo nhận được sự chấp thuận từ phía cổ đông và các cơ quan quản lý, vừa phải phòng ngừa những rủi ro như khách hàng tìm kiếm nhà cung cấp thay thế hay tiến trình tích hợp kinh doanh diễn ra chậm hơn dự kiến.
Liệu chiến lược truyền thông quang AI có thể biện minh cho thương vụ thâu tóm đắt đỏ
Xét từ góc độ logic ngành, thương vụ Marvell mua lại Lumentum phục vụ một mục tiêu chiến lược rõ ràng. Khi quy mô tính toán trong các trung tâm dữ liệu AI mở rộng, các kết nối đồng truyền thống ngày càng khó đáp ứng các yêu cầu về băng thông, khoảng cách truyền dẫn và mức tiêu thụ điện năng, còn các kết nối quang đang dần trở thành cơ sở hạ tầng trọng yếu bên trong các cụm máy chủ và giữa các trung tâm dữ liệu.
Marvell sở hữu các dòng chip mạng, chip AI tùy chỉnh và các sản phẩm kết nối trung tâm dữ liệu, trong khi Lumentum chuyên về laser, linh kiện quang học và công nghệ truyền thông tốc độ cao. Sau sáp nhập, hai công ty có thể tích hợp kết nối điện và công nghệ quang học vào một nền tảng thống nhất, cung cấp cho các khách hàng điện toán đám mây những giải pháp toàn diện trải dài từ chip, mạng lưới đến truyền dẫn quang.
Ban lãnh đạo dự phóng thị trường có thể tiếp cận của công ty sau sáp nhập sẽ mở rộng lên 550 tỷ USD, cùng tiềm năng đạt hơn 1 tỷ USD giá trị cộng hưởng chi phí mỗi năm. Marvell cũng kỳ vọng thương vụ này sẽ giúp gia tăng EPS non-GAAP trong năm trọn vẹn đầu tiên sau khi hoàn tất giao dịch.
Tuy nhiên, sẽ cần một khoảng thời gian đáng kể để những lợi thế này chuyển hóa thành kết quả tài chính. Trong ngắn hạn, Marvell sẽ phải gánh chịu chi phí tích hợp, độ phức tạp trong sản xuất gia tăng và rủi ro thực thi cao hơn. Nếu tăng trưởng chi tiêu vốn cho AI chậm lại, hoặc nếu các nhà cung cấp dịch vụ đám mây lớn đẩy mạnh các giải pháp truyền thông quang tự phát triển, những kỳ vọng tăng trưởng làm nền tảng cho thương vụ mua lại cũng có thể bị điều chỉnh giảm.
Phố Wall hạ xếp hạng và giá mục tiêu khi thị trường đánh giá lại giá trị thương vụ
Sau thông báo M&A, tâm lý của giới phân tích đối với Marvell đã hạ nhiệt. TD Cowen đã hạ khuyến nghị đối với Marvell từ "Mua" xuống "Nắm giữ" và mạnh tay cắt giảm giá mục tiêu từ 350 USD xuống 175 USD. Công ty chứng khoán này cho rằng dù định hướng chiến lược trong việc thâu tóm Lumentum rất hấp dẫn, song cấu trúc giao dịch và thời điểm thực hiện vẫn tồn tại nhiều vấn đề, đồng thời dự báo thương vụ này có thể làm pha loãng lợi nhuận trên mỗi cổ phiếu của Marvell ở mức tỷ lệ phần trăm một chữ số tầm trung vào năm 2028 sau khi hoàn tất.
Bank of America cũng hạ khuyến nghị đối với Marvell từ "Mua" xuống "Trung lập" và giảm giá mục tiêu từ 400 USD xuống 225 USD. Dù thừa nhận thương vụ sáp nhập có thể xây dựng một nền tảng toàn diện trải rộng từ kết nối điện đến kết nối quang học, ngân hàng này lưu ý rằng hơn 1 tỷ USD hiệu quả cộng hưởng chi phí hàng năm chưa chắc đã bù đắp được tác động từ việc pha loãng vốn cổ phần. Ngoài ra, tiến độ giao dịch kéo dài và những xung đột khách hàng tiềm ẩn cũng làm gia tăng tính bất định cho quá trình tích hợp kinh doanh trong tương lai.
Sự chuyển hướng sang thận trọng của các nhà phân tích cho thấy thị trường không hề nghi ngờ giá trị công nghệ của Lumentum, mà thay vào đó đang tính toán lại mức giá mà Marvell phải trả cho các tài sản này. Đối với một công ty bán dẫn vẫn đang trong giai đoạn mở rộng hạ tầng AI, hoạt động đầu tư R&D, xây dựng công suất và các đơn đặt hàng của khách hàng vốn đã đòi hỏi nguồn vốn đáng kể. Việc gánh thêm một thương vụ thâu tóm quy mô lớn đồng nghĩa với việc ban lãnh đạo phải chứng minh rằng các nguồn lực tài chính và vốn cổ phần có thể mang lại mức sinh lời đủ cao.
Trong khi đó, Marvell sau sáp nhập cũng sẽ cần xử lý những thách thức trong quan hệ với khách hàng. Công ty không chỉ hợp tác với các nhà sản xuất chip AI như Nvidia, mà còn cung cấp dịch vụ cho các nhà cung cấp dịch vụ đám mây lớn và các khách hàng chip tùy chỉnh. Khi phạm vi kinh doanh mở rộng từ kết nối điện sang các sản phẩm quang học rộng hơn, khách hàng có thể đánh giá lại cục diện cạnh tranh cũng như các thỏa thuận cách ly thông tin kỹ thuật giữa các nhà cung cấp. Nếu khách hàng lo ngại về việc dùng chung chuỗi cung ứng với các đối thủ cạnh tranh, một số đơn đặt hàng nhất định có thể bị ảnh hưởng.
Phân tích kỹ thuật cổ phiếu Marvell: Liệu ngưỡng hỗ trợ 110 USD có giữ vững?
Nguồn: TradingView
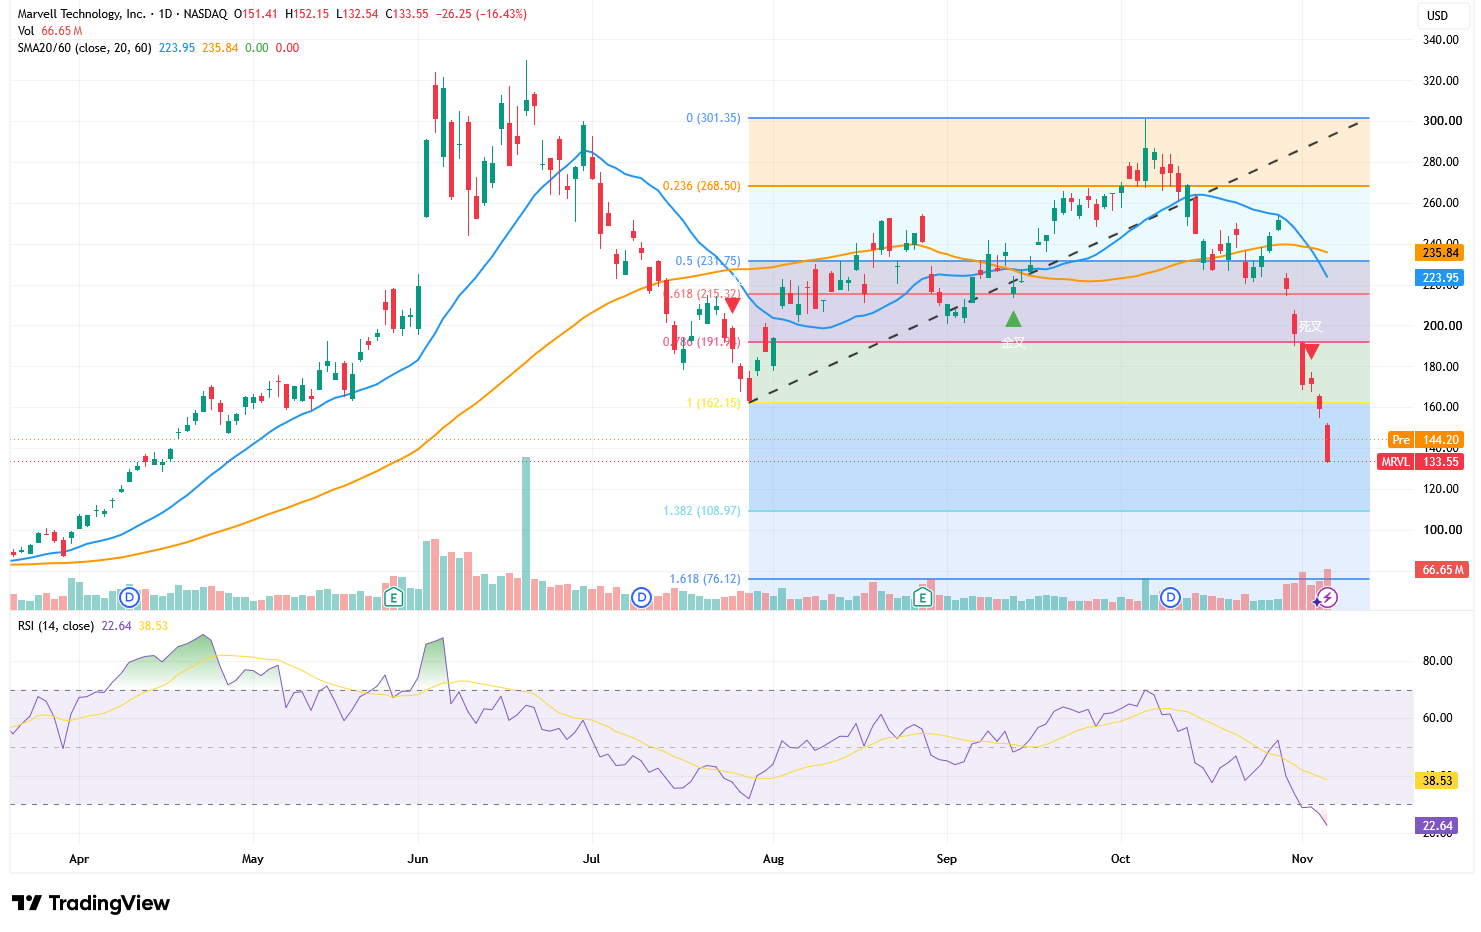
Xét về mặt kỹ thuật, giá cổ phiếu Marvell đã lao dốc cùng khối lượng giao dịch lớn, đóng cửa ở mức 133,55 USD vào phiên thứ Năm. Cổ phiếu này đã liên tiếp xuyên thủng đáy cũ 162,15 USD, ngưỡng hỗ trợ 155 USD và ngưỡng tâm lý 150 USD, đồng thời nằm sâu dưới đường trung bình động 20 ngày ở mức 223,95 USD và đường trung bình động 60 ngày ở mức 235,84 USD, khiến xu hướng ngắn và trung hạn chuyển hẳn sang giảm giá. Đường xu hướng tăng trước đó cũng đã bị phá vỡ dứt khoát, phần lớn làm vô hiệu hóa cấu trúc hồi phục trước đây.
Chỉ số RSI đã giảm xuống 22,64, rơi sâu vào vùng quá bán. Mặc dù một nhịp hồi phục kỹ thuật có thể xuất hiện trong ngắn hạn, nhưng tình trạng quá bán không đồng nghĩa với việc đáy đã hình thành. Ở chiều tăng, tâm điểm ban đầu là vùng kháng cự 144–150 USD, xa hơn là vùng 160–162 USD; chỉ khi lấy lại mốc 162 USD thì rủi ro giảm giá hiện tại mới bước đầu được giải tỏa.
Vùng hỗ trợ quan trọng ở chiều giảm nằm ở mức 130–135 USD, tương ứng với nền tích lũy từ đợt tăng điểm hồi đầu tháng 4. Nếu cổ phiếu đóng cửa dưới 130 USD, giá có thể giảm sâu hơn để kiểm định mốc 120 USD, sau đó là mức Fibonacci mở rộng 1,382 tại 108,97 USD (gần mốc 110 USD), tương đương mức giảm khoảng 18% so với vùng giá hiện tại. Ở giai đoạn này, chừng nào cổ phiếu chưa lấy lại mốc 150 USD, bất kỳ nhịp hồi phục nào vẫn nên được xem là một nhịp bật nảy từ vùng quá bán hơn là một sự đảo chiều xu hướng.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất










Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.