


Qualcomm Inc (QCOM) cổ phiếu đã mở tăng 4.71% vào ngày 15 thg 9: Sự thật đằng sau biến động



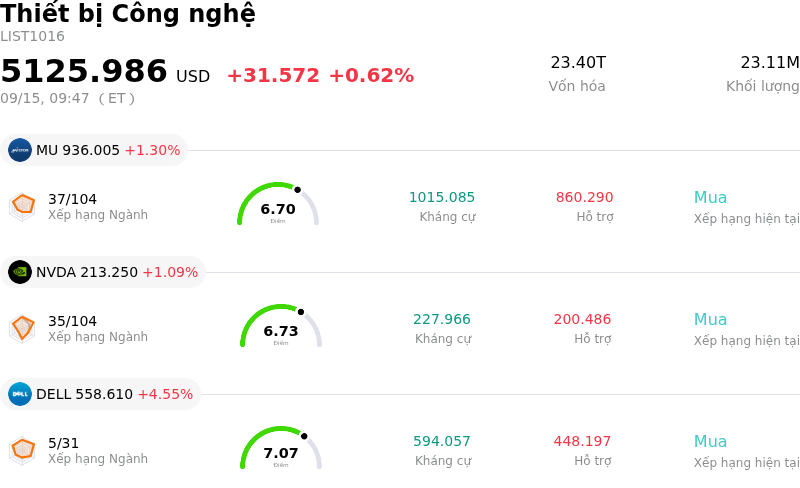
Qualcomm Inc (QCOM) đã mở tăng 4.71%. Lĩnh vực Thiết bị Công nghệ tăng 0.62%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Micron Technology Inc (MU) tăng 1.15%; NVIDIA Corp (NVDA) tăng 1.27%; Dell Technologies Inc (DELL) tăng 4.67%.
Điều gì đang tác động đến giá cổ phiếu tăng của Qualcomm Inc (QCOM) hôm nay?
Qualcomm ghi nhận lực mua tăng mạnh trong phiên hôm nay khi các nhà đầu tư tổ chức tiếp tục tiếp nhận thông tin về việc công ty đẩy mạnh mở rộng sang mảng phần cứng trí tuệ nhân tạo (AI) cho trung tâm dữ liệu. Sự hưng phấn của thị trường được củng cố mạnh mẽ nhờ thỏa thuận hợp tác kéo dài qua nhiều thế hệ với Amazon Web Services để cùng phát triển các bộ xử lý suy luận AI tùy chỉnh và giải pháp kết nối quang băng thông cao. Cột mốc này đánh dấu bước chuyển dịch chiến lược của Qualcomm vượt khỏi mảng truyền thông di động cốt lõi, thiết lập động lực tăng trưởng thứ hai đầy tiềm năng trong mảng hạ tầng đám mây. Việc giành được cam kết từ một nhà cung cấp dịch vụ đám mây quy mô lớn (hyperscaler) hàng đầu giúp Qualcomm chứng minh khả năng đón đầu chi tiêu cho hạ tầng doanh nghiệp, từ đó kích hoạt các đợt điều chỉnh tăng dự báo lợi nhuận và thúc đẩy dòng vốn tổ chức gom mua liên tục qua nhiều phiên.
Tâm lý thị trường càng được củng cố nhờ sự kỳ vọng gia tăng trước thềm Hội nghị thượng đỉnh Snapdragon (Snapdragon Summit) thường niên của công ty diễn ra vào cuối tháng này. Kỳ vọng của nhà đầu tư đang ở mức cao đối với màn ra mắt sắp tới của các nền tảng di động cao cấp nhất (flagship), vốn sở hữu những nâng cấp kiến trúc quan trọng trên Bộ xử lý thần kinh Hexagon được thiết kế riêng cho các đại lý AI trên thiết bị có khả năng nhận biết ngữ cảnh. Khi các nhà sản xuất thiết bị gốc (OEM) đẩy nhanh việc ra mắt điện thoại thông minh, máy tính cá nhân và khoang lái ô tô tích hợp AI, vị thế dẫn đầu của Qualcomm trong lĩnh vực điện toán biên tiết kiệm năng lượng giúp công ty gia tăng giá trị nội dung trên mỗi đơn vị sản phẩm. Ngoài ra, việc điều chỉnh giá hợp đồng gần đây đối với các dòng phần cứng cao cấp được các nhà phân tích coi là động lực then chốt giúp mở rộng biên lợi nhuận khi bước vào chu kỳ tài chính tiếp theo.
Xét từ góc độ danh mục đầu tư chiến thuật, Qualcomm đang hưởng lợi từ dòng vốn xoay chuyển sang các cổ phiếu bán dẫn kết hợp giữa mức độ hiện diện ở mảng AI tăng trưởng cao với các chỉ số định giá hợp lý. Trong khi rủi ro tập trung gắn liền với chu kỳ thị trường điện thoại di động từng kìm hãm bội số định giá trước đây, việc mở rộng rõ nét sang hạ tầng suy luận đám mây và AI biên đang làm thay đổi nhận thức của thị trường. Với tâm lý chung của ngành bán dẫn được củng cố nhờ chi tiêu mạnh mẽ cho công nghệ doanh nghiệp, đà phát triển song song của Qualcomm ở cả mảng điện toán biên và điện toán đám mây tiếp tục thu hút lực mua bền vững từ các tổ chức.
Phân tích kỹ thuật của Qualcomm Inc (QCOM)
Về mặt kỹ thuật, Qualcomm Inc (QCOM) có MACD (12,26,9) đạt 5.278, phát ra tín hiệu mua. RSI ở mức 70.819 cho thấy thị trường đang ở trạng thái mua, còn Williams %R tại 0.842 phản ánh trạng thái quá mua. Vui lòng theo dõi sát sao.
Độ phủ truyền thông của Qualcomm Inc (QCOM)
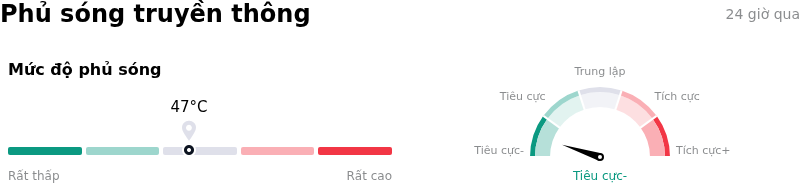
Về mặt phủ sóng truyền thông, Qualcomm Inc (QCOM) có điểm số phủ sóng là 47, cho thấy độ quan tâm truyền thông trung bình. Chỉ số tâm lý thị trường hiện tại đang ở trong vùng cực kỳ tiêu cực.
Phân tích Cơ bản của Qualcomm Inc (QCOM)
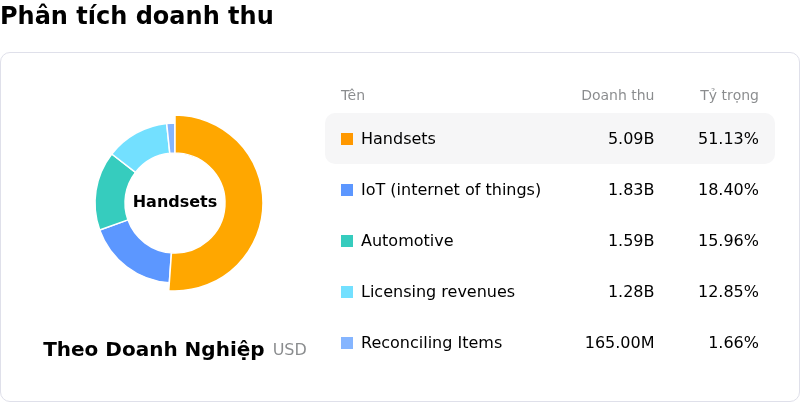
Qualcomm Inc (QCOM) thuộc ngành Thiết bị Công nghệ. Doanh thu thường niên mới nhất đạt $44.28B, xếp hạng 6 trong ngành. Lợi nhuận ròng đạt $5.54B, xếp hạng 9 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là giữ. Giá mục tiêu trung bình là $194.40, cao nhất là $400.00 và thấp nhất là $100.00.
Thêm thông tin về Qualcomm Inc (QCOM)
Rủi ro riêng của công ty:
- Chi phí chuỗi cung ứng gia tăng và áp lực kháng giá: Qualcomm gần đây đã buộc phải thông báo tăng giá chip ở mức hai chữ số nhằm bù đắp chi phí đúc chip và linh kiện tăng vọt, khiến công ty đối mặt với sự phản ứng từ khách hàng và rủi ro hủy đơn hàng trong bối cảnh nhu cầu hạ tầng AI đang hạn chế nghiêm trọng công suất sản xuất.
- Sự suy yếu kéo dài trên thị trường điện thoại thông minh cốt lõi: Các báo cáo phân tích cảnh báo rằng ban lãnh đạo không kỳ vọng vào sự phục hồi diện rộng trong phân khúc điện thoại thông minh, khi nhu cầu thiết bị Android yếu tại Trung Quốc và chiến lược tích hợp dọc của khách hàng (như việc Apple tự phát triển modem) tiếp tục gây áp lực lên doanh thu cho đến năm 2027.
- Khả năng thương mại hóa AI chưa chắc chắn và rủi ro về định giá: Mặc dù có thông tin xung quanh việc hợp tác sản xuất chip AI với Amazon, thỏa thuận này lại phụ thuộc vào các cột mốc hiệu suất để trao quyền mua cổ phiếu thay vì doanh thu trả trước được đảm bảo, khiến mức định giá cao của Qualcomm dễ bị tổn thương khi bước ngoặt lợi nhuận thực sự từ AI dự kiến phải đến năm tài chính 2028 mới xuất hiện.
- Gánh nặng từ chính sách thuế quan bán dẫn: Các đề xuất thuế quan đang chờ phê duyệt của Mỹ nhắm vào chip và phần cứng tích hợp AI đe dọa làm gia tăng cơ cấu chi phí trên toàn bộ hệ sinh thái của Qualcomm, tạo ra rủi ro ngược chiều đối với việc triển khai dòng máy tính AI Snapdragon X và kế hoạch mở rộng quốc tế của công ty.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất




Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.