


Dự báo giá cổ phiếu Airbnb: Tăng gần 6% trước thềm báo cáo kết quả kinh doanh, tiến sát mốc 180 USD; Kết quả kinh doanh vượt kỳ vọng có thể thúc đẩy ABNB tăng thêm 10%



Podcast AI


Airbnb sẽ công bố kết quả kinh doanh quý 3 năm 2026 vào ngày 5 tháng 11. Thị trường kỳ vọng doanh thu đạt khoảng 4,75 tỷ USD và EPS từ 2,85 đến 2,89 USD. Hướng đi của cổ phiếu phụ thuộc vào doanh thu thực tế, xu hướng đặt phòng quý 4 và biên lợi nhuận giữa bối cảnh chi phí đầu tư gia tăng. Về mặt kỹ thuật, 180 USD là ngưỡng kháng cự gần nhất, trong khi 176 USD là ngưỡng hỗ trợ chính. Chỉ báo RSI ở mức 58,87 cho thấy động lực tăng giá đang mạnh lên.
TradingKey - Airbnb (ABNB) sẽ công bố kết quả kinh doanh quý 3 năm 2026 sau khi thị trường Mỹ đóng cửa vào ngày 5 tháng 11. Trước thềm công bố báo cáo tài chính, dòng vốn đã sớm đặt cược vào nhu cầu du lịch duy trì bền bỉ và lượng đặt phòng trên nền tảng, đẩy giá cổ phiếu của công ty tăng 5,64% lên mức 176,37 USD.
Thị trường kỳ vọng doanh thu quý 3 của Airbnb sẽ đạt khoảng 4,75 tỷ USD, với lợi nhuận trên mỗi cổ phiếu dao động trong khoảng từ 2,85 đến 2,89 USD. Trước đó, công ty đã đưa ra dự báo doanh thu trong khoảng từ 4,69 tỷ đến 4,77 tỷ USD; do đó, việc doanh thu thực tế có vượt cận trên của khoảng dự báo hay không và liệu xu hướng đặt phòng trong quý 4 có duy trì ổn định hay không sẽ là những yếu tố cốt lõi quyết định hướng đi của cổ phiếu.
Kết quả kinh doanh trong quý này phần lớn phụ thuộc vào việc liệu chi tiêu du lịch toàn cầu có tiếp tục duy trì tích cực hay không. Airbnb dự kiến số đêm và trải nghiệm được đặt trong quý 3 sẽ đạt mức tăng trưởng hai chữ số ở mức thấp, đồng thời giá phòng bình quân hàng ngày cũng được kỳ vọng sẽ tăng nhẹ. Nếu lượng đặt phòng và giá bình quân hàng ngày cùng cải thiện, tổng giá trị đặt phòng của nền tảng sẽ được củng cố, qua đó chuyển hóa thành mức tăng trưởng doanh thu. Xu hướng nhu cầu tại Bắc Mỹ, châu Âu, Mỹ Latinh và khu vực châu Á - Thái Bình Dương là những điểm đặc biệt đáng theo dõi, trong khi sự tăng trưởng người dùng tại các thị trường mở rộng như Ấn Độ và Brazil cũng có thể mang lại nguồn đặt phòng mới cho nền tảng.
Không giống như các doanh nghiệp vận hành khách sạn truyền thống, Airbnb chủ yếu dựa vào nền tảng của mình để kết nối chủ nhà với du khách, và việc mở rộng kinh doanh của công ty không hoàn toàn phụ thuộc vào việc đầu tư vốn vào các bất động sản tự sở hữu. Khi độ phủ của nền tảng mở rộng, mối quan hệ tương hỗ có thể phát triển giữa nguồn cung phòng cho thuê, mức độ hoạt động của người dùng và tỷ lệ chuyển đổi đặt phòng. Tuy nhiên, sự tăng trưởng về nhu cầu du lịch không nhất thiết đồng nghĩa với việc khả năng sinh lời cũng cải thiện tương ứng. Các khoản đầu tư liên tục của công ty vào công nghệ, tiếp thị và trí tuệ nhân tạo có thể làm tăng chi phí hoạt động; nếu doanh thu tăng thêm không bù đắp được chi phí gia tăng, kết quả biên lợi nhuận có thể không đạt kỳ vọng của thị trường.
Biên lợi nhuận là một chỉ số khác trong báo cáo tài chính lần này có thể dễ dàng tác động đến giá cổ phiếu. Quý 3 thường là một trong những quý có mức sinh lời cao hơn trong năm của Airbnb, do đó thị trường sẽ theo dõi sát sao và so sánh biên lợi nhuận của quý này với cùng kỳ năm trước. Trước đó, công ty đã lưu ý rằng thời điểm thực hiện các khoản chi đầu tư có thể khiến biên EBITDA điều chỉnh trong quý 3 thấp hơn một chút so với cùng kỳ năm ngoái. Ngay cả khi các chỉ số doanh thu và lượng đặt phòng diễn biến tích cực, nếu biên lợi nhuận sụt giảm nhiều hơn dự kiến, các nhà đầu tư vẫn có thể đánh giá lại chất lượng lợi nhuận của công ty.
Trong khi đó, Airbnb đang nỗ lực tận dụng trí tuệ nhân tạo để cải thiện trải nghiệm trên nền tảng và tìm kiếm các cơ hội tăng trưởng ngoài mảng kinh doanh dịch vụ lưu trú cốt lõi. AI được kỳ vọng sẽ được ứng dụng trong tìm kiếm, lập kế hoạch hành trình, dịch vụ khách hàng và định giá linh hoạt, giúp người tiêu dùng tìm được chỗ ở phù hợp nhanh hơn, đồng thời hỗ trợ các chủ nhà quản lý giá và quỹ phòng hiệu quả hơn.
Nguồn: TradingView
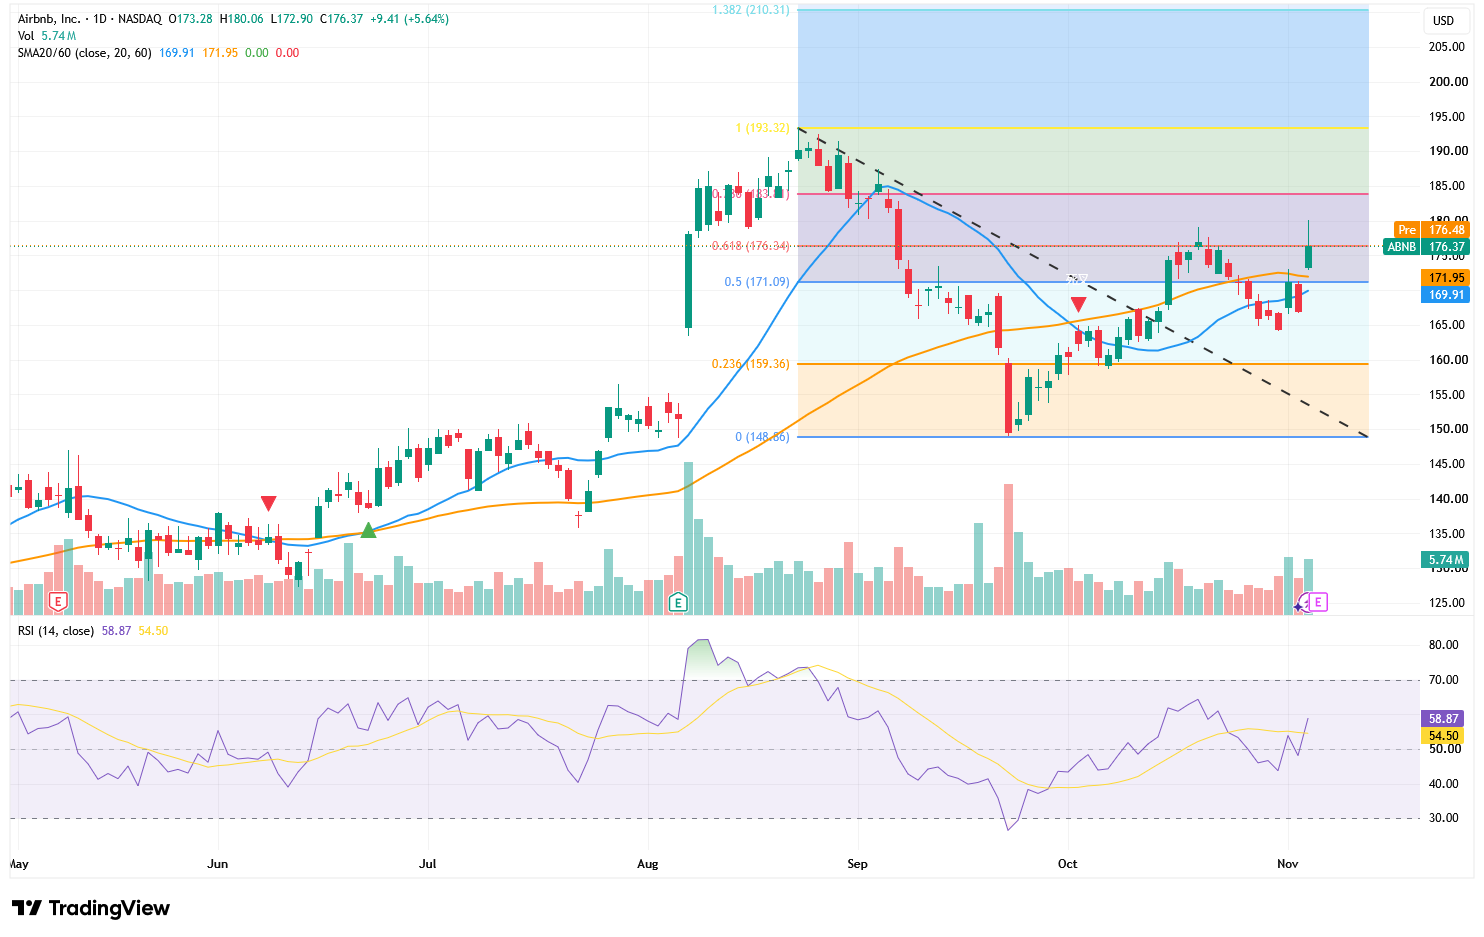
Dưới góc độ kỹ thuật, 180 USD là ngưỡng kháng cự gần nhất của Airbnb. Nếu cổ phiếu có thể giữ vững mốc 176 USD sau khi công bố kết quả kinh doanh và bứt phá qua mốc 180 USD với khối lượng lớn, mục tiêu tăng giá đầu tiên cần theo dõi là mức thoái lui 0,786 tại 183,71 USD, tiếp theo là nhịp kiểm định vùng đỉnh cũ 193,32 USD, mang lại tiềm năng tăng giá gần 10%.
Chỉ báo RSI hiện ở mức 58,87, đã tăng trở lại lên trên đường tín hiệu 54,50 trong khi vẫn nằm dưới vùng quá mua, cho thấy động lực tăng giá đang mạnh lên và vẫn còn dư địa tăng tiếp. Ngưỡng hỗ trợ chính ở chiều giảm nằm tại 176 USD; nếu kết quả kinh doanh không đạt kỳ vọng và cổ phiếu phá vỡ xuống dưới mức này, giá cổ phiếu có thể thoái lui để kiểm định vùng đường trung bình động kép 171–172 USD, với các ngưỡng hỗ trợ tiếp theo tại 169 USD và 159,36 USD.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.