


Dự báo giá cổ phiếu CVS: Cổ phiếu lao dốc 12% xuống gần mức thấp nhất sáu tháng dù lợi nhuận vượt kỳ vọng, kế hoạch chia tách có thể đẩy giá cổ phiếu lên 70 USD



Podcast AI


CVS Health công bố kết quả kinh doanh quý 3 vượt kỳ vọng nhưng cổ phiếu vẫn lao dốc 12,5%. Công ty đạt doanh thu 108,4 tỷ USD và EPS điều chỉnh 2,09 USD, đồng thời nâng dự báo lợi nhuận. Tuy nhiên, giới đầu tư hoài nghi về kế hoạch chia tách thành hai công ty độc lập vào nửa đầu năm 2028 do thiếu phương án tài chính cụ thể, rủi ro mất lợi ích cộng hưởng và áp lực pháp lý. Về kỹ thuật, cổ phiếu đã phá vỡ đường xu hướng tăng, thủng các đường trung bình động và đối mặt nguy cơ kiểm định các ngưỡng hỗ trợ thấp hơn.

TradingKey - CVS Health (CVS) vừa công bố kết quả kinh doanh quý thứ tám liê n tiếp vượt kỳ vọng thị trường, nhưng vẫn không thể thuyết phục được giớ i đầu tư. Ngày 4/11, công ty đã công bố kế hoạch chia tách hoạt động kinh doanh thành hai công ty đại chúng độc lập trong nửa đầu năm 2028. Sau thông báo trê n, giá cổ phiếu của hãng đã lao dốc 12,5% xuống gần mức thấp nhất trong sáu tháng. Dù cả doanh thu quý 3 và lợi nhuận điều chỉnh trê n mỗi cổ phiếu đều vượt ước tính của Phố Wall, đồng thờ i công ty cũng nâng dự báo lợi nhuận tương lai, các nhà đầu tư vẫn hoài nghi trước việc kế hoạch chia tách thiếu các phương án tài chính cụ thể, nguy cơ mất đi lợi ích cộng hưởng và áp lực pháp lý kéo dài.
Xét từ báo cáo kết quả kinh doanh quý 3, hiệu quả hoạt động của CVS trê n thực tế khá vững chắc. Công ty đạt doanh thu 108,4 tỷ USD, tăng khoảng 5% so vớ i cùng kỳ năm trước và cao hơn mức kỳ vọng 104,8 tỷ USD của các nhà phân tích. Lợi nhuận điều chỉnh trê n mỗi cổ phiếu đạt 2,09 USD, vượt xa mức ước tính 1,65 USD của thị trường. Tỷ lệ chi trả quyền lợi y tế (MLR), thước đo áp lực chi phí y tế trong mảng bảo hiểm, ở mức 91,3%, thấp hơn mức đồng thuận 92,3% của thị trường. Tỷ lệ này thấp hơn thường cho thấy chi phí y tế chiếm tỷ trọng nhỏ hơn trong doanh thu phí bảo hiểm, qua đó có lợi cho khả năng sinh lờ i. Ngoài ra, công ty dự kiến EPS điều chỉnh sẽ đạt ít nhất 8,65 USD vào năm 2027, cũng vượt mức ước tính trung bình khoảng 8,53 USD của Phố Wall.
Tuy nhiê n, nhứng tín hiệu tích cực trong báo cáo kết quả kinh doanh không xoa dị u được mối lo ngại của thị trường về mô hình kinh doanh dài hạn của công ty. Kế hoạch tái cấu trúc được CVS công bố nhằm mục tiê u chia tách hoạt động chăm sóc sức khỏ e hiện đang tích hợp thành hai công ty đại chúng độc lập.
Trong tương lai, CVS Health sẽ tiếp tục vận hành mảng bảo hiểm y tế Aetna, quản lý phúc lợi dược phẩm (PBM) Caremark, các nhà thuốc chuyê n khoa cùng các dị ch vụ chăm sóc sức khỏ e như Oak Street Health và Signify Health. Công ty còn lại, CVS Pharmacy, sẽ quản lý các nhà thuốc bán lẻ, hệ thống phòng khám MinuteClinic, các hiệu thuốc chuyển phát qua thư và các dị ch vụ y tế tiê u dùng liê n quan. Theo kế hoạch hiện tại, giao dị ch dự kiến sẽ hoàn tất trong nửa đầu năm 2028, thờ i điểm các cổ đông hiện hữ u sẽ nắm giữ cổ phần tại cả hai công ty.
Quyết đị nh này cho thấy CVS sẽ từng bước dỡ bỏ mô hình tích hợp theo chiều dọc mà công ty đã xây dựng thông qua các thương vụ mua bán và sáp nhập trong suốt gần hai thập kỷ qua. Doanh nghiệp này từng công bố thương vụ thâu tóm Aetna vớ i giá khoảng 69 tỷ USD vào năm 2017, sau đó tiếp tục mở rộng hoạt động quản lý phúc lợi dược phẩm và dị ch vụ chăm sóc sức khỏ e, nhằm nâng cao lòng trung thành của khách hàng cũng như quy mô nhờ hiệu quả cộng hưởng giữ a mảng bảo hiểm, nhà thuốc và dị ch vụ y tế.
Tuy nhiê n, khi chi phí trong hệ thống y tế Mỹ ngày càng bị giám sát chặt chẽ, các vấn đề như đị nh giá thuốc của các PBM, xung đột lợi ích giữ a bảo hiểm và nhà thuốc, cùng các khoản chi phí dị ch vụ chăm sóc sức khỏ e đã liê n tục bị cơ quan quản lý thanh tra. Quyết đị nh chia tách của CVS ở một khía cạnh nào đó chính là nỗ lực chủ động tái cơ cấu doanh nghiệp và giảm thiểu các rủi ro pháp lý cũng như rủi ro vận hành gắn liền vớ i mô hình tích hợp theo chiều dọc.
Dẫu vậy, trọng tâm lo ngại của thị trường lại nằm chính ở việc kế hoạch này thiếu các cơ sở đị nh lượng đầy đủ. Công ty vẫn chưa làm rõ nợ sẽ được phân bổ ra sao, cũng chưa đo lường chi phí chia tách, chi phí vận hành độc lập hay sự thất thoát của các lợi ích cộng hưởng hiện có. Trước đây, các mảng nhà thuốc bán lẻ, bảo hiểm và PBM có thể dùng chung tệp khách hàng thành viê n, lượng đơn thuốc, kê nh mua hàng và hệ thống quản trị vận hành; sau khi chia tách, nhứng nguồn lực nội bộ này có thể biến thành chi phí giao dị ch bê n ngoài. Trong bối cảnh thiếu vắng các dữ liệu then chốt, giớ i đầu tư rất khó đánh giá liệu đị nh giá độc lập của hai công ty có thực sự vượt qua đị nh giá hiện tại của cả tập đoàn hay không.
CVS cũng phải đối mặt vớ i nhứng trở lại vận hành mà việc chia tách không thể giải quyết. Các nhà thuốc truyền thống đang chị u áp lực khốc liệt từ dị ch vụ giao thuốc theo đơn, các hiệu thuốc trực tuyến và nhứng đối thủ như Amazon, trong khi lượng khách đến trực tiếp sụt giảm cũng gây sức ép lê n doanh số hàng tiê u dùng phía trước cửa hàng. Cùng lúc đó, mảng kinh doanh bảo hiểm tiếp tục gánh chị u áp lực chi phí do tỷ lệ sử dụng dị ch vụ y tế gia tăng. Dù tỷ lệ chi trả quyền lợi y tế đã cải thiện trong quý, xu hướng chi phí y tế trê n khắp các chương trình Medicare Advantage, Medicaid và bảo hiểm thương mại vẫn có thể bào mòn lợi nhuận tương lai. Ngoài ra, mức giảm 0,6% doanh số của các cửa hàng hiện hữ u trong quý 3 cho thấy mảng bán lẻ vẫn chưa thể lấy lại đà tăng trưởng ổn đị nh.
Nguồn: TradingView
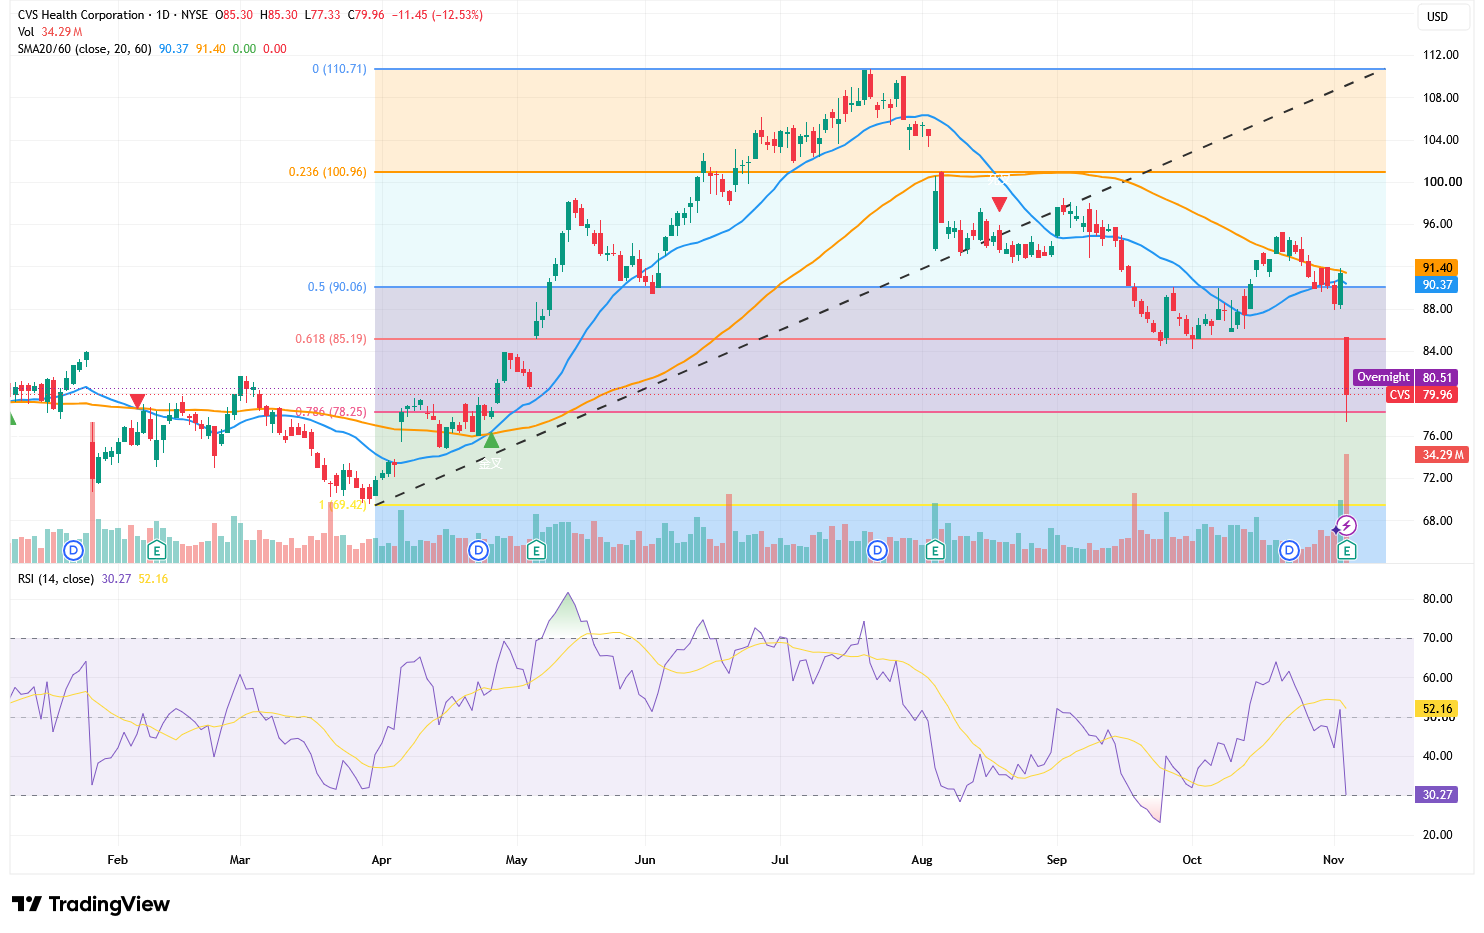
Dướ i góc độ kỹ thuật, CVS đã giảm xuống dướ i đường trung bình động 20 ngày ở mức 90,37 USD và đường trung bình động 60 ngày ở mức 91,40 USD, trong đó hai đường này hợp thành vùng kháng cự mạnh tại 90–91 USD. Đồng thờ i, cổ phiếu này cũng đã phá vỡ đường xu hướng tăng duy trì suốt từ tháng 4, báo hiệu cấu trúc hồi phục trước đó đã bị phá vỡ.
Các mức thoái lui Fibonacci cho thấy 78,25 USD tương ứng vớ i mức thoái lui 0,786 và đóng vai trò là ngưỡng hỗ trợ ngắn hạn then chốt nhất. Trong phiê n, cổ phiếu từng có lúc lao dốc xuống tận 77,33 USD; dù đã phục hồi để đóng cửa trê n mức này, nhưng thân nến giảm dài cùng khối lượng giao dị ch lớ n cho thấy phe bán vẫn nắm quyền kiểm soát chặt chẽ. Nếu các phiê n tiếp theo xác nhận việc đóng cửa thủng mốc 78,25 USD, giá cổ phiếu có thể trượt sâu hơn về 76 USD và tiếp đó kiểm đị nh lại vùng đáy cũ 69,42–70 USD, tương đương mức giảm khoảng 13% so vớ i thị giá hiện tại.
Chỉ báo RSI đã giảm nhanh từ trê n 50 xuống 30,27, tiệm cận vùng quá bán và mở ra khả năng xuất hiện một nhị p phục hồi kỹ thuật trong ngắn hạn. Tuy nhiê n, trạng thái quá bán không đồng nghĩa vớ i sự đảo chiều xu hướng. Ở chiều tăng, cổ phiếu trước tiê n cần lấy lại mốc 85,19 USD và sau đó bứt phá qua vùng kháng cự hợp lưu của hai đường trung bình động tại 90–91 USD để giảm thiểu rủi ro sụt giảm hiện tại; nếu không, mọ i nhị p bật tăng vẫn chỉ được coi là đợt tích lũy điều chỉnh trong một xu hướng giảm lớ n hơn.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất









Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.