


Doanh thu quý 3/2026 của SpaceX tăng 161% so với cùng kỳ: Mảng kinh doanh AI chuyển sang có lãi khi mô hình thương mại hóa tăng tốc



Podcast AI


Ngày 20/10, SpaceX công bố kết quả tài chính quý 3/2026 với doanh thu đạt 14,575 tỷ USD, tăng 161% so với cùng kỳ và vượt 14,6% kỳ vọng thị trường. Công ty đạt lợi nhuận ròng 4,404 tỷ USD, chuyển từ lỗ sang lãi. Bộ phận Trí tuệ Siêu việt ghi nhận doanh thu 7,56 tỷ USD, vượt 20% dự báo, trong khi mảng kết nối Starlink đạt doanh thu 5,248 tỷ USD. Dù chi phí vốn đạt 19,593 tỷ USD và tiếp tục vượt dòng tiền kinh doanh, SpaceX vẫn nắm giữ 89,855 tỷ USD tiền mặt. Sau báo cáo, cổ phiếu SPCX tăng hơn 3% trong phiên giao dịch ngoài giờ.

TradingKey - Vào ngày 20/10 theo giờ ET, SpaceX (SPCX) đã công bố kết quả tài chính quý 3 năm tài chính 2026. Doanh thu trong kỳ đạt 14,575 tỷ USD, tăng 161% so với cùng kỳ năm ngoái và cao hơn khoảng 14,6% so với kỳ vọng của thị trường là 12,72 tỷ USD trước khi công bố báo cáo. Công ty đã đạt lợi nhuận ròng 4,404 tỷ USD, chuyển từ lỗ sang có lãi so với cùng kỳ năm ngoái, với thu nhập pha loãng trên mỗi cổ phiếu theo GAAP đạt 0,35 USD.
Nhìn chung, báo cáo kết quả kinh doanh này cung cấp bằng chứng cho thấy các khoản đầu tư vào AI đang bắt đầu tạo ra doanh thu và lợi nhuận. Tuy nhiên, chi phí vốn tiếp tục vượt xa dòng tiền từ hoạt động kinh doanh, và việc liệu đà cải thiện khả năng sinh lời có thể duy trì được hay không vẫn là tiêu chí then chốt để đánh giá tiềm năng của cổ phiếu.
Sau khi báo cáo kết quả kinh doanh được công bố, giá cổ phiếu SPCX đã tăng hơn 3% trong phiên giao dịch ngoài giờ.
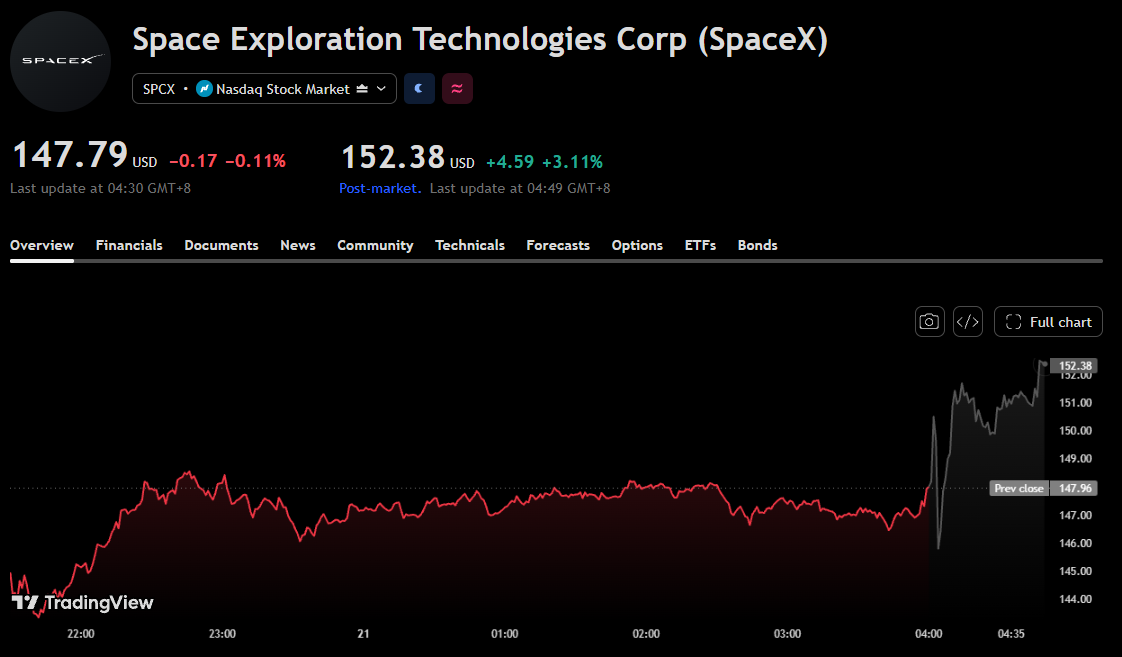
Biểu đồ giá cổ phiếu SPCX trong phiên giao dịch ngoài giờ, Nguồn: TradingView
Doanh thu mảng AI vượt dự báo 20%, lợi nhuận hoạt động chuyển sang có lãi
Trong quý này, bộ phận AI trước đây đã được đổi tên thành bộ phận Trí tuệ Siêu việt (SI), với doanh thu đạt 7,56 tỷ USD, cao hơn 20% so với kỳ vọng của thị trường là 6,3 tỷ USD; EBITDA đã điều chỉnh đạt 4,953 tỷ USD, cao hơn khoảng 49,2% so với mức 3,32 tỷ USD dự kiến.
Tăng trưởng doanh thu chủ yếu được thúc đẩy bởi việc các thỏa thuận dịch vụ đám mây mới chính thức có hiệu lực, việc hợp nhất Cursor và mức độ sử dụng Grok gia tăng. Trong đó, Cursor đã đóng góp 608 triệu USD doanh thu từ khi hoàn tất thương vụ thâu tóm vào ngày 14 tháng 8 cho đến cuối quý, cho thấy đà tăng trưởng không thể hoàn toàn quy cho hoạt động cho thuê năng lực tính toán.
Ngoài ra, lợi nhuận hoạt động của bộ phận SI đạt 431 triệu USD, đảo ngược khoản lỗ hoạt động 1,257 tỷ USD của quý trước. Tuy nhiên, biên lợi nhuận hoạt động chỉ ở mức khoảng 5,7%, tạo ra khoảng cách đáng kể so với biên EBITDA đã điều chỉnh – chỉ số có cộng ngược lại các chi phí như khấu hao và chi phí thù lao bằng cổ phiếu.
Đối với giá cổ phiếu, điều này củng cố cho luận điểm rằng khả năng thương mại hóa của SPCX đang được cải thiện.
Tăng trưởng lợi nhuận của Starlink hỗ trợ cải thiện kết quả kinh doanh
Doanh thu của mảng kinh doanh kết nối đạt 5,248 tỷ USD trong quý này, với lợi nhuận hoạt động đạt 2,367 tỷ USD, tăng 99% so với cùng kỳ năm ngoái. Số lượng thuê bao người dùng cá nhân của Starlink đã tăng lên 13,6 triệu, trong khi doanh thu trung bình hàng tháng trên mỗi người dùng tăng từ 66 USD ở quý trước lên 69 USD, cho thấy sự cải thiện đồng thời về cả quy mô người dùng và chất lượng doanh thu.
Sự khởi sắc trong mảng kinh doanh AI và đà tăng trưởng lợi nhuận tại Starlink đã tạo cơ sở cho việc điều chỉnh tăng dự báo lợi nhuận. SpaceX đã chứng minh rằng chi tiêu vốn có thể tạo ra doanh thu; giờ đây, công ty cần chứng minh rằng nguồn doanh thu này đủ để hỗ trợ việc tiếp tục mở rộng.
CapEx tiệm cận 19,6 tỷ USD khi khoảng thiếu hụt tiền mặt vẫn cần được bù đắp sau khi chuyển sang có lãi
Đáng chú ý, chi phí vốn trong quý 3 của SpaceX đã đạt 19,593 tỷ USD. Tính chung 3 quý đầu năm, dòng tiền từ hoạt động kinh doanh của công ty đạt 13,097 tỷ USD, thấp hơn mức chi phí vốn 48,069 tỷ USD cùng kỳ, cho thấy các khoản đầu tư mở rộng vẫn chưa được bù đắp hoàn toàn bằng dòng tiền tạo ra từ hoạt động kinh doanh.
Tuy nhiên, tính đến cuối tháng 9, công ty vẫn nắm giữ khoảng 89,855 tỷ USD tiền, các khoản tương đương tiền và chứng khoán có khả năng thanh khoản cao, giúp tạo vùng đệm cho các khoản đầu tư tiếp theo.
Do đó, báo cáo tài chính này chưa đủ để cho thấy công ty đang cần huy động vốn mới một cách khẩn cấp; điều đáng theo dõi hơn là liệu dòng tiền từ hoạt động kinh doanh trong tương lai có thể tăng tốc tăng trưởng hay không, từ đó giảm bớt mức độ tiêu hao lượng tiền dự trữ hiện có cho các khoản đầu tư đang diễn ra.
Tuy nhiên, nếu tình trạng thâm hụt này kéo dài, chi phí huy động vốn và các nghĩa vụ trả nợ liên quan sẽ trở thành những biến số quan trọng ảnh hưởng đến tỷ suất sinh lời cho cổ đông. Theo Reuters, Mark Habib, người đứng đầu bộ phận hạ tầng kỹ thuật số tại S&P Global, cảnh báo rằng một số thỏa thuận tài trợ phức tạp có thể khiến các công ty công nghệ lớn phải gánh khoản nợ dự án không được phản ánh trực tiếp trên bảng cân đối kế toán của họ: "Có thể nói rằng vẫn còn nhiều điều khác mà chúng ta chưa biết đến." Ông cũng lưu ý rằng hiện tại chưa cần điều chỉnh xếp hạng của các công ty liên quan.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất





Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.