


Xem trước kết quả kinh doanh Q3 của TSMC: Lợi nhuận có thể đạt mức cao kỷ lục trong quý thứ 6 liên tiếp? Giá mục tiêu cao nhất của Wall Street là $665


Podcast AI


TSMC sẽ công bố kết quả tài chính quý 3 năm 2026 vào ngày 15 tháng 10. Doanh thu quý 3 đạt 1,494 nghìn tỷ NTD, tăng khoảng 51% so với cùng kỳ và vượt kỳ vọng, nhờ nhu cầu mạnh mẽ đối với chip AI và tiến trình tiên tiến. Lợi nhuận ròng dự kiến lập kỷ lục quý thứ 6 liên tiếp. Thị trường hiện tập trung vào biên lợi nhuận gộp, dự báo quý 4, chi tiêu vốn năm 2026 lên mức 60-64 tỷ USD và kế hoạch công suất cho năm 2027. Giá mục tiêu trung bình của Phố Wall hiện ở mức 553 USD.

TradingKey - TSMC (TSM) sẽ công bố kết quả tài chính quý 3 năm 2026 vào ngày 15 tháng 10 và tổ chức hội nghị nhà đầu tư vào lúc 14:00 cùng ngày theo giờ Bắc Kinh. Công ty đã công bố doanh thu quý, và thị trường tiếp theo sẽ tập trung vào lợi nhuận ròng, biên lợi nhuận gộp, dự báo quý 4, cũng như chi tiêu vốn và kế hoạch công suất cho năm 2027.
Doanh thu quý 3 của TSMC đạt 1,494 nghìn tỷ NTD, tương đương khoảng 46,7 tỷ USD, tăng khoảng 51% so với cùng kỳ năm trước và lập kỷ lục quý mới. Kết quả này vượt kỳ vọng của thị trường là 1,46 nghìn tỷ NTD và vượt giới hạn trên của mức dự báo trước đó từ công ty là 44,6 tỷ USD đến 45,8 tỷ USD, cho thấy nhu cầu đối với chip AI, tiến trình tiên tiến và đóng gói cao cấp vẫn mạnh mẽ.
Là đối tác gia công chip cốt lõi cho Nvidia (NVDA), Apple (AAPL), AMD (AMD), cùng nhiều công ty điện toán đám mây khác, TSMC được coi là lăng kính quan trọng phản ánh nhu cầu hạ tầng AI toàn cầu.
Lợi nhuận ròng dự kiến đạt mức cao kỷ lục quý thứ 6 liên tiếp
Theo dự báo trung bình của các chuyên gia phân tích do LSEG SmartEstimate tổng hợp, lợi nhuận ròng quý 3 của TSMC nhiều khả năng sẽ tăng khoảng 65% so với cùng kỳ năm ngoái lên 746,3 tỷ Tân Đài tệ (khoảng 23,4 tỷ USD). Dự báo của FactSet tương đối thận trọng, ước tính lợi nhuận ròng đạt khoảng 731,8 tỷ Tân Đài tệ, tăng 62% so với cùng kỳ.
Dù dựa trên dự báo nào, chỉ cần lợi nhuận ròng quý 3 vượt kỷ lục trước đó là 706,56 tỷ Tân Đài tệ, TSMC sẽ lập kỷ lục lợi nhuận theo quý mới trong quý thứ 6 liên tiếp và đạt quý tăng trưởng lợi nhuận thứ 11 liên tiếp.
Tăng trưởng lợi nhuận chủ yếu nhờ tỷ lệ sử dụng công suất tiến trình tiên tiến duy trì ở mức cao. Nvidia (NVDA) với GPU Rubin, AMD (AMD) với MI400, Amazon (AMZN) với dịch vụ điện toán đám mây AWS Trainium3, và công ty mẹ của Google là Alphabet (GOOGL) với các TPU thế hệ tiếp theo, cùng các sản phẩm khác, đã lần lượt đi vào sản xuất quy mô lớn, liên tục lấp đầy công suất 3nm và 5nm. Trong khi đó, Apple (AAPL) với các bộ xử lý di động mới và AMD (AMD) với các CPU máy chủ Venice đã bắt đầu thúc đẩy quá trình tăng tốc công suất tiến trình 2nm.
Bank of America dự báo tỷ trọng đóng góp doanh thu từ tiến trình 2nm có thể tăng từ khoảng 3% trong quý 2 lên khoảng 11% trong quý 3, và tiếp tục tăng lên khoảng 18% trong quý 4. Nếu nhận định này được xác nhận qua báo cáo kết quả kinh doanh, điều đó đồng nghĩa với việc tốc độ thương mại hóa tiến trình 2nm nhanh hơn đáng kể so với kỳ vọng trước đó của thị trường.
Đẩy mạnh sản lượng 2nm thúc đẩy doanh thu khi biên lợi nhuận gộp vẫn chịu áp lực chi phí
Dù kết quả doanh thu rất tích cực, biên lợi nhuận gộp nhiều khả năng sẽ là chỉ số dễ kích hoạt sự biến động giá cổ phiếu hơn trong báo cáo kết quả kinh doanh lần này.
Trước đó, TSMC dự báo biên lợi nhuận gộp quý 3 sẽ đạt từ 65% đến 67% và biên lợi nhuận hoạt động đạt từ 56% đến 58%. BofA kỳ vọng biên lợi nhuận gộp đạt khoảng 67%, trong khi dự báo của HSBC ở mức 66,9%, cả hai đều tiệm cận mức cận trên trong khoảng dự báo của công ty.
Các yếu tố thuận lợi bao gồm áp lực khấu hao từ tiến trình 3nm giảm dần, tỷ lệ sử dụng công suất ở các tiến trình tiên tiến tiếp tục duy trì ở mức cao và tỷ trọng các sản phẩm tính toán hiệu năng cao gia tăng. Tuy nhiên, do tiến trình 2nm đang ở giai đoạn đầu sản xuất quy mô lớn, việc nâng cao hiệu suất sản lượng và khấu hao thiết bị có thể làm giảm biên lợi nhuận gộp từ 3 đến 4 điểm phần trăm; chi phí sản xuất tại các nhà máy ở nước ngoài như Arizona cũng sẽ tiếp tục đè nặng lên biên lợi nhuận tổng thể.
Vì vậy, việc doanh thu vượt kỳ vọng không nhất thiết đồng nghĩa với biên lợi nhuận gộp cũng sẽ tăng mạnh tương ứng. Nếu biên lợi nhuận gộp quý 3 đạt khoảng 67% và dự báo quý 4 vẫn duy trì trên 66%, điều đó cho thấy TSMC vẫn có thể hấp thụ chi phí từ các tiến trình công nghệ mới và việc mở rộng ở nước ngoài thông qua việc tối ưu hóa cơ cấu sản phẩm cùng sức mạnh định giá.
Giá mục tiêu trung bình của Phố Wall ở mức 553 USD
Việc TSMC liên tục điều chỉnh tăng chi tiêu vốn phản ánh sự tự tin tiếp diễn của ban lãnh đạo vào nhu cầu trong tương lai. Công ty đã nâng dự báo chi tiêu vốn năm 2026 lên mức từ 60 tỷ USD đến 64 tỷ USD, với nguồn vốn chủ yếu được phân bổ cho việc mở rộng tiến trình 3nm, sản xuất quy mô lớn tiến trình 2nm, lắp đặt thiết bị A16 và đóng gói nâng cao CoWoS. Bank of America kỳ vọng chi tiêu vốn năm 2026 sẽ đạt khoảng 63 tỷ USD và có thể tăng lên 83 tỷ USD vào năm 2027.
Mức đầu tư cao đồng nghĩa với việc TSMC đang mở rộng công suất trước để đón đầu làn sóng nhu cầu tính toán AI tiếp theo, dù điều này cũng sẽ làm tăng áp lực lên chi phí khấu hao và dòng tiền tự do. Nhà đầu tư cần theo dõi xem liệu ban lãnh đạo có tiếp tục tăng chi tiêu vốn hay không và liệu các khoản đầu tư mới có được hỗ trợ bởi lượng đơn đặt hàng đầy đủ từ khách hàng hay không.
Nhìn chung, Phố Wall vẫn lạc quan về TSMC. Theo TipRanks, trong số 8 nhà phân tích theo dõi cổ phiếu này trong 3 tháng qua, có 7 người đưa ra khuyến nghị Mua. Giá mục tiêu trung bình trong 12 tháng của cổ phiếu này là 553 USD, với mức dự báo cao nhất là 665 USD và thấp nhất là 440 USD.
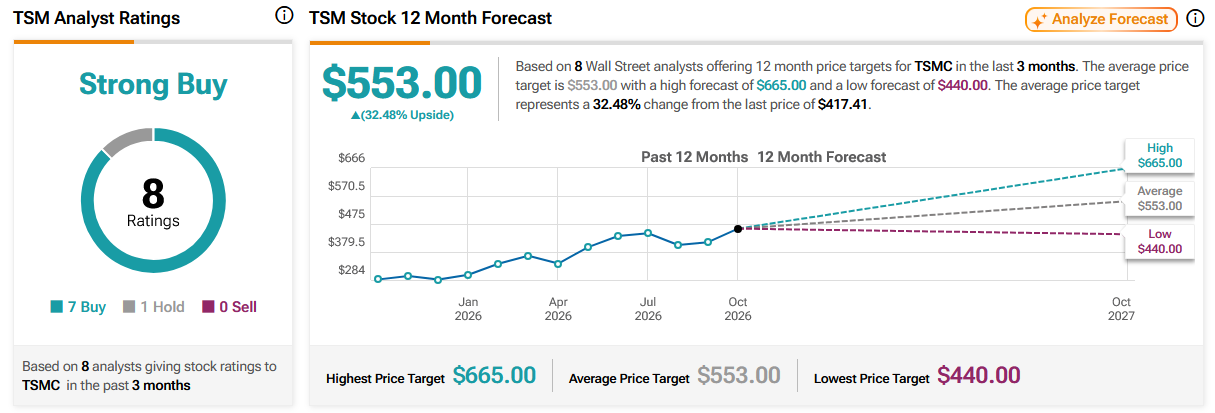
Nguồn: TipRanks
Bank of America gần đây cũng đã nâng giá mục tiêu cho cổ phiếu ADR của TSMC từ 590 USD lên 620 USD, đồng thời duy trì khuyến nghị Mua. Lý do cốt lõi là việc tăng tốc mở rộng sản xuất tiến trình 2nm, sự dịch chuyển của các sản phẩm AI sang tiến trình 3nm và đợt tăng giá tấm silicon (wafer) vào năm 2027 sẽ tiếp tục thúc đẩy các đợt điều chỉnh tăng dự báo lợi nhuận.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất





Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.