


Dự báo giá cổ phiếu Microsoft: Redburn nâng giá mục tiêu lên 440 USD, liệu tranh cãi về đầu tư AI có kéo tụt MSFT?


Podcast AI


Rothschild & Co Redburn đã nâng giá mục tiêu của Microsoft từ 400 USD lên 440 USD và duy trì xếp hạng "Trung lập". Động thái này phản ánh sự phục hồi định giá ngành SaaS và vị thế của Microsoft trong lĩnh vực điện toán đám mây lẫn AI. Động lực tăng trưởng chính của hãng đến từ Azure, Copilot và OpenAI. Tuy nhiên, chi phí đầu tư vốn lớn cho trung tâm dữ liệu và phần cứng đặt ra thách thức về tỷ suất sinh lời. Bên cạnh đó, các vấn đề về an toàn và tranh chấp bản quyền vẫn là những biến số có thể tác động đến biên lợi nhuận và định giá của công ty trong tương lai.

TradingKey - Rothschild & Co Redburn, sau khi cập nhật mô hình định giá, đã nâng giá mục tiêu của Microsoft (MSFT) từ 400 USD lên 440 USD, đồng thời tiếp tục duy trì xếp hạng "Trung lập".
Việc tăng giá mục tiêu chủ yếu bắt nguồn từ sự phục hồi định giá trong ngành Phần mềm dưới dạng Dịch vụ (SaaS), thay vì do Redburn nâng đáng kể kỳ vọng tăng trưởng lợi nhuận cho Microsoft. Giá mục tiêu cao hơn cùng với xếp hạng không đổi phản ánh sự ghi nhận của công ty đối với khả năng cạnh tranh của Microsoft trong lĩnh vực điện toán đám mây và phần mềm doanh nghiệp, đồng thời cho thấy định giá hiện tại đã phản ánh phần lớn tiềm năng tăng trưởng từ mảng kinh doanh AI của hãng.
Mảng kinh doanh AI tiếp tục mở rộng khi lợi nhuận vốn trở thành yếu tố cốt lõi trong định giá
Động lực tăng trưởng chính của Microsoft vẫn là Azure, Copilot và mảng kinh doanh trí tuệ nhân tạo liên quan đến OpenAI. Nhu cầu ngày càng tăng của doanh nghiệp đối với suy luận AI, phân tích dữ liệu và các tác tử thông minh đang mang lại nhiều khối lượng công việc điện toán đám mây hơn cho Azure, đồng thời giúp Microsoft tích hợp năng lực AI vào Office, GitHub và các sản phẩm bảo mật.
Tuy nhiên, khi Microsoft tiếp tục mở rộng đầu tư vào các trung tâm dữ liệu, chip, năng lượng và hệ thống làm mát, thị trường đang chuyển sự chú ý sang thời gian cần thiết để thu hồi các chi phí này.
Nhà đầu tư Michael Burry gần đây đã chỉ ra rằng các trung tâm dữ liệu thường mất nhiều năm từ khâu quy hoạch đến khi hoàn thành, đi kèm với các cam kết dài hạn về điện năng, đất đai và thuê mướn, trong khi chu kỳ nâng cấp cho phần cứng AI như GPU có thể chỉ kéo dài từ hai đến ba năm. Nếu các thế hệ chip tiếp theo áp dụng thiết kế nguồn điện, tản nhiệt và giá đỡ rack khác biệt, một số hạ tầng được tùy chỉnh cao có thể đối mặt với rủi ro tỷ lệ sử dụng thấp hơn hoặc phải sửa đổi trước thời hạn.
Quan điểm này không có nghĩa là chiến lược AI của Microsoft chắc chắn thất bại, nhưng nó nhấn mạnh tầm quan trọng của tỷ lệ sinh lời trên vốn, chu kỳ khấu hao và dòng tiền tự do. Nếu doanh thu Azure AI và số lượng người dùng Copilot trả phí tiếp tục tăng trưởng, mức đầu tư cao hiện tại sẽ tạo ra lợi thế cạnh tranh quy mô vững chắc hơn. Ngược lại, nếu tỷ lệ sử dụng năng lực tính toán và tiến độ thương mại hóa chậm hơn dự kiến, chi phí khấu hao và chi phí vận hành có thể tạo áp lực liên tục lên biên lợi nhuận.
Do đó, trong vài quý tới, Microsoft không chỉ cần duy trì đà tăng trưởng mảng điện toán đám mây, mà còn phải chứng minh rằng doanh thu AI tăng thêm đủ để bù đắp cho chi phí đầu tư vốn đang tăng nhanh.
Rủi ro an toàn và bản quyền sẽ không ngăn cản sự mở rộng của AI
Bên cạnh lợi nhuận từ vốn, an toàn và quy định pháp lý cũng là những biến số then chốt ảnh hưởng đến định giá mảng AI của Microsoft. Mustafa Suleyman, người đứng đầu bộ phận AI của Microsoft, gần đây tuyên bố rằng sự cạnh tranh quốc tế không nên bị viện làm lý do để từ bỏ các hàng rào bảo vệ an toàn cần thiết, và các hệ thống AI tiên tiến phải luôn nằm dưới sự kiểm soát của con người, đồng thời phải trải qua các đánh giá rủi ro rõ ràng cũng như tuân thủ các tiêu chuẩn ngành.
Tuy nhiên, lập trường của Microsoft không phải là làm chậm lại quá trình R&D AI, mà là tăng cường giám sát trong khi mở rộng các ứng dụng thương mại. Đối với các khách hàng doanh nghiệp và chính phủ, bảo vệ dữ liệu, quản lý định danh và độ tin cậy của hệ thống chính là những tiêu chí quan trọng khi lựa chọn một nền tảng AI. Nếu Microsoft có thể tích hợp đầy đủ các năng lực an toàn vào Azure và Copilot, khoản đầu tư như vậy thay vào đó có thể làm tăng độ gắn bó của khách hàng và củng cố vị thế dẫn đầu của hãng trên thị trường AI doanh nghiệp.
Tranh chấp pháp lý về bản quyền tạo thêm một yếu tố không chắc chắn khác. The New York Times đã cáo buộc Microsoft và OpenAI sử dụng nội dung có bản quyền để huấn luyện các mô hình mà không có sự cho phép, đồng thời cho rằng một số nội dung đầu ra được tạo ra có thể thay thế các bài báo gốc.
Bộ Tư pháp Mỹ gần đây đã đệ trình một "tuyên bố quan tâm" (statement of interest), khẳng định rằng việc huấn luyện mô hình AI mang tính biến đổi cao và cảnh báo rằng một cơ chế cấp phép dữ liệu huấn luyện toàn diện có thể làm tăng rào cản gia nhập ngành. Mặc dù lập trường này nhìn chung có lợi cho Microsoft và OpenAI, nhưng nó không tương đương với phán quyết của tòa án.
Các báo cáo cho thấy Bộ Tư pháp đã không phối hợp đầy đủ với Cơ quan Sáng chế và Nhãn hiệu Mỹ cũng như Cơ quan Bản quyền Mỹ trước khi đệ trình văn bản trên, làm nổi bật những bất đồng đang tiếp diễn trong chính phủ Mỹ về chính sách bản quyền AI. Nếu các tòa án rốt cuộc yêu cầu các công ty AI phải trả phí cấp phép dữ liệu cao hơn, cả chi phí huấn luyện mô hình lẫn trách nhiệm pháp lý của Microsoft đều có thể tăng lên.
Phân tích kỹ thuật giá cổ phiếu Microsoft
Nguồn: TradingView
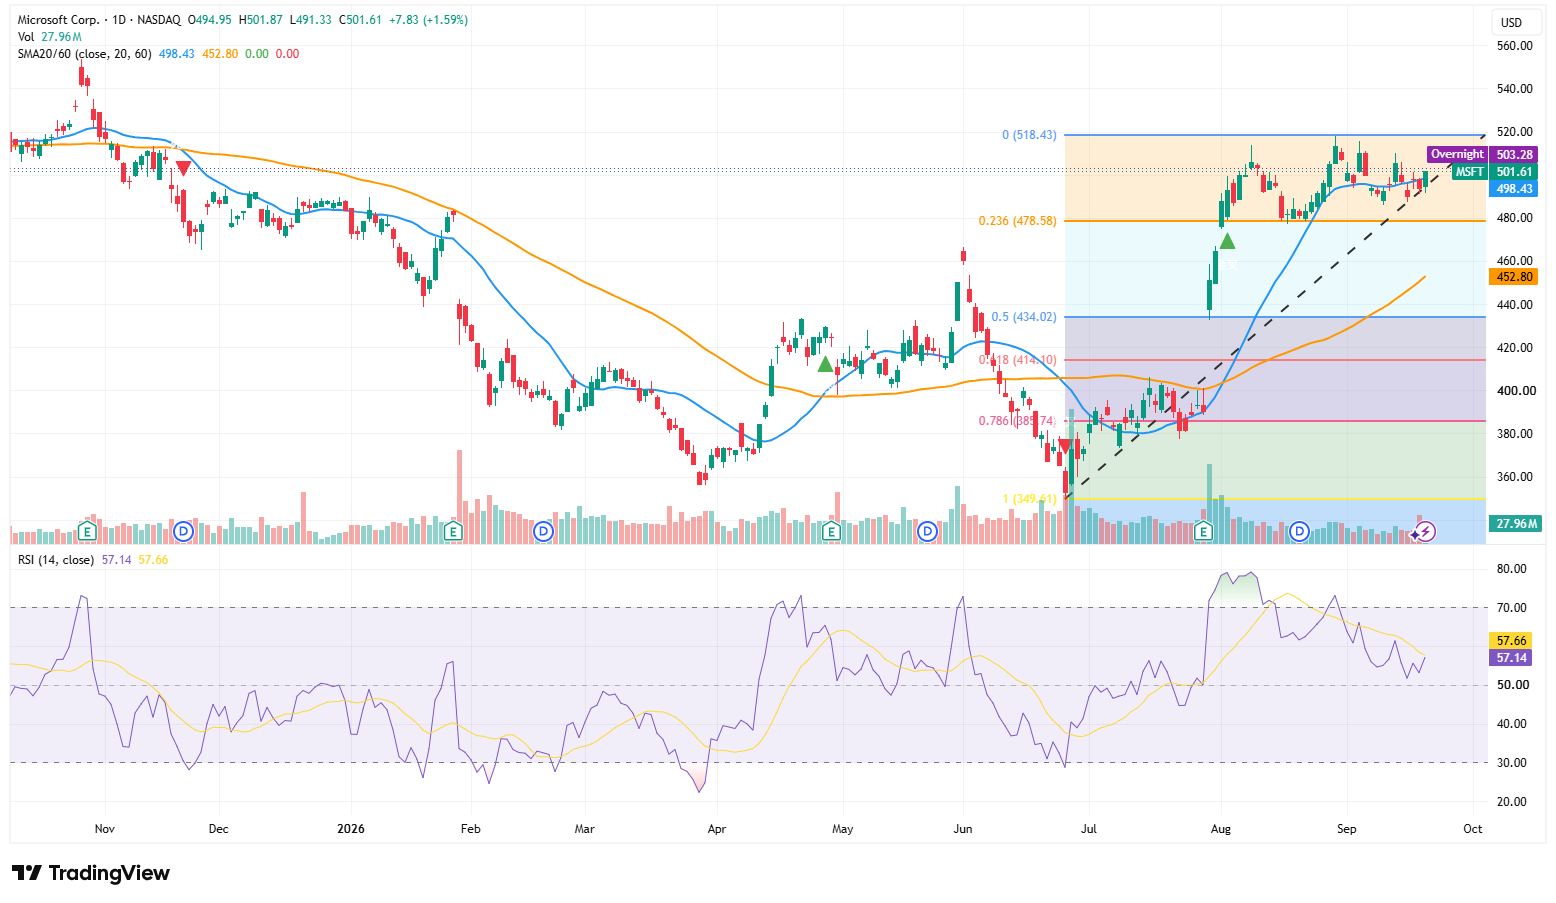
Cổ phiếu Microsoft đóng cửa ở mức 501,61 USD vào ngày 21, lấy lại đường trung bình động 20 ngày ở mức 498,43 USD. Với việc đường trung bình động 20 ngày tiếp tục nằm trên đường trung bình động 60 ngày ở mức 452,80 USD, xu hướng trung hạn vẫn duy trì tăng giá. Giá cổ phiếu hiện đang tích lũy chủ yếu trong khoảng 478,58–518,43 USD và đường xu hướng tăng vẫn nguyên vẹn.
Vùng hỗ trợ chính nằm ở 490–498 USD, tiếp theo là mức thoái lùi 0,236 tại 478,58 USD. Nếu biểu đồ ngày giảm xuống dưới mức này, giá có thể tiếp tục kiểm tra lại quanh vùng 454 USD và 434,02 USD. Kháng cự phía trên tập trung ở mức 503–510 USD và mức đỉnh cũ là 518,43 USD. Một cú bứt phá vượt đỉnh cũ với khối lượng giao dịch lớn có thể đưa các mục tiêu mở rộng là 540 USD và khoảng 564 USD vào tầm ngắm.
Chỉ số RSI ở mức 57,14, tiếp tục nằm trong vùng từ trung tính đến tăng giá nhưng thấp hơn một chút so với đường tín hiệu, cho thấy động lực ngắn hạn chưa có sự tăng tốc rõ ràng. Do đó, mặc dù những tranh cãi về đầu tư AI có thể làm gia tăng biến động, chúng vẫn chưa làm thay đổi cấu trúc xu hướng tăng trung hạn.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất








Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.