


Dự báo giá cổ phiếu Nebius: Kết quả kinh doanh quý 2 sắp tới liệu có thúc đẩy cổ phiếu NBIS tăng cao hơn?


Nebius (NBIS) sẽ công bố kết quả kinh doanh quý 2 năm 2026 vào ngày 12 tháng 8. Phố Wall dự báo doanh thu đạt từ 570 triệu đến 580 triệu USD, tăng hơn 4 lần so với cùng kỳ, nhưng mức lỗ điều chỉnh trên mỗi cổ phiếu dự kiến tăng lên 0,69–0,72 USD. Nhu cầu hạ tầng AI duy trì mạnh mẽ, song tốc độ tăng trưởng phụ thuộc vào tiến độ mở rộng trung tâm dữ liệu và nguồn cung GPU. Phố Wall duy trì quan điểm tích cực với giá mục tiêu trung bình 241 USD, trong đó Goldman Sachs đặt mục tiêu 286 USD.
TradingKey - Khi nhu cầu về năng lượng tính toán AI tiếp tục tăng nhiệt, nhà cung cấp dịch vụ đám mây mới nổi Nebius (NBIS) sắp sửa báo cáo kết quả tài chính quý 2 rất được chờ đợi. Công ty sẽ công bố kết quả tài chính quý 2 năm 2026 sau khi thị trường Mỹ đóng cửa vào ngày 12 tháng 8.
Trong tháng qua, cổ phiếu NBIS đã giảm tích lũy khoảng 9%, nhưng vẫn tăng khoảng 122% từ đầu năm đến nay. Đáng chú ý, nhờ báo cáo kết quả kinh doanh khởi sắc của CoreWeave, cổ phiếu NBIS có thời điểm đã tăng khoảng 8% trong phiên giao dịch ngoài giờ vào ngày 11 tháng 8, cho thấy sự lạc quan của thị trường đối với nhu cầu tính toán AI vẫn được giữ vững.
Khi thời điểm công bố báo cáo kết quả kinh doanh đến gần, các nhà đầu tư đang chờ đợi Nebius đưa ra những tín hiệu tăng trưởng mới.
Doanh thu quý 2 của Nebius có thể tăng gấp hơn 4 lần so với cùng kỳ
Xét về kỳ vọng của thị trường, điểm sáng lớn nhất trong kết quả kinh doanh quý 2 của Nebius vẫn là sự tăng trưởng doanh thu. Phố Wall dự báo doanh thu quý 2 của công ty sẽ đạt khoảng 570 triệu USD đến 580 triệu USD, so với mức chỉ khoảng 105 triệu USD vào cùng kỳ năm ngoái, tương ứng với mức tăng hơn gấp 4 lần so với cùng kỳ. Một số dự báo đồng thuận của thị trường thậm chí lên tới 581 triệu USD, tương ứng với mức tăng trưởng khoảng 474% so với cùng kỳ.
Tốc độ tăng trưởng nhanh chóng này chủ yếu được thúc đẩy bởi sự mở rộng liên tục của nhu cầu về hạ tầng AI. Khi việc huấn luyện mô hình lớn, suy luận và các ứng dụng tác tử AI tiêu thụ ngày càng nhiều công suất tính toán GPU, các nhà cung cấp dịch vụ điện toán đám mây mới nổi tập trung vào hạ tầng AI, chẳng hạn như Nebius, đang giành được nhiều đơn hàng hơn.
Tuy nhiên, tăng trưởng doanh thu nhanh chóng không đồng nghĩa với lợi nhuận gia tăng tương ứng. Thị trường dự báo mức lỗ trên mỗi cổ phiếu đã điều chỉnh trong quý 2 của Nebius sẽ vào khoảng 0,69 USD đến 0,72 USD, cao hơn đáng kể so với mức lỗ khoảng 0,33 USD đến 0,38 USD trên mỗi cổ phiếu vào cùng kỳ năm ngoái; lỗ EBIT dự kiến vào khoảng 314 triệu USD.
Điều này cho thấy Nebius vẫn đang trong giai đoạn đánh đổi những khoản đầu tư khổng lồ lấy tăng trưởng doanh thu. Đối với báo cáo kết quả kinh doanh sắp tới, mặc dù việc doanh thu có vượt mức 580 triệu USD hay không chắc chắn là yếu tố quan trọng, các nhà đầu tư mong chờ hơn vào việc liệu có sự cải thiện về biên lợi nhuận, dòng tiền và hiệu quả đầu tư vốn hay không.
Trong lịch sử, Nebius đã vượt kỳ vọng của các nhà phân tích về lợi nhuận trên mỗi cổ phiếu đã điều chỉnh trong nhiều quý liên tiếp, mặc dù số lần doanh thu vượt kỳ vọng tương đối hạn chế.
Nhu cầu điện toán AI mạnh mẽ, nhưng mở rộng công suất trở thành yếu tố then chốt
Ưu thế lớn nhất của Nebius ở thời điểm hiện tại vẫn là nhu cầu mạnh mẽ đối với cơ sở hạ tầng AI.
CoreWeave gần đây đã công bố kết quả kinh doanh quý 2 vượt xa kỳ vọng của thị trường, với doanh thu tăng hơn gấp đôi so với cùng kỳ năm ngoái, lượng đơn hàng tồn đọng đạt khoảng 104 tỷ USD và có thêm hơn 25 tỷ USD cam kết mới từ khách hàng vào đầu quý 3. Báo cáo kết quả kinh doanh này tiếp tục củng cố đồng thuận của thị trường rằng nhu cầu đối với năng lực tính toán AI vẫn duy trì mạnh mẽ. Dữ liệu đơn hàng tích cực đã thúc đẩy thị trường đánh giá lại tiềm năng tăng trưởng của ngành cơ sở hạ tầng AI, trực tiếp thúc đẩy giá cổ phiếu của các công ty điện toán đám mây thế hệ mới (neocloud) như Nebius.
Do đó, các nhà đầu tư nhiều khả năng sẽ tìm kiếm những tín hiệu tương tự trong báo cáo kết quả kinh doanh của Nebius, bao gồm đơn hàng của khách hàng, tỷ lệ sử dụng năng lực tính toán, tiến độ xây dựng trung tâm dữ liệu và công suất trong tương lai.
Tuy nhiên, vấn đề nằm ở chỗ nhu cầu AI bùng nổ không đồng nghĩa với việc Nebius có thể lập tức chuyển đổi các đơn hàng thành doanh thu. Tốc độ mở rộng của công ty vẫn bị hạn chế bởi tiến độ xây dựng trung tâm dữ liệu, nguồn cung cấp điện và khả năng triển khai GPU.
Đây cũng là mâu thuẫn cốt lõi mà Nebius đang phải đối mặt: nhu cầu của khách hàng đã đủ mạnh, nhưng liệu cơ sở hạ tầng của công ty có đáp ứng kịp thời hay không?
Nếu báo cáo kết quả kinh doanh cho thấy việc mở rộng công suất diễn ra suôn sẻ và công ty có thể gia tăng hơn nữa nguồn cung cũng như tỷ lệ sử dụng năng lực tính toán, nhu cầu mạnh mẽ dự kiến sẽ tiếp tục chuyển hóa thành tăng trưởng doanh thu; ngược lại, nếu tiến độ xây dựng trung tâm dữ liệu thấp hơn kỳ vọng, tốc độ ghi nhận doanh thu có thể bị ảnh hưởng ngay cả khi lượng đơn hàng dồi dào.
Phố Wall nghiêng về xu hướng tăng giá, giá mục tiêu cao nhất đạt 286 USD
Dù đối mặt với áp lực về công suất và khả năng sinh lời, nhìn chung Phố Wall vẫn tương đối lạc quan về Nebius.
Nguồn: TipRanks
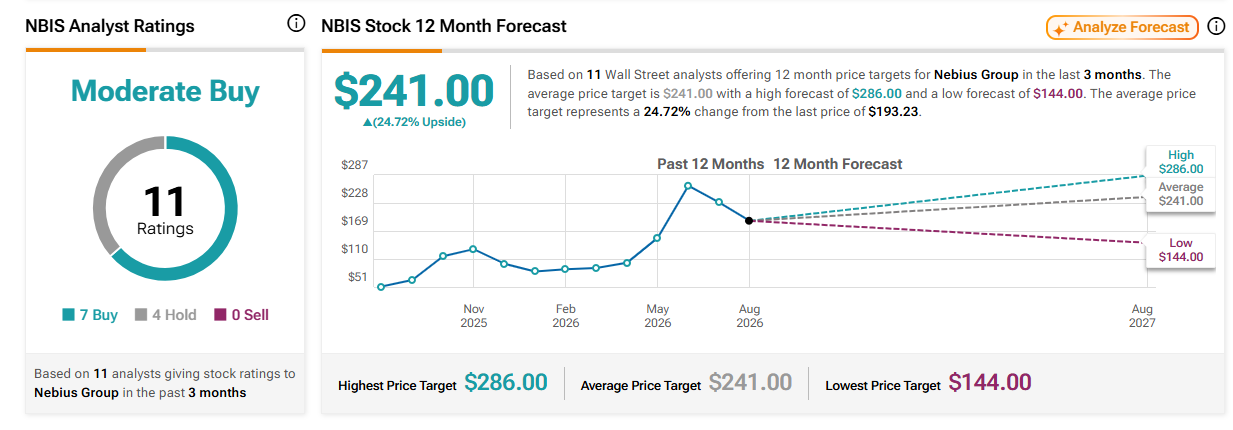
Theo dự báo từ 11 nhà phân tích tại Phố Wall trong 3 tháng qua, giá mục tiêu trung bình trong 12 tháng của Nebius là 241 USD, tương đương tiềm năng tăng giá khoảng 24,72% so với thị giá hiện tại, với mức giá mục tiêu cao nhất là 286 USD và thấp nhất là 144 USD. Về khuyến nghị đầu tư, 7 trong số 11 nhà phân tích đưa ra khuyến nghị "Mua", 4 nhà phân tích khuyến nghị "Nắm giữ" và không có ai khuyến nghị "Bán".
Trong đó, nhà phân tích Alexander Duval của Goldman Sachs duy trì khuyến nghị "Mua" đối với cổ phiếu Nebius với giá mục tiêu là 286 USD. Ông cho rằng điều nhà đầu tư cần tập trung tiếp theo không chỉ là tăng trưởng doanh thu, mà là liệu nhu cầu mạnh mẽ đối với năng lực tính toán AI cùng quyền quyết định giá duy trì bền vững có thể thúc đẩy Nebius nâng tiếp dự báo cả năm hay không.
Duval lưu ý rằng Nebius trước đó đã tuyên bố công suất hiện tại của hãng vẫn gần như được lấp đầy ngay cả sau khi tăng giá dịch vụ tính toán. Điều này cho thấy thị trường hạ tầng AI vẫn trong tình trạng cung không đủ cầu. Nếu xu hướng này tiếp tục, Nebius không chỉ có thể cải thiện tỷ lệ sử dụng các tài nguyên tính toán hiện có, mà còn được kỳ vọng sẽ có quyền quyết định giá mạnh mẽ hơn, qua đó nâng cao hơn nữa khả năng sinh lời.
Phân tích kỹ thuật giá cổ phiếu Nebius
Nguồn: TradingView
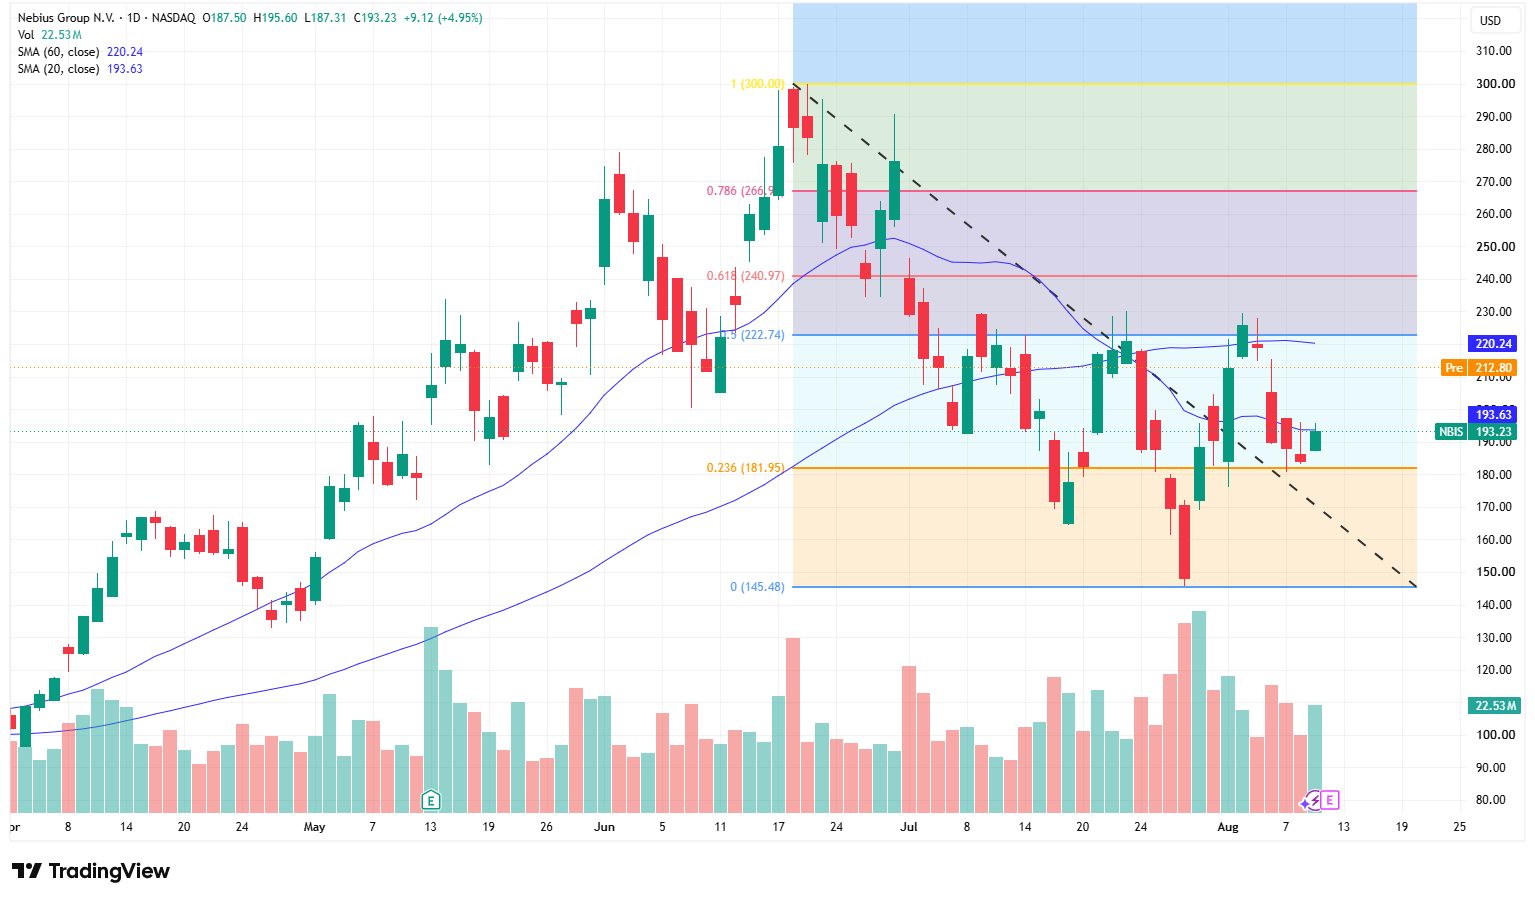
Trên đồ thị ngày, cổ phiếu NBIS đã bước vào đợt điều chỉnh trung hạn sau khi đạt mức đỉnh 300 USD vào tháng 6 và hiện vẫn chưa hoàn toàn bứt phá khỏi cấu trúc xu hướng giảm. Giá đóng cửa 193,23 USD thấp hơn một chút so với đường trung bình động 20 ngày là 193,63 USD và thấp hơn đáng kể so với đường trung bình động 60 ngày là 220,24 USD, cho thấy cổ phiếu đang ổn định trở lại trong ngắn hạn, nhưng sự đảo chiều xu hướng vẫn cần thêm tín hiệu xác nhận.
Mức kháng cự quan trọng nhất sau khi công bố kết quả kinh doanh nằm ở vùng 220–223 USD. Vùng này trùng với cả đường trung bình động 60 ngày và mức thoái lùi Fibonacci 50% tại 222,74 USD. Nếu cổ phiếu bứt phá với khối lượng giao dịch lớn và giữ vững trên vùng này, các mục tiêu tiếp theo sẽ lần lượt là 241 USD và 267 USD; nếu tâm lý thị trường tiếp tục tăng nhiệt, không loại trừ khả năng giá sẽ kiểm tra lại mức đỉnh cũ 300 USD.
Ngược lại, nếu đà tăng suy yếu và cổ phiếu lại giảm xuống dưới 193 USD, giá có thể kiểm tra lại ngưỡng hỗ trợ tại 181,95 USD; nếu mốc 181 USD bị phá vỡ, rủi ro giảm giá sẽ mở rộng sang vùng 165–170 USD và trong kịch bản cực đoan, giá có thể kiểm tra lại vùng tiệm cận 145 USD.
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất







Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.