


 ส่วนลด


Novo Nordisk A/S (NVO) หุ้น เคลื่อนไหว ลง 3.12% เมื่อวันที่ 18 พ.ย.: ข้อมูลสำคัญที่นักลงทุนควรรู้


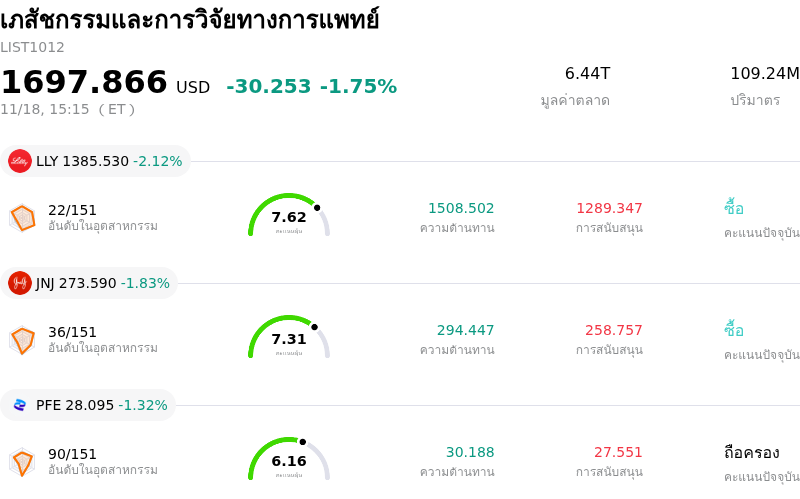
Novo Nordisk A/S (NVO) เคลื่อนไหว ลง 3.12% กลุ่มอุตสาหกรรม เภสัชกรรมและการวิจัยทางการแพทย์ ลง 1.75%. บริษัทมีผลการดำเนินงานแย่กว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Eli Lilly and Co (LLY) ลง 2.12%; Johnson & Johnson (JNJ) ลง 1.97%; Pfizer Inc (PFE) ลง 1.32%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Novo Nordisk A/S (NVO) ปรับตัว ลง ในวันนี้?
โนโว นอร์ดิสค์ (Novo Nordisk) เผชิญแรงกดดันขาลงอย่างเห็นได้ชัดในระหว่างการซื้อขายวันนี้ โดยมีสาเหตุมาจากปัจจัยหลายด้านที่เกิดขึ้นพร้อมกัน ทั้งการแข่งขันที่ทวีความรุนแรงยิ่งขึ้นในกลุ่มยารักษาโรคอ้วนและโรคหัวใจร่วมกับระบบเผาผลาญ (cardiometabolic) การถูกเพ่งเล็งเรื่องราคาที่เข้มงวดยิ่งขึ้น ตลอดจนการปรับสมดุลพอร์ตการลงทุนในกลุ่มหุ้นเชิงรับ (defensive sector) ในวงกว้าง ขณะเดียวกัน ความเชื่อมั่นของนักลงทุนสถาบันทั่วทั้งกลุ่มชีวเภสัชภัณฑ์มีความระมัดระวังและเลือกสรรมากขึ้น โดยนักลงทุนต่างจับตาดูความยั่งยืนของทิศทางปริมาณการจำหน่ายและราคาขายสุทธิในระยะยาวสำหรับยากลุ่ม GLP-1 ตัวหลักอย่างใกล้ชิด
ปัจจัยลบสำคัญประการหนึ่งที่กดดันราคาหุ้นอยู่ที่ภัยคุกคามจากการแข่งขันที่ทวีความรุนแรงขึ้นในตลาดการรักษาโรคอ้วน โดยบรรดาผู้เล่นในตลาดกำลังปรับเปลี่ยนการคาดการณ์ส่วนแบ่งตลาดในระยะยาวใหม่ เนื่องจากคู่แข่งรายสำคัญต่างมีความคืบหน้าในการผลักดันยาสำหรับระบบเผาผลาญชนิดออกฤทธิ์ต่อตัวรับหลายตำแหน่ง (multi-agonist) และชนิดรับประทานรุ่นใหม่ผ่านหมุดหมายสำคัญในการทดสอบทางคลินิก ซึ่งความเป็นไปได้ที่ยาสูตรรับประทานของคู่แข่งและกลไกใหม่ ๆ เช่น ยากลุ่มกระตุ้นตัวรับอะไมลินและแคลซิโทนินแบบคู่ (dual amylin and calcitonin receptor agonists) จะเข้าสู่ตลาดนั้น ถือเป็นความเสี่ยงระยะกลางต่ออำนาจการกำหนดราคาพรีเมียมและความเป็นผู้นำด้านปริมาณการขายของยาเซมากลูไทด์ (semaglutide) นอกจากนี้ ความคืบหน้าเพิ่มเติมในขั้นตอนการพัฒนายาของคู่แข่งที่ชี้ให้เห็นถึงความทนทานต่อยาที่เหนือกว่าหรือวิธีการบริหารยาที่สะดวกกว่า ล้วนส่งผลให้เกิดการหดตัวลงอย่างรวดเร็วของค่าพหุคูณการประเมินมูลค่า (multiple compression) ในกลุ่มผู้นำตลาดปัจจุบัน
ในขณะเดียวกัน การตรวจสอบเชิงโครงสร้างอย่างต่อเนื่องเกี่ยวกับราคาขายสุทธิที่เกิดขึ้นจริงของยา (net realized drug prices) ยังคงเป็นปัจจัยกดดันบรรยากาศการลงทุนอย่างต่อเนื่อง แม้ว่าอุปสงค์ต่อยารักษาโรคเบาหวานและยาลดน้ำหนักระดับบล็อกบัสเตอร์จะยังคงแข็งแกร่ง แต่การเจรจากับผู้จัดการผลประโยชน์ด้านยา (pharmacy benefit managers หรือ PBM) และโครงการจ่ายเงินของภาครัฐในตลาดหลัก ๆ โดยเฉพาะสหรัฐอเมริกา กำลังสร้างแรงกดดันต่อส่วนต่างระหว่างราคาขายเบื้องต้นกับราคาขายสุทธิ (gross-to-net spreads) ความวิตกกังวลของนักลงทุนเกี่ยวกับการเข้าถึงบัญชียาในระยะยาว การยอมลดราคาอย่างหนักเพื่อรักษาสถานะในระดับชั้นยาที่ได้รับสิทธิพิเศษ (preferred tier) และการกำกับดูแลของหน่วยงานกำกับดูแลเกี่ยวกับตารางการเบิกจ่ายค่ายารักษาโรคทางระบบเผาผลาญ ล้วนบั่นทอนโมเมนตัมการปรับเพิ่มประมาณการกำไรในระยะสั้น
ปัจจัยด้านการดำเนินงานและความเสี่ยงในการบริหารจัดการการผลิตยังคงเป็นประเด็นสำคัญอันดับต้น ๆ สำหรับผู้จัดสรรการลงทุนระดับสถาบัน แม้ว่าโนโว นอร์ดิสค์จะยังคงทุ่มงบลงทุนมหาศาลเพื่อขยายโครงสร้างพื้นฐานการผลิตทั่วโลกและบูรณาการกิจการด้านห่วงโซ่อุปทานที่เพิ่งเข้าซื้อมา แต่การกลับสู่ภาวะปกติของกำลังการผลิตในอุตสาหกรรมโดยรวมเริ่มส่งผลให้ภาวะอุปทานขาดแคลน ซึ่งเคยช่วยปกป้องส่วนแบ่งตลาดของผู้เล่นเดิม เริ่มลดน้อยลง นอกจากนี้ การแพร่หลายและการตรวจสอบด้านกฎระเบียบของยาทางเลือกสูตรปรุงเฉพาะราย (compounding alternatives) ยังคงเป็นอุปสรรคเล็กน้อยต่อโมเมนตัมเชิงพาณิชย์ จนกว่าปัญหาติดขัดด้านการกระจายยาในวงกว้างจะได้รับการแก้ไขอย่างสมบูรณ์
ในแง่ของการจัดสรรพอร์ตการลงทุน สภาวะตลาดหุ้นโดยรวมก็มีส่วนทำให้เกิดความอ่อนแอนี้เช่นกัน ปัจจัยทางเศรษฐกิจมหภาคที่สวนทางกันและการสลับเม็ดเงินลงทุนออกจากหุ้นกลุ่มเฮลท์แคร์ชั้นนำที่มีมูลค่าประเมินระดับสูง เข้าสู่สินทรัพย์ตามวัฏจักรหรือกลุ่มหุ้นคุณค่า ได้สร้างแรงกดดันไปทั่วทั้งกลุ่มอุตสาหกรรม สำหรับนักลงทุนสถาบันแล้ว การประเมินมูลค่าหุ้นของโนโว นอร์ดิสค์ที่อยู่ในระดับสูงทำให้เหลือช่องว่างสำหรับความผิดพลาดในการดำเนินงานน้อยมาก ซึ่งยิ่งซ้ำเติมการปรับตัวลงของราคาหุ้นให้รุนแรงขึ้น เมื่อผลการทดสอบทางคลินิก ความก้าวหน้าของคู่แข่ง หรือข้อถกเถียงเรื่องราคา ก่อให้เกิดความไม่แน่นอนในระยะสั้นต่อสมมติฐานทางธุรกิจของบริษัท
การวิเคราะห์ทางเทคนิคของ Novo Nordisk A/S (NVO)
ในเชิงเทคนิค Novo Nordisk A/S (NVO) มีค่า MACD (12,26,9) อยู่ที่ 0.029 ซึ่งบ่งชี้ถึงสัญญาณซื้อ ขณะที่ค่า RSI ที่ 45.266 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 97.063 แสดงถึงสภาวะขายมากเกินไป โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ Novo Nordisk A/S (NVO)
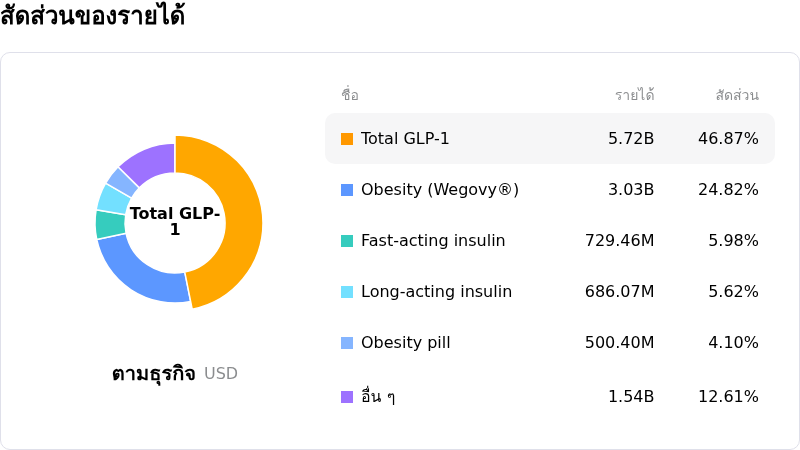
Novo Nordisk A/S (NVO) อยู่ในกลุ่มอุตสาหกรรมเภสัชกรรมและการวิจัยทางการแพทย์ โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $46.70B จัดอยู่ในอันดับที่ 12 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $15.48B จัดอยู่ในอันดับที่ 4 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ถือครอง โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $48.19 ขณะที่ราคาสูงสุดอยู่ที่ $65.00 และราคาต่ำสุดอยู่ที่ $40.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Novo Nordisk A/S (NVO)
ความเสี่ยงเฉพาะของบริษัท:
- ความทนทานต่อยา CagriSema และข้อจำกัดของการทดลองเชิงสำรวจ: หลังจากผลการวิเคราะห์กลุ่มย่อยของการทดลองระยะสุดท้าย REDEFINE 1 ได้รับการนำเสนอในการประชุม ObesityWeek นักลงทุนได้จับตาและตรวจสอบอย่างเข้มข้นยิ่งขึ้นต่อประเด็นปัญหาความทนทานต่อยาในระบบทางเดินอาหารที่เพิ่มสูงขึ้น โดยมีรายงานผลข้างเคียงในระบบย่อยอาหารในผู้ที่ได้รับยา CagriSema สูงถึง 79.6% เมื่อเทียบกับ 39.9% ในกลุ่มยาหลอก นอกจากนี้ ตลาดยังคงมีความกังวลว่าตัวเลขการลดน้ำหนัก 25% ตามรายงานนั้น มาจากการประเมินผู้ตอบสนองต่อยาเชิงสำรวจแบบ post-hoc มากกว่าที่จะเป็นจุดยุติประสิทธิผลหลักขั้นชี้ขาด ก่อนการตัดสินใจของหน่วยงานกำกับดูแลที่กำลังจะมีขึ้น
- การเปิดสถานะอนุพันธ์ในทิศทางขาลงของนักลงทุนสถาบันพุ่งสูงขึ้น: กระแสการซื้อขายในตลาดช่วงไม่กี่เซสชันที่ผ่านมามีลักษณะเด่นคือการขยายสถานะเดิมพันในทิศทางขาลงอย่างดุดัน โดยปริมาณการซื้อขายพุทออปชันพุ่งขึ้นเป็นกว่า 41,000 สัญญา—คิดเป็นประมาณสี่เท่าของปริมาณที่คาดการณ์ไว้—และค่าความผันผวนโดยนัยระยะ 30 วันปรับตัวขึ้นจาก 28.7% สู่ 31.6% ซึ่งตอกย้ำถึงการป้องกันความเสี่ยงของนักลงทุนสถาบันต่อโมเมนตัมราคาหุ้นที่มีแนวโน้มปรับตัวลดลงต่อไป
- การหดตัวของอัตรากำไรจากการให้ส่วนลดแก่ผู้บริโภคโดยตรง: การขยายโครงการ Novocare ของโนโว นอร์ดิสค์ ซึ่งเปิดตัวบริการจัดส่งยาตามใบสั่งแพทย์ถึงบ้านและขยายความคุ้มครองสำหรับผู้จ่ายเงินเอง/การคุ้มครองชั่วคราว (self-pay/bridge) สะท้อนถึงการยอมผ่อนปรนทางการค้าที่เข้มข้นขึ้นเพื่อรับมือกับการแข่งขันด้านยา GLP-1 ที่เร่งตัวขึ้นของอีไล ลิลลี่ ซึ่งซ้ำเติมให้ราคาขายสุทธิที่ได้รับจริงในตลาดเซมากลูไทด์หลักของสหรัฐฯ ลดลง และสร้างแรงกดดันต่ออัตรากำไรจากการดำเนินงานในระยะใกล้
- การหลุดกรอบราคาทางเทคนิคและปัจจัยกดดันจากการคาดการณ์การเติบโต: การประเมินเชิงปริมาณได้ปรับลดอันดับหุ้นลงสู่ Sell Candidate หลังราคาเผชิญแรงขายไม่ผ่านแนวต้านด้านบน ($41.11–$41.84) ด้วยปริมาณการซื้อขายหนาแน่น ซึ่งตอกย้ำถึงความลังเลอย่างต่อเนื่องของนักวิเคราะห์สถาบันและฉันทามติของคำแนะนำส่วนใหญ่ที่หนักไปทาง "ถือ" (Hold) อันมีสาเหตุมาจากความกังวลเกี่ยวกับการกระจุกตัวของสิทธิบัตรในระยะยาว ตลอดจนกรอบเวลาการสร้างเสถียรภาพของรายได้ระยะใกล้ที่ยังไม่สามารถประเมินเป็นตัวเลขได้
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ








ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ